
家族信托与遗嘱经常被视为两条互相替代的传承路径。
但两者处理的时间范围与法律关系不同:遗嘱安排离世后的遗产承办与分配;生前家族信托则预先设定特定资产的持有、管理与受益规则。
对高净值家庭而言,真正需要判断的不是二选一,而是哪些资产只需在离世后直接分配,哪些需要跨越时间与代际持续管理,以及两种工具如何衔接。
一、遗嘱与家族信托的法律关系
「法律遗嘱」不是香港法例的特定分类。
本文所称遗嘱,是依《遗嘱条例》有效签立的遗嘱。其在立遗嘱人离世后生效,资产在生前仍由本人持有;离世后一般由执行人经遗产承办程序清理债务,再分配余下遗产。
家族信托是一种持续的法律关系。委托人将特定资产转予受托人,由受托人依信托文书持有及管理,受益人按条款享有利益。信托可在生前设立,也可由遗嘱于离世后成立;
本文主要比较生前设立并完成资产转入的家族信托与遗嘱。
二、遗嘱与家族信托的差异,贯穿资产承接与管理全程
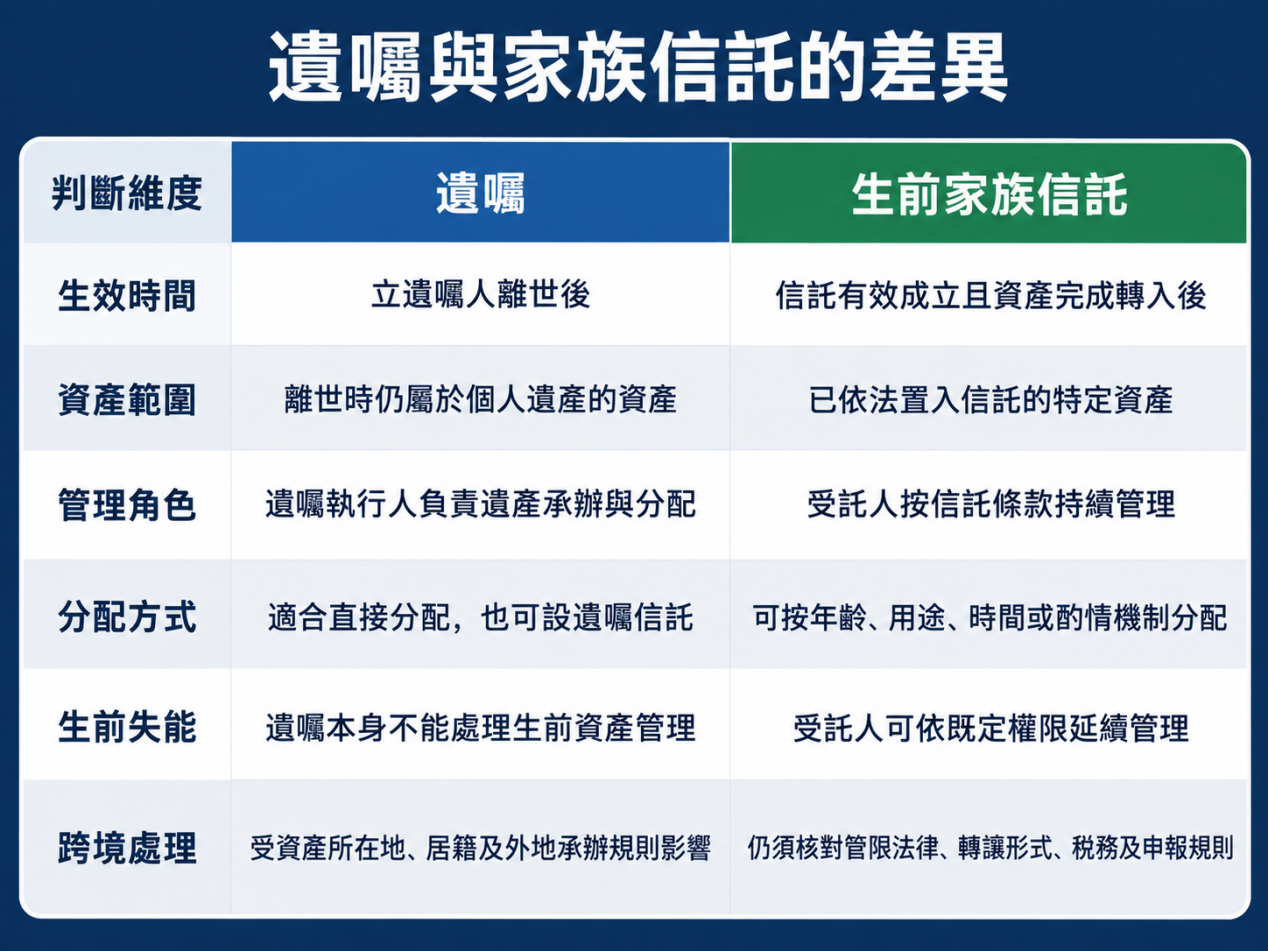
落到实际运作:
遗嘱主要安排离世后的遗产承办与分配;
生前家族信托则在资产转入后,建立持续的持有、管理与分配机制。
两者的差异还体现在资产范围、管理角色、分配方式、生前失能及跨境处理等方面。
两者的区别如下:
三、工具选择取决于传承是否需要持续治理
机制上的差异只有回到家庭情况,才会形成具体的选择。资产金额并非唯一尺度,更重要的是受益人的管理能力、资产性质,以及分配规则需要延续多久。
(一)权属清晰且直接分配,遗嘱可承担主要功能
若资产权属清楚、主要位于单一司法管辖区,受益人已成年且具备管理能力,家庭希望离世后直接分配,遗嘱通常可承担主要功能。重点是有效签立、明确分配方式,并委任合适的遗嘱执行人。
(二)传承需要跨期管理,家族信托可提供治理框架
当传承涉及以下情况,信托的持续管理功能更为重要:
(1)受益人尚未具备管理能力
对尚未成年、需要长期照顾或缺乏资产管理能力的受益人,信托可按教育、生活、医疗或创业等需要分期提供利益,避免一次取得大额资产。
(2)家庭需要按条件分配利益
再婚家庭或不同家族分支需求有别时,信托可设定受益人范围、分配次序、用途、条件及酌情机制,在当前照顾与长期传承之间建立清晰规则。
(3)核心资产为家族企业股权
信托可集中持有股权,分开管理权与经济利益,为控制权、收益分配及接班建立框架;公司章程、股东协议及董事会安排仍须同步。
(4)家庭与资产分布于多个法域
跨境家庭同时面对不同的遗产承办、资产转让、税务及申报规则。信托可为已转入的资产建立共同管理及接替机制,使安排不因委托人离世而重新起步,也便于各地专业团队依同一套家族目标协作。
上述功能以信托有效成立、资产完成转入及受托人依约履职为前提。信托并非自动避税或绝对隔离债权人的工具,跨境安排仍须逐项核对法律与申报要求。
四、完整配置的核心,是让资产、文件与家族意愿一致
完整配置应先厘清每项资产的权属及承接工具。需要长期管理的核心资产,可在有效转入后由信托持有及分配;离世时仍属个人遗产的资产,则由遗嘱承接。两者的边界取决于实际权属与资产是否完成转入。
在此基础上,遗嘱、信托、保单受益安排及公司文件亦应采用一致的资产范围与受益逻辑,并清楚界定受托人、遗嘱执行人及相关角色的权限。文件即使单独有效,若对同一资产作出不同指示,整体执行仍可能冲突。
家族传承的核心,不在于文件数量,而在于资产归属、管理权限、受益条件与接替机制能否形成一套持续运作的安排。这才是信托与遗嘱配置的真正价值。
免责声明:本文仅供一般信息及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。


