一份大額保單配上保險金信託,是否就能完成家族傳承?保險金可以按條件分配,但企業股權、物業與金融資產仍需管理。當財富創造者退出,誰來接管、監督,又如何兼顧不同成員的利益?
答案取決於兩類信託各自承擔的責任。
下文將從功能定位、資產範圍、適用家庭及組合方式逐一比較。
一、家族信託與保險金信託的功能定位
家族信託,是以家族成員的長期受益為目的、可涉及多類資產的信託安排。委託人將資產或相關權益有效納入信託後,由受託人依信託文書持有、管理及分配,受益人按條款享有利益。
保險金信託,以保單權益或保險金為主要資金來源。可按保單條款及信託設計,由受託人持有保單,或於受保人身故後收取保險金,再依信託條款管理及分配。
兩個名稱的着眼點不同。前者着眼於家族資產與成員受益,後者着眼保單及保險金。
在香港,兩者均在普通法及《受託人條例》等信託法律框架下運作;如保單及信託條款容許,家族信託也可持有保單權益或接收保險金。
二、家族信託與保險金信託的核心差異
簡單而言,家族信託可統籌多類家族資產及長期治理,保險金信託則主要承接保單權益或保險金的後續管理。具體差異如下:
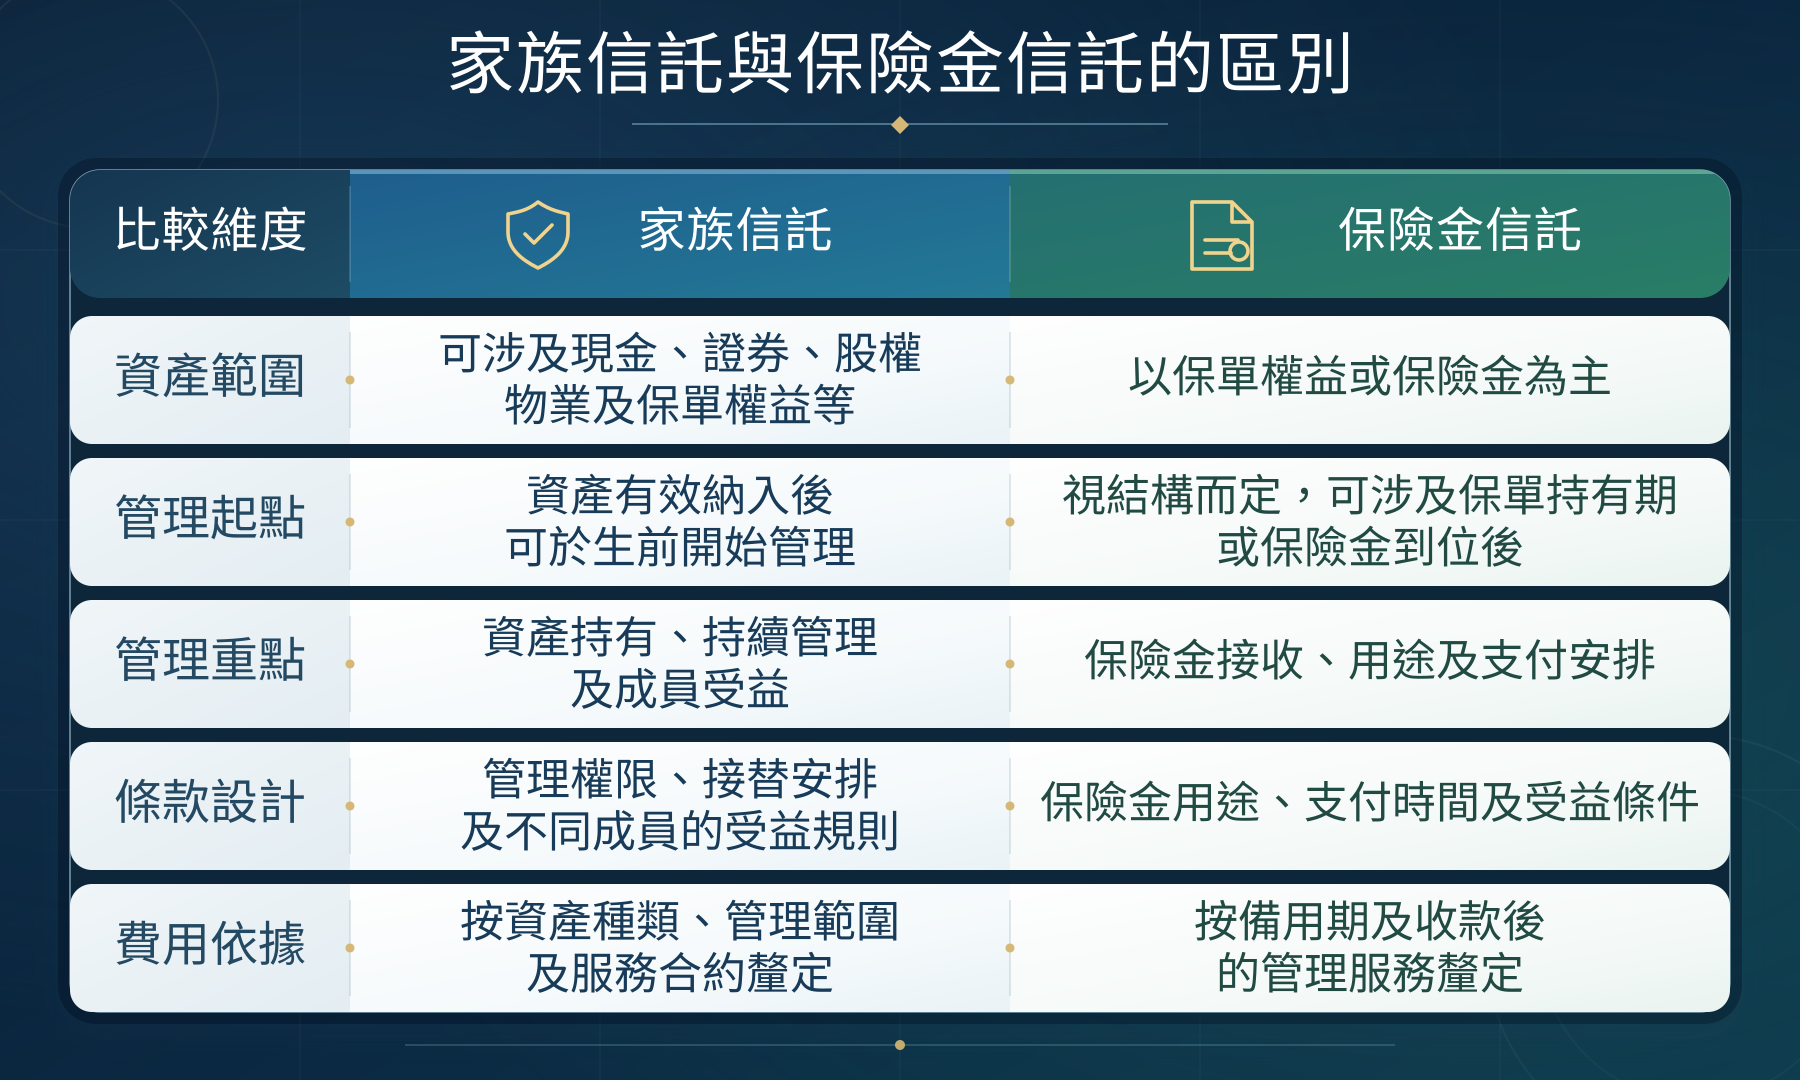
若家庭的核心需求集中於保險金到位後的持續管理與條件分配,保險金信託通常較為直接;若還涉及企業股權、物業或多類金融資產的持有與接替,則需要由家族信託作更全面的統籌。
至於設立門檻,香港法律未為兩類信託設定統一的最低資產、保費或保額。部分標準化家族信託方案由港幣300萬元起;保險金信託則按保單安排及受託人的承接條件個別審批。
三、兩類信託分別適合哪些家庭
(一)較適合家族信託的家庭
1. 家族企業需要持續治理
家庭希望集中持有企業股權,並安排管理權接替、股息分配及兼顧不同成員的利益。
2. 多類核心資產需要統籌管理
家庭持有股權、物業及金融資產,希望以共同規則管理和分配。
3. 家庭成員關係較為複雜
再婚、多子女或跨境家庭,需要清楚界定各人的受益條件與長期安排。
(二)較適合保險金信託的家庭
1. 大額保險金需要持續管理
家庭已持有壽險,希望保險金按生活、教育、醫療或其他指定用途支付。
2. 受益人暫不適合一次取得資金
受益人年幼、需要長期照顧,或尚未具備管理大額資金的能力,宜由受託人持續執行支付安排。
四、何時需要兩類信託配合
組合配置通常適合財富集中於企業股權或物業,同時需要身故後流動資金的家庭。
家族信託管理適合納入的核心資產,訂明權限與受益規則;保險金則用於家庭支出、長期照顧或平衡不同成員的利益,減少因資金需要而出售核心資產的情況。
組合配置未必需要兩個獨立信託。
若既有家族信託可承接保單權益或保險金,並獲受託人接納,保單也可接入同一架構。需要協調的是核心資產由誰管理、保險金流向哪裏,以及兩套分配規則能否共同執行。
五、傳承的核心,是延續家族的決策能力
傳承不只決定資產交給誰,也要決定財富創造者退出後,由誰管理、如何監督、分歧如何處理。保險補充資金,信託確立權責,整體架構則決定兩者如何協作,以及誰承擔長期責任。
長期安排既要延續設立人的意願,也要為下一代面對新的家庭與經營情況保留合法的調整空間。衡量架構是否合適,不在於採用了多少工具,而在於多年以後,家族能否繼續依照清晰規則作出決定、分配利益並承擔責任。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。