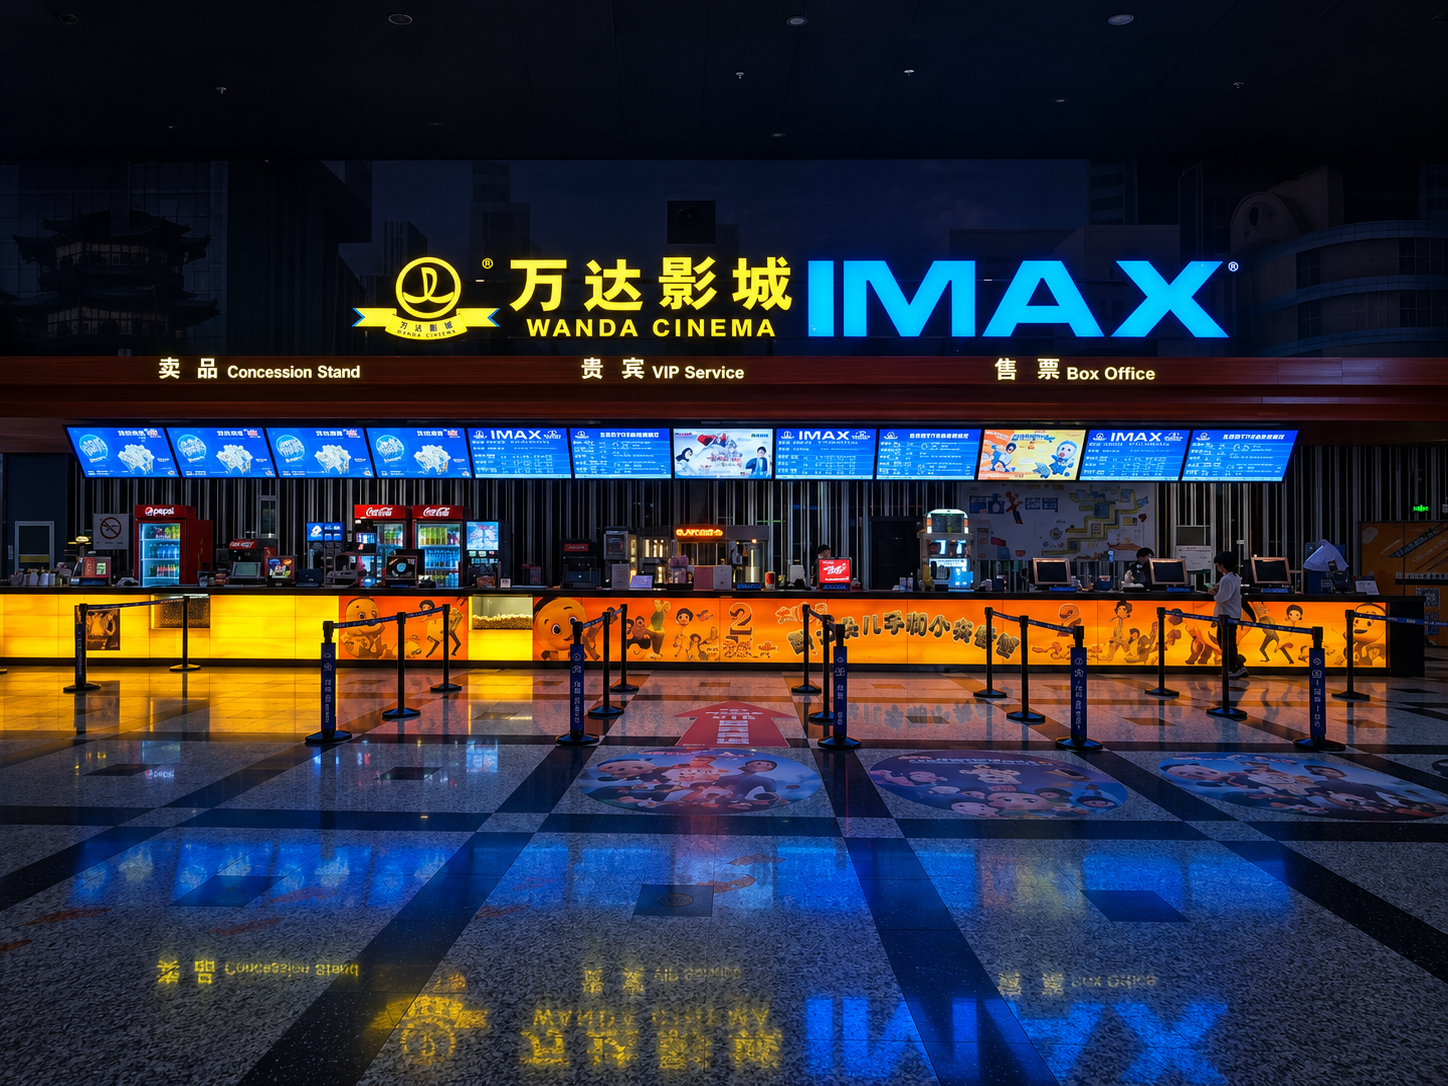
2026年4月,萬達電影完成工商變更,更名為儒意電影娛樂股份有限公司,證券簡稱自4月20日起改為「儒意電影」。此前兩年,公司控股權已由萬達文化集團轉讓予儒意系,王健林退出這家一手建立的A股院線平台。
回看2012年,萬達集團以26億美元收購美國AMC院線,是當時中國民營企業在海外文化領域規模最大的併購之一。昔日以海外併購擴張版圖,今日以更名易主收束。
輿論多把這歸結為接班問題:王思聰無意接手,第二代守不住家業。這個說法順理成章,卻經不起一個反問:假如繼承人爭氣,家業就守得住嗎?
一、繼承人能力,解釋不了相同的結局
張近東之子張康陽提供了相反的樣本。
他畢業於賓夕法尼亞大學沃頓商學院,2016年蘇寧收購國際米蘭後進入俱樂部董事會,2018年出任主席;任內球隊兩奪意甲冠軍、累計七座獎盃,能力與投入都不成疑問。
但2024年5月,因未能償還以俱樂部股權作抵押的貸款,蘇寧失去國際米蘭控制權;2025年南京中院裁定批准蘇寧系約2,387億元債務的重整方案,原股東權益清零,張近東夫婦將全部個人資產注入重整安排清償債務,張康陽亦因相關個人債務在香港被債權人追索。
一個被指不爭氣,一個公認有能力,結局卻落在同一處。
可見決定家族財富存續的,不是繼承人的素質,而是企業所處的周期:行業洗牌、槓桿斷裂、資產價格回落之時,個人努力難以對沖結構性收縮。將家業存續寄託在下一代的能力上,並未觸及真正的變數。
二、家企隔離:把家庭資產從企業命運中切割出來
既然周期不由個人意志轉移,值得追問的是另一件事:家庭財富是否必須與企業共用同一個結局。答案不在於提高逆勢翻盤的勝算,而在於讓家庭財富不必參與這場勝負。
具體做法,是在企業仍健康、創始人仍能主導決策、法律亦容許之時,預先把一部分資產合法轉出公司,改由信託或家族辦公室等獨立架構持有。
關鍵在權屬:資產一旦完成合法轉移,便不再屬於公司財產,其歸屬與企業的經營結果脫鉤。這也解釋了時機何以重要——轉移須有真實交易與公允對價,且不得損害既有債權人;若待債務危機顯現後才處置,容易被債權人挑戰甚至撤銷,隔離便無從成立。
● 企業層面:公司更名、易主,以至進入破產重整,已隔離的資產不納入公司債務的清償範圍,不隨企業命運波動。
● 家庭層面:繼承人能力強,可以放手擴張,決策失誤不至於侵蝕家庭基本盤;繼承人無意或無力接班,家人的生活與基本保障亦不受企業成敗牽動。
換言之,安排的重點不在預測下一代能否複製創一代,而在預先劃定輸贏的邊界。
企業可以換名字,家庭財富不必跟著換主人。萬達電影更名與蘇寧重整,指向的是同一個問題:當下行周期不由個人扭轉,家庭是否已預留一條不與企業共沉浮的退路。答案取決於企業仍然健康時所做的決定,而不是下一代最終交出的成績單。
三、常見(FAQ)問題匯總
Q:為何王思聰被指不爭氣、張康陽公認有能力,兩個家族的結局卻相近?
A:因為決定結局的是企業所處的下行周期,不是繼承人的個人素質。行業洗牌與槓桿斷裂屬結構性收縮,不會因接班人努力而逆轉。張康陽任內國際米蘭兩奪意甲、累計七冠,仍因抵押貸款未能償還而在2024年失去控制權;蘇寧其後進入合併重整,原股東權益清零。經營表現與償債能力屬兩個層次,家業存續不能靠下一代的成績單推斷。
Q:甚麼是家企隔離?它為何能讓家庭資產不隨公司債務被追索?
A:家企隔離是預先把部分資產合法轉出公司,改由信託或家族辦公室等獨立架構持有,使這部分財產在法律上不再屬於公司財產。公司其後更名、易主或進入破產程序,債權人只能就公司財產求償,已隔離資產不在清償範圍內。它隔離的是權屬,而非把資產隱匿起來;轉移本身是否合法有效,決定這道邊界能否成立。
Q:家企隔離應在甚麼時候安排?企業出現債務危機後才處理是否仍有效?
A:應在企業仍健康、創始人仍能主導決策、法律亦容許之時完成;危機顯現後,可用空間已大幅收窄。資產轉移須有合法權源與公允對價,且不得損害既有債權人;一旦進入重整或資產被追索,事後處置容易被認定為規避債務而遭撤銷。萬達電影更名與蘇寧重整都在擴張周期結束後發生,說明時機先於工具選擇:方法一直存在,能用的時間卻有限。
免責聲明:本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務和稅務等專業意見。