2026年10月,泰國63歲化妝品企業主納帕公開控訴:她被兒子與媳婦以求醫為由,強行送入北碧府一家護理中心,禁錮超過兩年半。她稱自己遭到毆打、被強迫服藥,直至偷偷聯絡姐姐才得以脫身。警方隨後突擊檢查,現場發現焊接成籠的病床、鐵柵欄和刀片鐵絲網,床位從外面上鎖。納帕還表示,回家後打開保險箱,原本約900萬泰銖的財物已不足100萬。
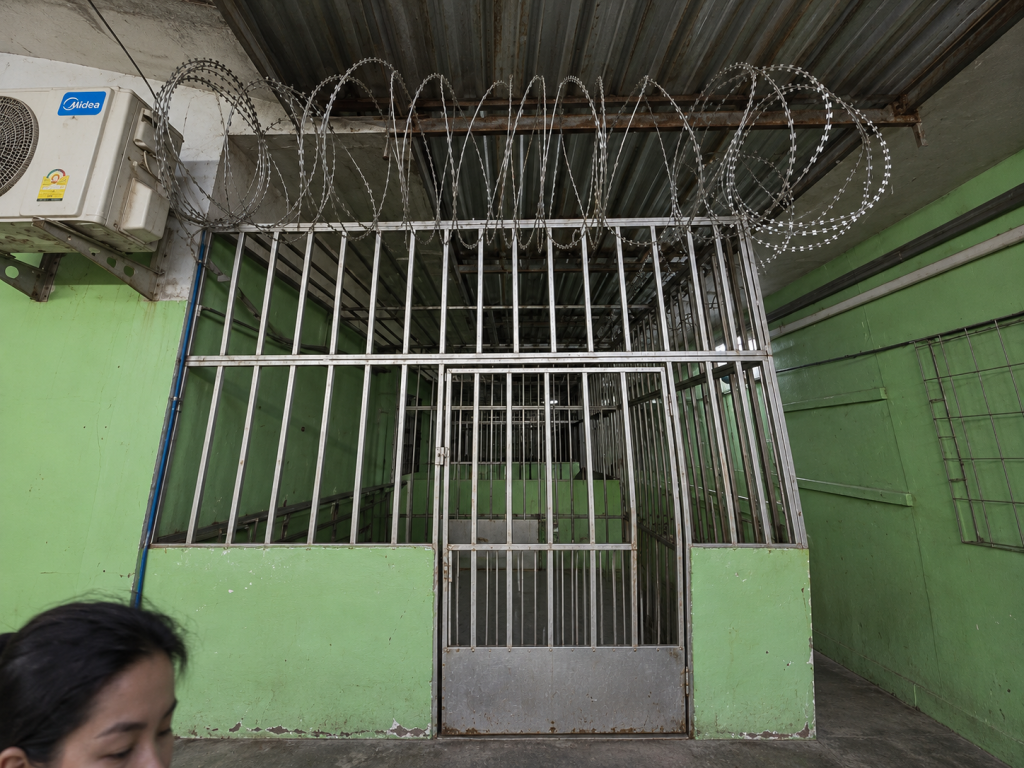
兒子在電視節目中下跪,稱只是希望母親接受治療,否認侵佔財產;護理中心負責人亦否認囚禁及傷害入住者。雙方各執一詞,事實仍待調查。但事件本身已提出一個無法迴避的問題:當財富與控制權一次過交出,而晚年保障未有預先安排,一旦親情變化,個人處境可能迅速惡化。
(一)事件背後:資產交出容易,控制權收回很難
納帕的經歷之所以值得高淨值家庭重視,不在於個案的戲劇性,而在於其結構具有普遍性。
她白手起家經營化妝品生意多年,積累了數十億泰銖身家,資產、企業與家庭高度綁定。這類家庭的常見路徑是:創辦人年長後,把企業股權、戶口和管理權逐步交予子女,依靠口頭默契維繫晚年安排。
問題在於,資產一旦完成轉名,法律上的擁有權隨之轉移,原擁有人對資產的支配能力便取決於子女的意願,而非制度約束。人身自由、醫療決定與財產管理,都可能因此置於同一人的控制之下;這正是本案最值得警惕的地方。
(二)傳承安排必須預先守住的三條底線
1、保障不能丟:安老、醫療與護理費用要先行鎖定
資產可以傳承,但足以應付晚年的安老資金、醫療費和長期護理費用,應在移交其他資產之前另行預留,並透過制度安排鎖定用途。無論家庭關係如何變化,本人的基本生活與醫療開支都不應依賴任何人的態度。
2、權力不能亂:經營權、動用權與失能後的管理權要分別明確
企業由誰經營、資產由誰動用、本人失能後由誰依法管理財產,是三件不同的事,不能混為一談。實務上可透過授權安排與監護規劃,事先訂明權限範圍和啟動條件,避免出事後由子女臨時爭奪。
3、分錢要有規則:分配的時間、金額與約束條件要事先列明
子女何時取得財產、能取得多少、出現揮霍或債務問題時如何處理,不宜簡單一次過分光,更不能把家族未來押在「親情永遠不變」的假設上。規則的意義不在於不信任家人,而在於讓親情不必承受財富分配的全部壓力。
(三)家族信託如何回應本案的三個問題
針對上述三條底線,家族信託配合監護、授權與企業治理機制,可以提供制度化的實現路徑:
● 誰管錢:資產轉入信託後,由受託人依信託契約管理;委託人可透過保留權力、設立保護人等安排,保留對重大決策的參與和監督。
● 誰受益:委託人可將本人設為主要受益人,信託收益優先用於本人的安老、醫療與護理開支;子女的分配按約定的時間、條件和金額執行,避免一次過轉移。
● 誰監督:信託契約可訂明保護人(監察人)機制,並配合持久授權書等工具,在委託人失能時由指定人士依法接管事務,減少「誰說了算」的爭議。
這套安排的價值不在於對抗家人,而在於把「照顧家人」從道德承諾變成可執行的制度:資產在規則內流動,本人晚年的開支有優先保障,子女的權益也有明確預期。
納帕事件中,資產易手在先、爭議出現在後,重新掌握控制權的難度遠高於事先規劃。錢還在自己手裏時作出的安排,叫主動規劃;等資產轉名、關係破裂或本人失能之後再想補救,空間往往所餘無幾。對持有企業股權和多類資產的家庭而言,預先回答「誰管錢、誰受益、誰監督」,正是對晚年最實際的保障。
常見(FAQ)問題彙總
Q:家族信託如何防止類似納帕事件中的財富失控風險?
A:核心在於擁有權轉移,但利益與監督權可保留。委託人將資產轉入信託後,由受託人按信託契約獨立管理,子女無法隨意處置;委託人可將本人設為主要受益人,確保安老、醫療費用優先支付,並透過保留權力或設立保護人監督重大決策。即使本人失能或家庭關係變化,資產仍按既定規則運作,不取決於任何單一家庭成員的意願。
Q:財富傳承中,為甚麼要預先安排失能後的財產管理權?
A:因為失能往往伴隨判斷力和行動能力喪失,正是財產最容易失控的時刻。若事先未有透過監護規劃、持久授權書或信託安排指定管理人和權限範圍,財產管理可能在子女之間產生爭議,甚至被個別人士單獨掌控。預先安排能確保失能期間資產按本人意願使用,醫療和生活開支有人負責、有人監督。
Q:高淨值家庭在向子女移交資產前,應優先保留哪些保障?
A:應優先保留三類保障:一是足以應付安老、醫療和長期護理的專項資金,並透過制度鎖定用途;二是企業經營權、資產動用權和失能後管理權的清晰劃分,避免權力集中於一人;三是書面的分配規則,訂明子女取得財產的時間、金額和約束條件。這些安排的本質是把晚年保障建立在制度上,而非單純依賴親情。
免責聲明:本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務和稅務等專業意見。