2026年10月,泰国63岁化妆品企业主纳帕公开控诉:她被儿子与儿媳以就医为由,强行送入北碧府一家照护中心,禁锢超过两年半。她称自己遭到殴打、被强迫服药,直至偷偷联系姐姐才得以脱身。警方随后突击检查,现场发现焊接成笼的病床、铁栅栏和刀片铁丝网,床位从外面上锁。纳帕还表示,回家后打开保险柜,原本约900万泰铢的财物已不足100万。
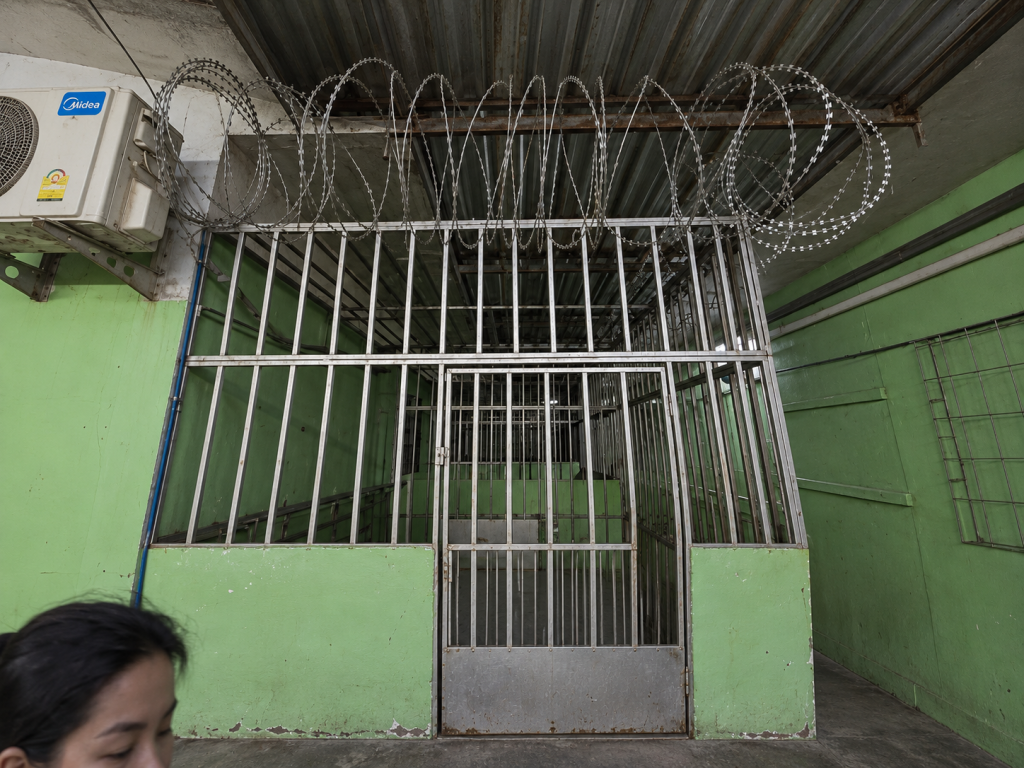
儿子在电视节目中下跪,称只是希望母亲接受治疗,否认侵占财产;照护中心负责人亦否认囚禁及伤害入住者。双方各执一词,事实仍待调查。但事件本身已提出一个无法回避的问题:当财富与控制权一次性交出,而晚年保障没有提前安排,一旦亲情变化,个人处境可能迅速恶化。
(一)事件背后:资产交出容易,控制权收回很难
纳帕的经历之所以值得高净值家庭重视,不在于个案的戏剧性,而在于其结构具有普遍性。
她白手起家经营化妆品生意多年,积累了数十亿泰铢身家,资产、企业与家庭高度绑定。这类家庭的常见路径是:创始人年长后,把企业股权、账户和管理权逐步交给子女,依靠口头默契维系晚年安排。
问题在于,资产一旦完成过户,法律上的所有权随之转移,原所有人对资产的支配能力便取决于子女的意愿,而非制度约束。人身自由、医疗决定与财产管理,都可能因此置于同一个人的控制之下——这正是本案最值得警惕的地方。
(二)传承安排必须提前守住的三条底线
1、保障不能丢:养老、医疗与护理费用要先行锁定
资产可以传承,但足以覆盖晚年的养老钱、医疗费和长期护理费用,应在移交其他资产之前单独留出,并以制度方式锁定用途。无论家庭关系如何变化,本人的基本生活与医疗支出都不应依赖任何人的态度。
2、权力不能乱:经营权、动用权与失能后的管理权要分别明确
企业由谁经营、资产由谁动用、本人失能后由谁依法管理财产,是三件不同的事,不能混为一谈。实践中可通过授权安排与监护规划,事先约定权限边界和启动条件,避免出事后由子女临时争夺。
3、分钱要有规则:分配的时间、额度与约束条件要事先写明
子女何时取得财产、能取得多少、出现挥霍或债务问题时如何处理,不宜简单一次分光,更不能把家族未来押在「亲情永远不变」的假设上。规则的意义不在于不信任家人,而在于让亲情不必承受财富分配的全部压力。
(三)家族信托如何回应本案的三个问题
针对上述三条底线,家族信托配合监护、授权与企业治理机制,可以提供制度化的实现路径:
● 谁管钱:资产转入信托后,由受托人依信托契约管理;委托人可通过保留权力、设立保护人等安排,保留对重大决策的参与和监督。
● 谁受益:委托人可将本人设为主要受益人,信托收益优先用于本人的养老、医疗与护理支出;子女的分配按约定的时间、条件和额度执行,避免一次性转移。
● 谁监督:信托契约可约定保护人(监察人)机制,并配合持久授权书等工具,在委托人失能时由指定人士依法接管事务,减少「谁说了算」的争议。
这套安排的价值不在于对抗家人,而在于把「照顾家人」从道德承诺变成可执行的制度:资产在规则内流动,本人晚年的支出有优先保障,子女的权益也有明确预期。
纳帕事件中,资产易手在先、争议出现在后,重新控权的难度远高于事先规划。钱还在自己手里时做出的安排,叫主动规划;等资产过户、关系破裂或本人失能之后再想补救,空间往往所剩无几。对持有企业股权和多类资产的家庭而言,提前回答「谁管钱、谁受益、谁监督」,正是对晚年最实际的保障。
常见(FAQ)问题汇总
Q:家族信托如何防止类似纳帕事件中的财富失控风险?
A:核心在于所有权转移但利益与监督权可保留。委托人将资产转入信托后,由受托人按信托契约独立管理,子女无法随意处置;委托人可将本人设为主要受益人,确保养老、医疗费用优先支付,并通过保留权力或设立保护人监督重大决策。即使本人失能或家庭关系变化,资产仍按既定规则运行,不取决于任何单一家庭成员的意愿。
Q:财富传承中,为什么要提前安排失能后的财产管理权?
A:因为失能往往伴随判断力和行动能力丧失,正是财产最易失控的时刻。若事先未通过监护规划、持久授权书或信托安排指定管理人和权限边界,财产管理可能在子女间产生争议,甚至被个别人单独掌控。提前安排能确保失能期间资产按本人意愿使用,医疗和生活支出有人负责、有人监督。
Q:高净值家庭在向子女移交资产前,应优先保留哪些保障?
A:应优先保留三类保障:一是足以覆盖养老、医疗和长期护理的专项资金,并以制度锁定用途;二是企业经营权、资产动用权和失能后管理权的清晰划分,避免权力集中于一人;三是书面的分配规则,明确子女取得财产的时间、额度和约束条件。这些安排的本质是把晚年保障建立在制度上,而非单纯依赖亲情。
免责声明:本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务和税务等专业意见。