前言
2026年7月20日,香港影壇傳奇人物謝賢安詳離世,享年89歲。其遺囑細節曝光後引發輿論嘩然:總額超過1億港元的遺產中,90%留給第三代孫輩,而已功成名就的親生兒女僅分得10%。外界紛紛質疑「偏心」,然而,當我們剝離情感的喧囂,從財富管理與傳承的專業視角審視,這份安排或許揭示了一個常被忽略的命題:當子女已具備獨立創富能力時,財富應如何傳遞,才能真正實現跨代保護?
從「銀幕四哥」到財富傳承案例
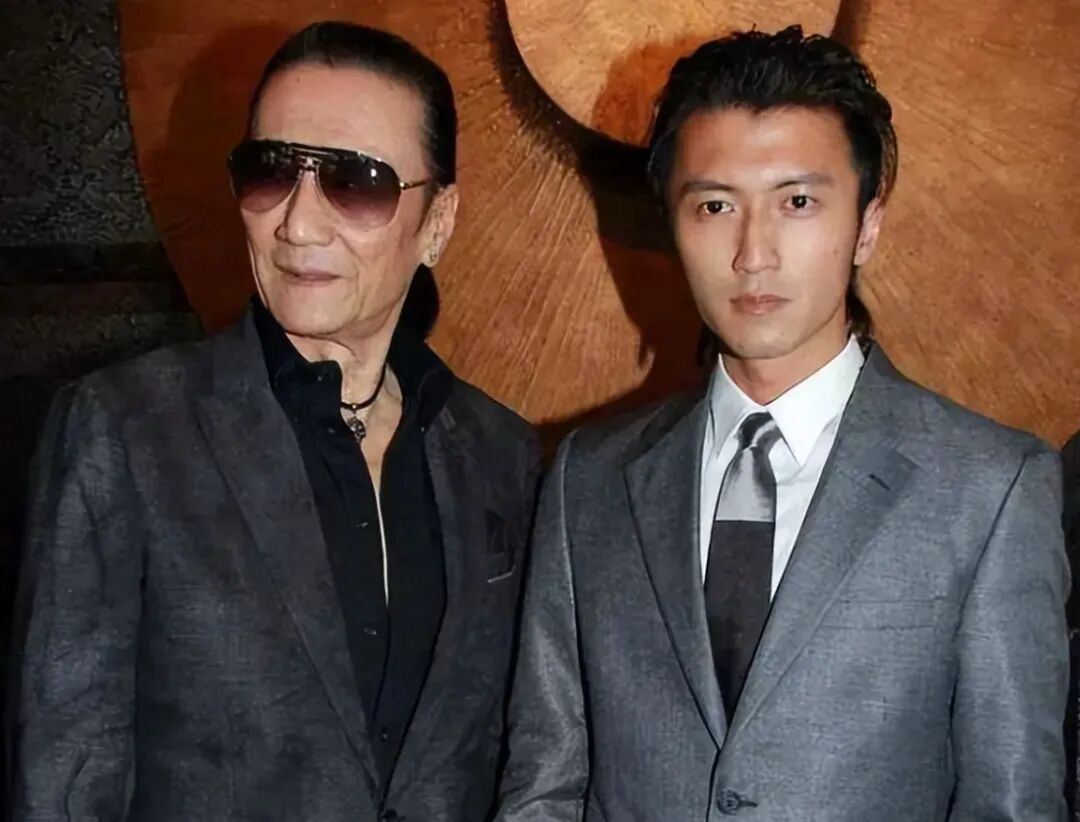
謝賢,本名謝家鈺,1936年出生於香港。
上世紀六十年代,他以俊朗外形和精湛演技迅速崛起,成為粵語片時代的頂級小生。八十年代轉戰電視界後,《千王之王》中的「羅四海」一角更是深入人心,「四哥」之稱由此響徹整個華人世界。在長達七十年的演藝生涯中,他不僅積累了可觀的個人財富,更以瀟灑不羈的形象成為幾代觀眾的集體記憶。
在家庭結構方面,謝賢經歷過兩段婚姻——先後與台灣女星甄珍及香港演員狄波拉結為連理,育有一子一女:兒子謝霆鋒(1980年出生)及女兒謝婷婷(1982年出生)。謝霆鋒自16歲簽約英皇娛樂出道後,從最初的全港噓聲中一路蛻變為亞洲級娛樂巨星,其後更跨界創立「鋒味」餐飲品牌,涉足電影投資、商業代言等多個領域,據公開資料顯示,其個人資產早已超過父親。謝婷婷同樣在演藝與商業領域建立了獨立事業。
正是這樣的家庭背景——父親累積了億元級財產,而子女均已具備強大的創富能力與抗風險能力——使得謝賢的遺產安排脫離了普通的「分家」範疇,進入了一個更為複雜的財富管理命題:當下一代已無需依賴遺產生存時,財富傳承的核心目標應該是什麼?
一、輿論場中的「偏心」迷霧:為何90%給孫輩引發爭議?
遺囑公開後,社交平台上的反應幾乎一面倒地指向「不公平」:親生骨肉只分零頭是否太絕情?難道孫輩比親生兒女更重要?這反映的是大眾對財富傳承的直覺式理解:遺產應按親疏平均分配,多給任何一方都意味著偏心。
然而,要真正理解這份安排,我們需要暫時放下情感判斷,轉而探討一個更具普遍意義的問題:在高淨值家庭的財富傳承中,「怎麼給」往往比「給多少」更關鍵。
二、直接贈予的三重風險:為何「簡單分錢」可能是最危險的選擇?
假設謝賢選擇最傳統的方式——將1億港元平均分配給子女,表面上看是最「公平」的做法,但在財富管理的專業視角下,這種直接贈予模式可能讓子女面臨三重難以察覺的風險:
●婚姻變動風險
根據香港法律,夫妻在婚姻存續期間取得的財產(包括繼承或贈與所得),在離婚時可能被納入財產分割的範圍。一旦子女遭遇婚姻變故,直接登記在其名下的遺產可能被要求分割。
●經營與債務風險
謝霆鋒目前涉足餐飲、電影製作、商業投資等多個領域。商業世界的特點在於,即便當前運營良好,也無法完全排除未來可能出現的企業債務、擔保連帶責任或投資虧損。一旦這些風險爆發,名下的個人資產(包括直接繼承的遺產)可能面臨債權人的追索。類似的案例在商界並不罕見。
●投資決策風險
財富的快速增值有時反而會帶來新的挑戰。當資金量超出日常所需時,如何進行合理配置、避免衝動投資或過度消費,考驗的是資產管理能力而非單純的財富規模。歷史上不乏因投資失誤導致家族財產大幅縮水的案例。
這三重風險的共同特點是:它們不是概率極低的黑天鵝事件,而是高淨值人群在日常財富管理中需要系統性應對的常態化問題。 傳統的直接贈予模式本質上是將財富的「所有權」與「控制權」同時移交,一旦移交完成,原始財富創造者便失去了對資產後續命運的影響力。
三、隔代傳承的邏輯:為何跳過二代、鎖定三代是理性選擇?
謝賢遺囑中最引發討論的設計,是將90%的財富跨過子女一代,直接指向第三代孫輩。這種「跳級傳承」模式在國際老牌富裕家族中並不鮮見,背後主要基於兩個事實判斷:
第一,子女的邊際需求較低。 謝霆鋒與謝婷婷均擁有獨立的事業與穩定收入。對他們而言,父親留下的遺產更多是「保障性資產」而非「生存性資產」,增加幾千萬港元對生活品質的實際提升有限。但對於尚處於成長階段的孫輩而言,這筆資金意味著更優質的教育資源、創業啟動資金,以及人生重要節點上的經濟安全網。
第二,減少代際流轉中的耗損。 財富每一次從上一代交接至下一代,都可能面臨稅務成本、債務風險、婚姻分割、投資虧損等「漏損」。若採用「父→子→孫」的逐步傳遞路徑,資產需經歷兩次交接風險;而透過信託架構直接鎖定孫輩受益權,則可降低中間環節的不確定性。
此外,謝賢留下的並非單一類型資產,而是多元化的資產組合——物業、股份、企業權益、影視版權及現金等。不同類型的資產,面臨的傳承問題截然不同:物業需要持續管理,股份面對市價波動,企業股權涉及管理接班,版權涉及授權與期限,現金面臨通脹與過度消費風險。簡單一句「全部留給孩子」並不能系統性地應對這些差異化挑戰。
四、家族信託的核心價值:把財富放進「規則」而非放進「口袋」
當然,這並非意味著謝賢「不愛子女」,而是基於一個現實考量:財富傳承的本質不是「分錢」,而是「資產配置」——將有限的資源配置到最能發揮長期價值的地方。謝賢留給孫輩的90%遺產,並非簡單地「直接劃撥」,而是透過信託機制進行管理与分配。這一細節至關重要,因為它揭示了這份遺囑真正的專業含量。
什麼是家族信託?
家族信託(Family Trust)本質上是一套資產管理與分配的法律契約。
委託人(此處為謝賢)將合法資產的所有權轉移給受託人(專業信託機構),由受託人嚴格按照委託人生前設立的契約條款,為指定受益人(此處為孫輩)管理和分配財富。
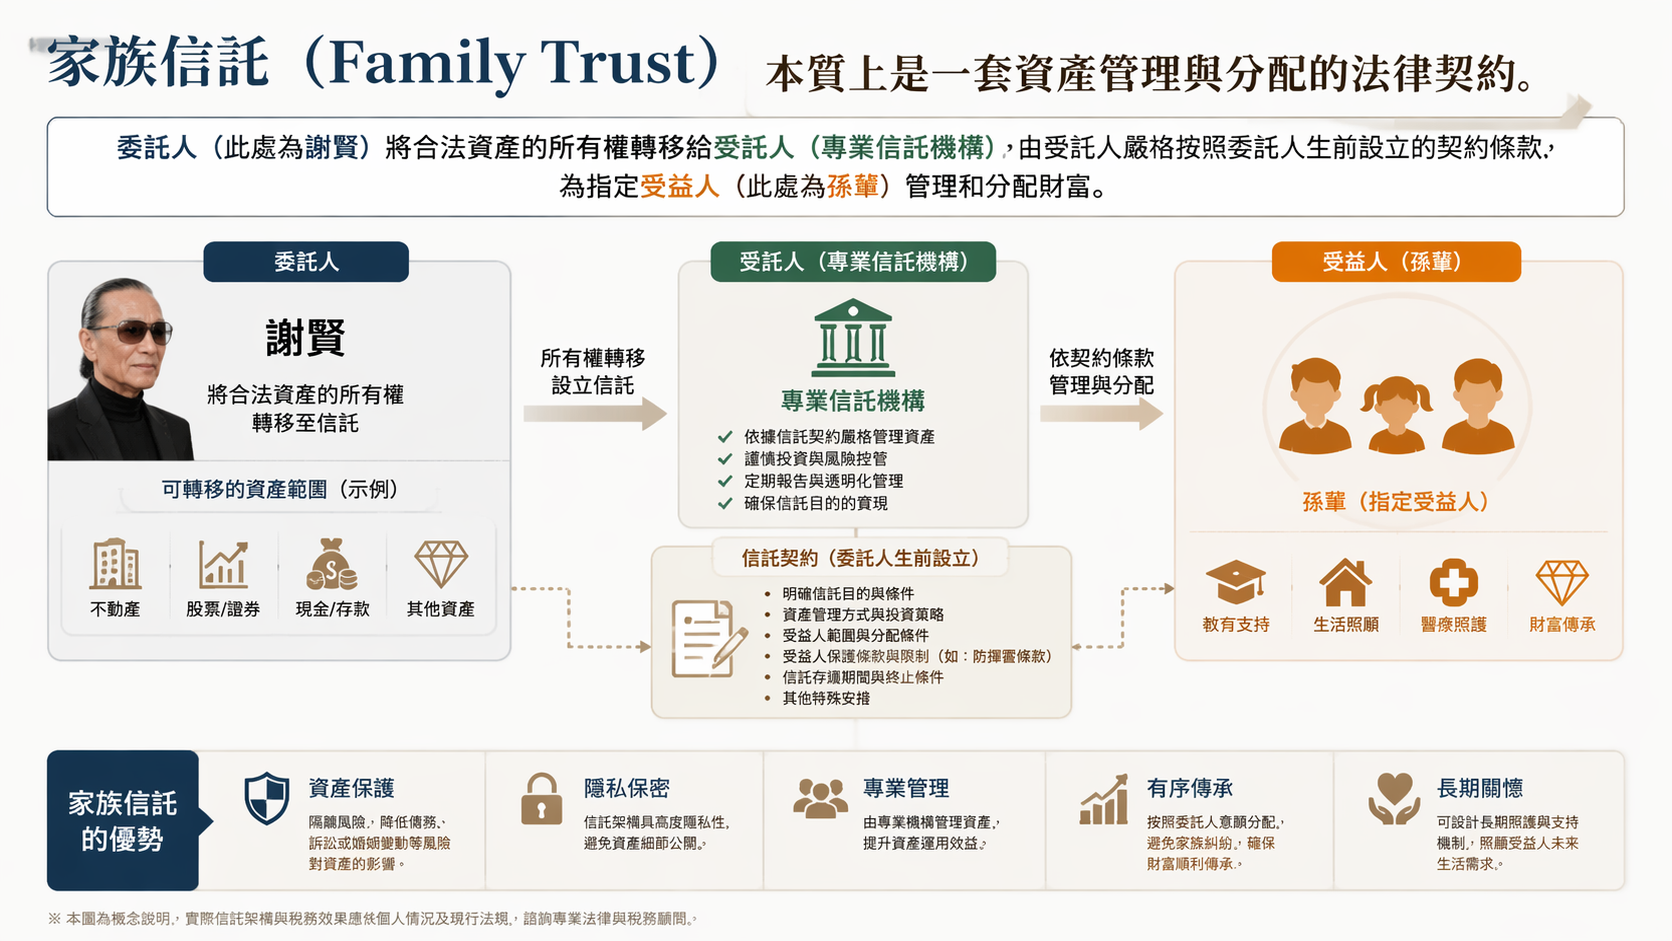
相比遺囑(解決「誰得到甚麼」的一次性分配,約束力有限且需公開認證)與保險(適合現金類精準傳遞,但對複雜資產管理能力有限),家族信託是最靈活也最全面的傳承工具——它不僅解決分配問題,更在資產管理、條件式分配、風險隔離和跨代延續等方面提供制度性保障。
這項制度設計的精妙之處,體現在以下幾個層面:
●誰來管理?——由專業受託人負責資產的日常管理與投資決策,確保資產持續保值增值。
●什麼時候可以使用?——可設定年齡、教育里程碑、創業計劃等觸發條件,例如:十八歲前僅可用於教育支出;二十五歲左右若有創業計劃可申請啟動資金;結婚、購房、生育等節點可領取定額補助;重大疾病時觸發緊急保障機制。
●用於甚麼目的?——教育、醫療、創業支持或生活保障,各項用途可分別設定額度與規則,防止財富偏離設立者初衷。
●如何保障下一代?——通過條件式分配防止受益人揮霍,若受益人企圖一次性提取大量資金用於非既定用途,受託人有權依據契約條款拒絕。
●如何隔離風險?——信託資產在法律上具有獨立性,不屬於委託人、受託人或受益人的個人財產。即便受益人面臨婚姻財產分割、債務追償或商業失敗,信託資產不會被納入個人資產範圍,為家族財富築起「防火牆」。
回到謝賢案例,這份信託安排的實質是:他沒有把財富「給」了某個人,而是把財富放進了一套「規則」裡。 這套規則由他生前制定,在他離開後仍將自動運作,確保財富按委託人意願長期惠及後代。
五、從案例到啟示:高淨值家庭應如何思考財富傳承?
謝賢的遺產安排引發廣泛討論,是因為它觸及了許多高淨值家庭終將面對的問題:當財富累積到一定規模時,傳承的核心挑戰不再是「有多少」,而是「如何安全有效地交出去」。
對於正在思考財富規劃的家庭,以下幾個維度值得參考:
●評估每代人的實際需求
財富傳承不是「平均分配」的遊戲,而是基於每代人生命週期的資源配置。已成年的子女若已有穩定事業,對遺產的依賴度通常較低;尚在成長期的孫輩則更需要長期資金支持。
●識別潛在風險敞口
直接贊與看似簡單,但可能讓子女暴露在婚姻、債務、投資等多重風險之下。應系統性評估這些風險,並考慮通過信託、人壽保託等適當法律工具進行隔離。
●尋求專業建議並提早規劃
財富傳承涉及法律、稅務、信託、投資等多個領域,通常需要律師、稅務顧問、信託顧問等團隊共同協作。最佳規劃時間點是「越早越好」,同時隨環境變化定期檢視和更新方案。
結尾
謝賢的遺產安排,表面上看是一組引人爭議的數字分配,但若穿透輿論的情緒化表層,我們看到的其實是一位耄耋老人用畢生經驗為家族佈下的長遠防線。他年輕時風光過也落魄過,賺过大錢也欠过巨債,比任何人都清楚财富若缺乏規則約束,可能帶來的毀滅性後果。
正因如此,他選擇了一種「有條件的給予」——不是因為偏寵某一位家人,而是因為他深知:真正愛一個人的方式,不是毫無保留地滿足其一時所欲,而是在自己缺席的未來裡,依然能為其提供穩妥的守護。
財富傳承的本質,從來不是數字的轉移,而是價值觀與責任感的延續。當一個人願意在清醒時刻花費心思去設計一套跨越數十年的財富規則,這本身便已說明:他所傳遞的,遠比金錢更厚重。
免責聲明
本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務和稅務等專業意見。