對沒有子女的高淨值人士與家庭而言,這意味著主動放棄了傳統家庭內部預設的保障機制。沒有子女作為默認的監護人、付款人和繼承人,晚年的安全感必須從依賴人情轉向依賴制度。
丁克養老需要回答四個問題:錢如何終身給付、失能後誰簽字、照護服務誰監督、身故後財產給誰。這四個問題涉及不同的工具及權限,本文將解釋信託與配套安排如何回應。
一、丁克養老的四個結構性缺口
(一)長壽風險與現金流缺口
沒有子女作為潛在經濟後盾,需要建立一個足以覆蓋晚年生活、醫療和護理費用的資金池。核心是對沖長壽風險,避免資金早於養老需要耗盡。
(二)失能後的決策缺口
丁克晚年最大的風險不是沒錢,而是失能後沒人簽字、沒人監督。失去決策能力後,需要有人依法作出決定、處理事務並接受監察。財產充足,也不代表他人有權代為調用或安排治療。
(三)照護服務缺口
有錢不等於有服務。養老社區、護理機構、居家照顧需要提前篩選、簽約與監督。還要確定由誰協調服務、檢視質素及調整安排。
(四)財富歸屬缺口
若無遺囑,遺產一般按法定繼承處理。無子女仍可能有配偶、父母等繼承人。未婚伴侶、朋友未必有繼承權。若希望財富流向特定個人或公益機構,必須提前作出法律安排。
二、四個缺口,分別需要哪些工具?
資金給付、人身決策、照護服務與財產分配,涉及不同責任。
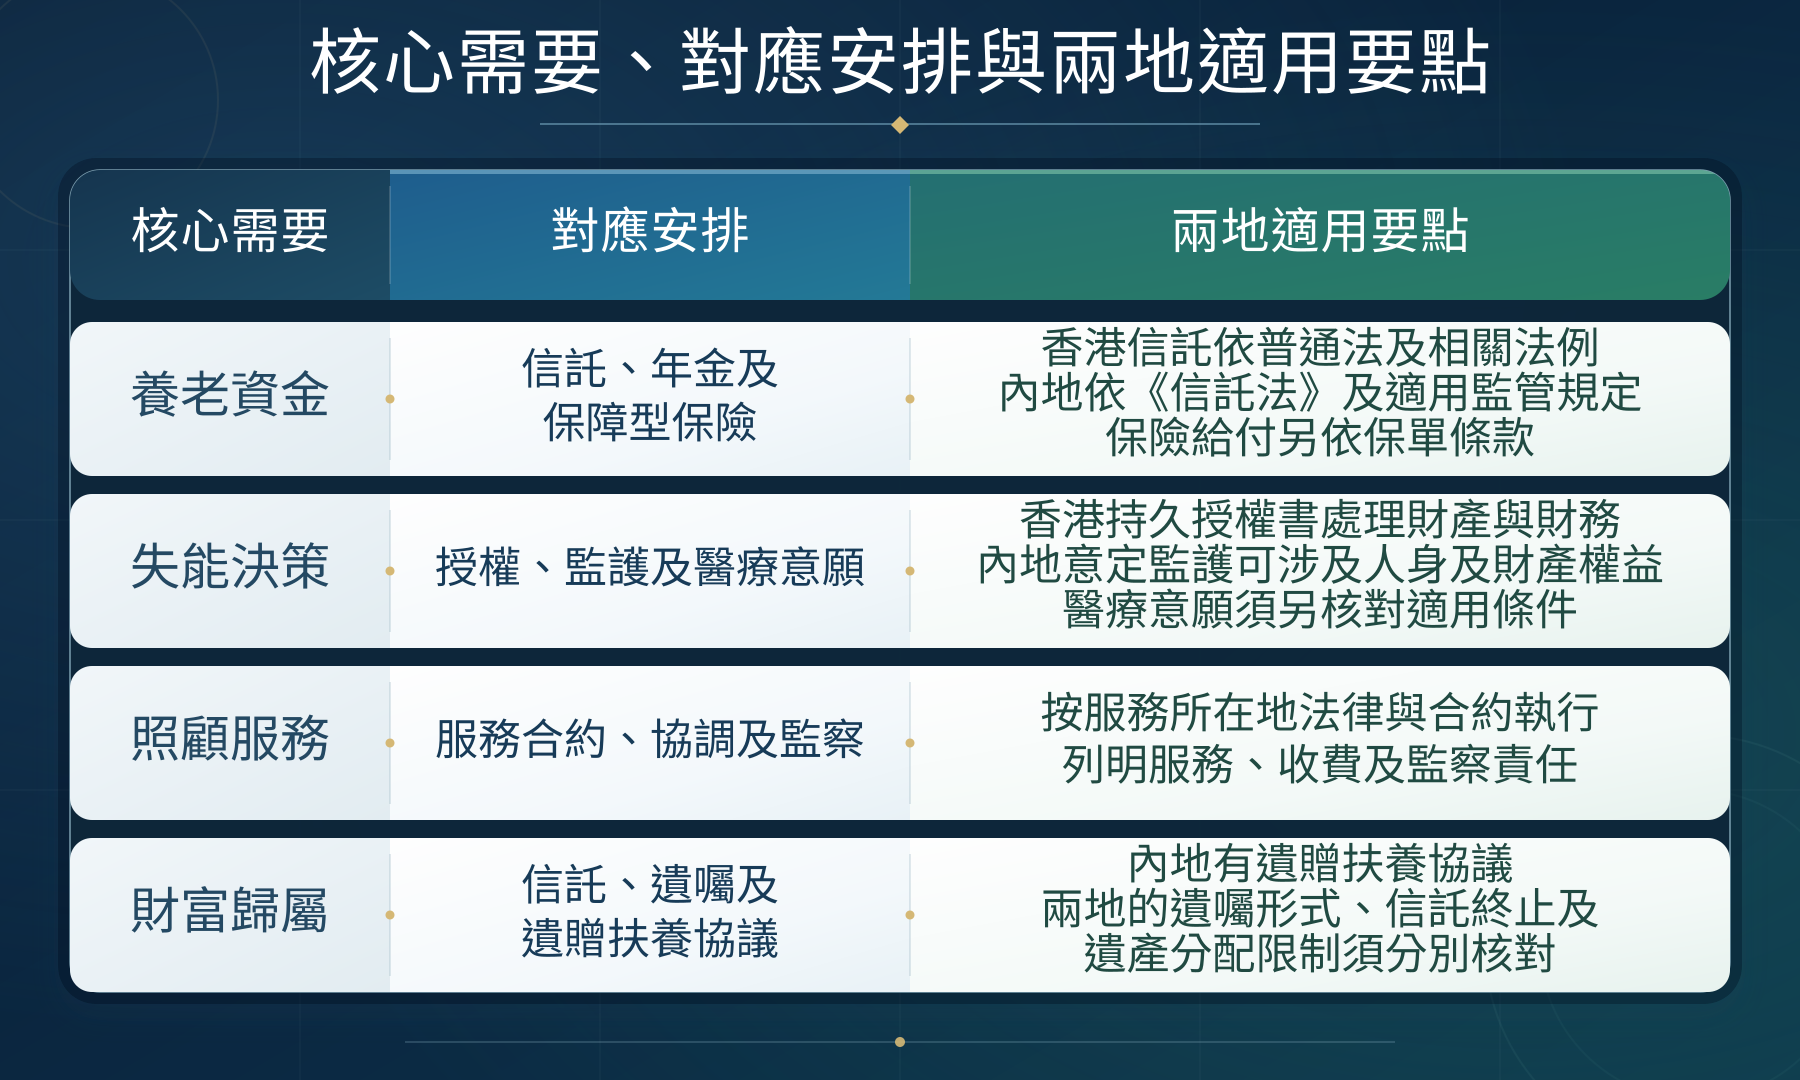
信託可承接財產管理及支付,授權、監護、服務合約及遺囑則處理相應環節。香港與內地的工具名稱、權限及啟動條件須分別確認:
三、信託能做什麼,不能做什麼
養老安排須在本人無法親自處理事務時仍可運作。對需要長期管理資產及按條件給付的家庭,本文以信託為主要工具。信託在丁克養老中的核心角色,是將「錢」變成有規則的長期機制。
(一)養老資金的給付
信託可約定按月、按季或按條件支付生活費、醫療費、護理費、養老社區費用,並訂明本金使用及預算調整,實現「專款專用、人錢分離」。
(二)失能期間的支付
信託財產原則上獨立於受託人自有財產。受託人可依文件持續管理與付款,配合報告及覆核,降低挪用風險,減少支付安排對本人即時指示的依賴。
(三)照顧費用的支付
受託人可按條款直接向服務機構付款,並核對費用憑證與服務紀錄,減少經由他人轉交款項的環節。
(四)身後受益與餘產歸屬
信託可依法指定伴侶、朋友、慈善機構為受益人,並設定給付條件、時間表與用途。夫妻可先保障在世一方,再分配餘產。適用內地《信託法》且委託人為唯一受益人時,身故會導致信託終止,財產按遺產處理。
上述功能以信託有效設立及資產依法納入為前提,並不保證終身資金充足。
物業、股權可按適用法律及條款管理或處置,但須完成納入手續;有資產仍須有現金收入或變現安排,才能支付費用。受託人身份本身不授予醫療決策權,照護服務及質素監察仍須另作安排。
這些都需要專門的法律安排。
四、補位工具:銜接決策、照顧與遺產安排
信託建立財產管理及付款規則後,決策權、照護服務及其他財產仍需由配套安排承接。
(一)決策與授權
香港持久授權書處理財產與財務;監護人的權限須依監護令確認。預設醫療指示限於符合條件時拒絕接受特定的維持生命治療。
內地成年人可在具備完全民事行為能力時經協商書面確定意定監護人,於全部或部分喪失行為能力後依法履職;醫療預囑須另核對當地效力。
(二)照顧服務與監察
照護合約應列明服務內容、收費、需要改變時的調整及終止方式。
另指定有權協調服務的人,定期核查服務紀錄及實際照護情況;按約定向受託人提供費用憑證,供付款審核。原負責人不能履職時,須有接替安排。
(三)保險:補充現金流與風險保障
信託管理及分配資產,保險則補充現金流或轉移受保風險。
年金可補充定期收入,是否終身支付須核對條款;醫療及長期護理保障可分擔受保費用。壽險身故保險金可銜接在世一方或後續受益人的信託安排,不應當作受保人本人的生前養老資金。
(四)遺囑與遺贈扶養:處理信託以外的安排
遺囑可處理未納入信託或依法歸入遺產的財產,並指定遺囑執行人。內地可用遺贈扶養協議,與法定繼承人以外的個人或組織約定生養死葬義務與遺贈權利。香港合資格人士可申請合理經濟給養;內地遺囑須為缺乏勞動能力且沒有生活來源的繼承人保留必要份額。
五、跨境資產:何時需要雙法域安排
資產、居住地或受益人涉及香港與內地時,須核對資產所在地法律、文件的承認及執行、稅務與外匯要求。是否需要分別簽立文件,取決於具體資產及執行安排,不能僅按信託設立地判斷。
六、結語
一套完整的安排,應在本人失去決策能力後延續資產管理與照護,並在身故後落實財產分配。其價值在於把個人意願轉化為有權限、有監察、有接替的執行安排,並隨健康、家庭關係及居住地的變化定期覆核,讓財富持續支持本人及所關心的人。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。