對大多數家庭而言,留學是一項以年為單位、橫跨境內境外兩個資金環境的長期投入:學費按學年剛性支付,生活費按月發生,而孩子往往尚未具備獨立的財務管理能力。如何讓資金按時、足額、有序地支撐學業,並在家庭遭遇變故時不受牽連,正是信託規劃要回答的問題。
一、需求所在:教育資金的三個特徵
其一,週期長。從預科、本科到研究生,支出跨度常達八年乃至更久。
其二,金額大且跨地域。學費按學年剛性支付,生活費按月發生,還需辦理外幣購匯與跨境付匯。
其三,受益人管理能力弱。子女多為未成年人或初入社會,一次性持有大額資金既不安全,也容易養成揮霍的習慣。
傳統的「家長直接匯款」模式,難以同時滿足專款專用、持續給付與風險隔離三項要求;家庭一旦遭遇收入波動、婚姻變動或突發變故,學業資金往往最先受到衝擊。
二、機制所在:財產獨立,按約分配
根據《中華人民共和國信託法》,信託是委託人基於對受託人的信任,將財產權委託給受託人,由受託人按委託人的意願、為受益人的利益進行管理或處分的法律安排。信託一經設立,信託財產即獨立於委託人和受託人的固有財產,受益人按信託文件約定的條件與時點取得分配。
這一機制恰好對應前述三項要求:教育資金從家庭一般財產中劃出,由受託人依約管理;給付規則白紙黑字,不因任何人的意願隨意變更;即便委託人發生變故,受託人仍按既定條款履行給付。
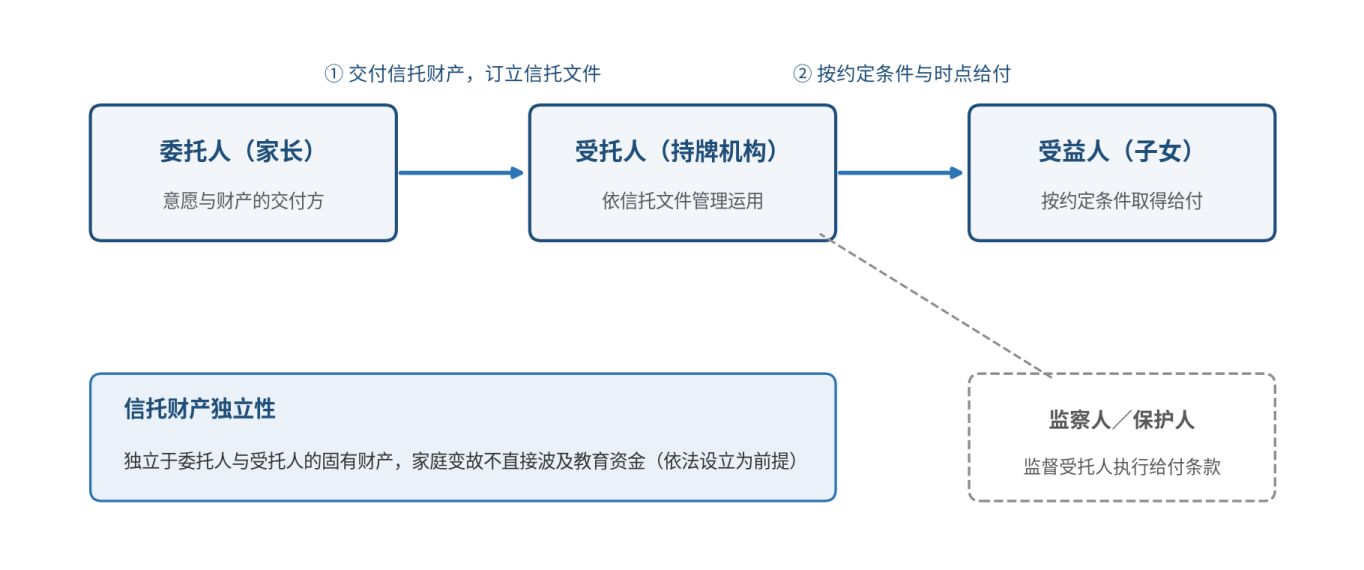
香港作為普通法法域,依託《受託人條例》等構建了成熟的受託人制度,是跨境家庭常用的另一法律環境。
三、工具所在:四類安排,門檻分明
過去,信託常被視為高淨值家庭的專屬安排;近年來,隨著家庭服務信託、保險金信託等工具的門檻不斷下沉,普通留學家庭也有了用得上的選擇。家庭可以依資產體量與需求,在以下四類工具中選擇:
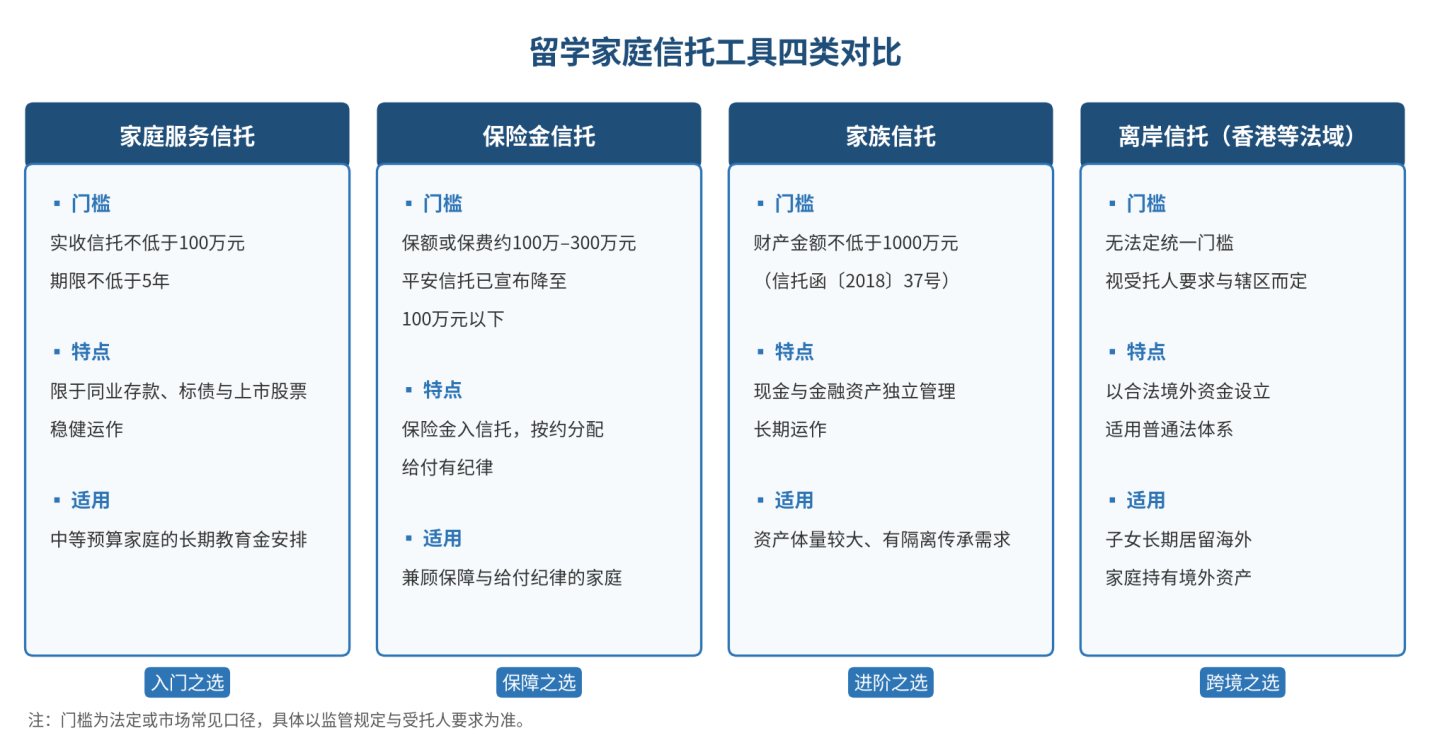
制度層面,監管框架也在持續完善:股權、不動產等非資金財產入信託的登記試點正在推進,相關規則落地後,更多形態的家庭財產將可以被納入信託安排。
以下是一個情景示例:某家長擬送17歲的子女赴海外就讀高中,以一份保額300萬元的人壽保險單設立保險金信託,約定學費由受託人直接支付給學校,生活費按月定額給付,大額支出須經委託人指定的監察人書面同意。如此,既未改變原有的學業安排,又為資金加上了紀律約束。
四、路徑所在:把握四個環節
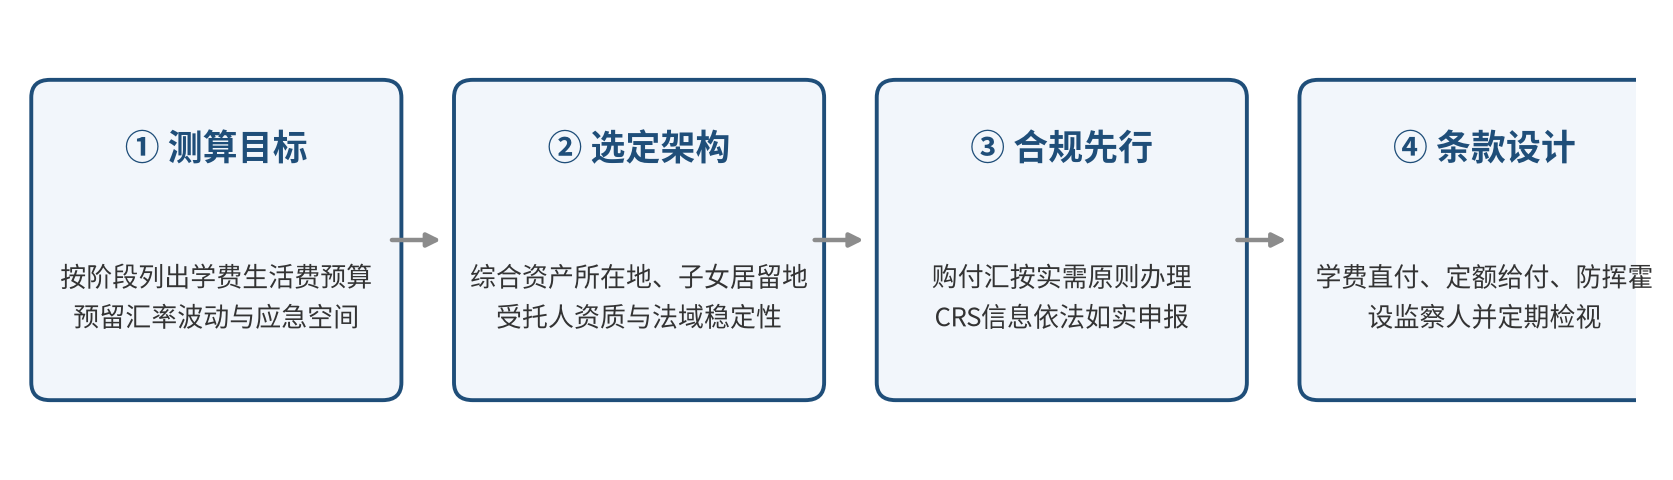
第一,測算目標,劃清邊界。按就讀階段列出學費、生活費總預算,預留匯率波動與應急空間,明確哪些資金進入信託、哪些留在體外。
第二,選定架構與法域。綜合資產所在地、子女未來居留地、受託人資質與轄區法律的穩定性作出選擇:資金主要留在境內的,不必捨近求遠搭建境外架構;子女未來長期在海外生活的,則宜提前規劃跨境安排。
第三,資金與稅務合規先行。個人購匯實行年度總額管理,便利化額度為每人每年等值5萬美元;留學學費、生活費超出額度的,可憑錄取通知書、學費證明等材料,按實需原則在銀行辦理,具體以國家外匯管理局的規定為準。同時,中國內地與香港均已實施金融帳戶涉稅資訊自動交換(CRS),境外帳戶資訊依法透明,任何架構都應建立在如實申報的基礎之上。
第四,條款設計與動態檢視。學費直付、定額給付、防揮霍條款、監察人設置,均應寫入信託文件;隨子女年齡與學業階段的變化,定期回顧並調整給付規則。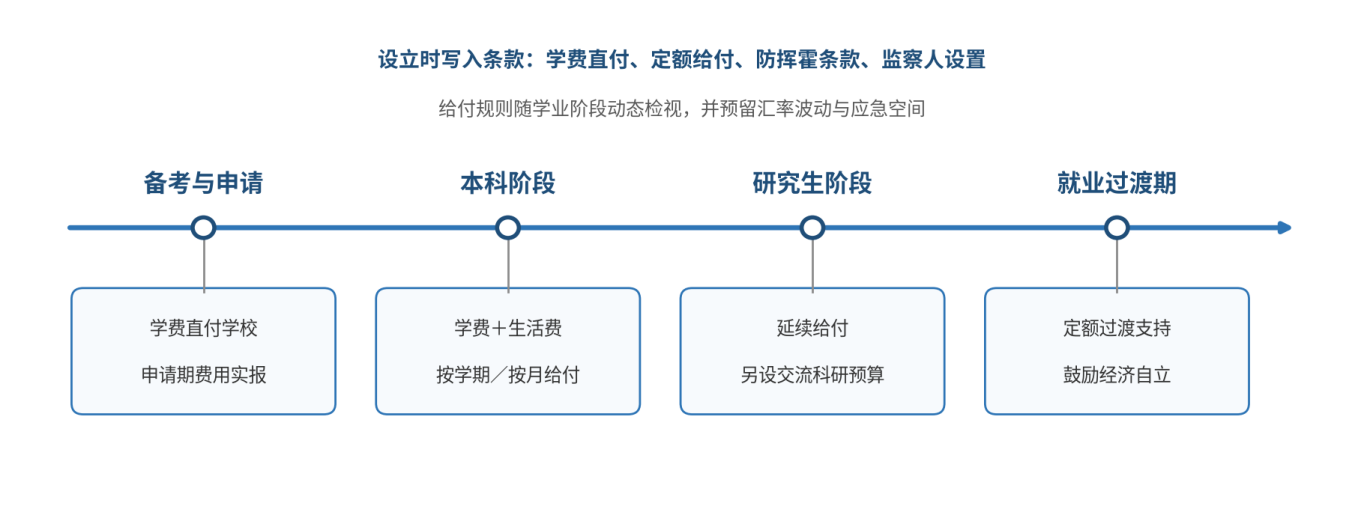
五、底線所在:合規是前提,而非可選項
有三點底線需要特別明確。
第一,財產來源合法是信託資產隔離功能的前提,來源非法的信託財產可依法被撤銷或「擊穿」。
第二,信託不是資金出境的通道:境內資金的購付匯仍須遵守外匯管理的實需原則,境外架構也須以來源合法的境外資金為基礎,二者不能相互替代。
第三,應選擇持牌受託人,並在信託文件中明確費用、權限與監察安排。對考慮跨境安排的家庭,香港近年持續優化家族辦公室與財富管理相關的制度環境,可作為備選法域納入比較。
留學規劃既是教育安排,也是財務安排。信託並非萬能,其價值在於以法律架構固化家庭的教育意圖——讓資金先於承諾到位,讓規則先於變故生效。對有條件的家庭而言,愈早梳理,子女的求學之路便愈從容。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。