全球財富正進入大規模代際交接期。投資推廣署委託市場機構完成的研究顯示,截至2025年底,在港單一家族辦公室已超過3,300間,兩年間增加約680間,升幅超過25%。
家族辦公室熱度攀升的同時,「家族信託」亦被反覆提起。兩者名稱相近、功能相關,卻分屬不同制度層級。釐清兩者的分別與聯繫,是理解家族財富傳承的第一步。
一、先看是甚麼:一個「法律安排」,一個「組織形態」
家族信託的本質,是一項法律安排。財產授予人把財產交付受託人,由受託人依據信託契據,為受益人的利益管理並分配。信託一經設立,信託財產即與財產授予人的個人財產相分離,不再屬於其償債財產,亦不因其離世而進入遺產繼承程序。圍繞信託形成三組角色:財產授予人、受託人、受益人;受託人負有受信責任,須忠實、審慎地管理財產。
須說明的是,家族信託並非一個法人,亦非一項理財產品,而是一份由信託法支撐、可以長期存續的財產安排。在香港,它主要受《受託人條例》(第29章)規範。
家族辦公室的本質,則是一種組織形態。它本身並不「持有」財富,而是替家族「打理」財富:一支專業團隊,把投資、財務、稅務、法律、慈善、家族治理、接班人培育等事務集中起來統籌處理。按服務對象劃分,只服務一個家族的稱「單一家族辦公室」,同時服務多個家族的稱「多家族辦公室」。在香港,單一家族辦公室一般以私人公司形式運作,只要不從事受規管活動,通常無須申領牌照。
一句話區分:信託解決「財富歸誰、按誰的意願走」;家辦解決「財富交給誰管、如何管」。
二、區別在哪:四個維度的比較
家族信託與家族辦公室的基本分工,可從法律屬性、設立依據、核心功能、存續門檻四個維度把握:
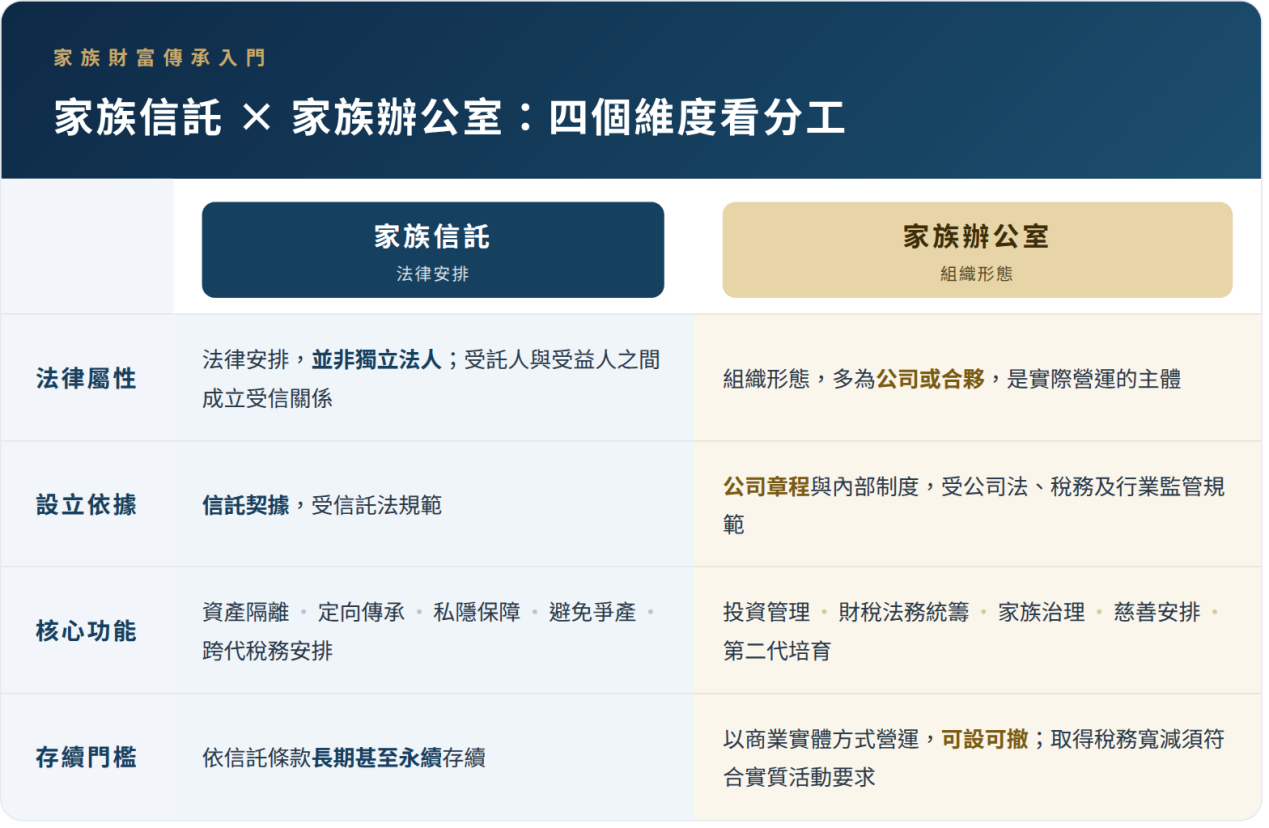
由此可見:信託的落點在「結構」,家辦的落點在「人」和「事」。前者解決所有權的歸屬與流向,後者解決營運的效率與專業度。
三、兩者如何聯繫:同一條傳承鏈條的兩端
結構上互為載體
在香港「家族投資控權工具」(家控工具)稅務寬減制度下,信託(包括全權信託)可以直接作為家控工具持有投資;而由具資格單一家族辦公室在港管理這些投資,正是取得寬減的必備條件之一。信託提供持有與傳承的骨架,家辦提供管理與營運的能力。
職能上互為支撐
實踐中,家族通常把家辦的投資管理職能與受託人的管理職責銜接起來:由家辦承擔投資決策,由受託人依信託契據持有並分配,必要時另設「保護人」監督受託人。規模較小的家族,往往把家辦職能外判予信託機構;實力較強的家族,則自建家辦,再把信託嵌入家辦的架構之中。
治理上構成三個層次
●家族層——家族憲法、家族委員會;
●所有權層——信託與控股平台;
●經營層——家族辦公室。
三個層次各司其職:家族層定規則,所有權層定歸屬,經營層定執行。
香港的市場實踐亦印證了這種分工:家辦是實實在在的營運主體。市場研究估算,單一家族辦公室每年僅營運開支就為本地帶來約126億港元經濟貢獻,直接創造超過10,000個全職專業職位,涵蓋財務顧問、法律及會計等高端領域;信託則是承載所有權的法律結構。一「動」一「靜」,相輔相成。
四、香港為何把兩件事放在一起講
近年香港在家族財富管理領域持續完善制度供給,幾乎每一項舉措都同時觸及信託與家辦。
稅制方面,香港不徵收資本增值稅,不設股息及利息預扣稅,遺產稅亦已於2006年取消。
信託法方面,2013年修訂生效的《受託人條例》容許設立永續信託,擴大受託人的預設權力,允許財產授予人保留投資及資產管理權力,同時收緊受託人免責條款、加強對受益人的保障;在港成立的信託,其財產分配亦不受外地強制繼承權規則左右。
稅務寬減方面,2023年生效的家族投資控權工具稅務寬減制度,為合資格家控工具及其家族特定目的實體從合資格交易所得的利潤提供0%利得稅率。取得寬減須符合一系列條件,包括:家族成員合計實益權益達到指定水平;家控工具通常在香港管理或控制,並由具資格單一家族辦公室管理;資產規模達到指定門檻;以及符合實質活動要求,即在港僱用合資格全職僱員並承擔一定營運開支。
制度優化仍在推進。2026年6月,政府向立法會提交《2026年稅務(修訂)(關於基金、家族投資控權工具及附帶權益的優惠稅制)條例草案》,擬擴大基金及家控工具的合資格投資範圍(涵蓋私募債權、數字資產、貴金屬、碳排放權衍生工具及碳信用等),並撤銷附帶交易的5%門檻。與此同時,自2023年發表《有關香港發展家族辦公室業務的政策宣言》以來,新資本投資者入境計劃、香港財富傳承學院、慈善中心建設等生態措施亦相繼落地。
五、三個常見誤解
誤解一:把信託當成「避稅工具」或「避債工具」。香港的稅負優勢來自稅制設計本身,而非隱藏資產。以逃債為目的設立的信託可被撤銷,國際反避稅規則與實質活動要求亦在持續收緊。信託的價值在於傳承安排,不在於規避責任。
誤解二:把家辦等同私人銀行或投資顧問。單一家族辦公室是家族自設的管理平台,在港營運一般無須領牌;但一旦涉及資產管理、證券交易等受規管活動,就必須依規領牌。是否需要牌照,取決於「做甚麼」,而非「叫甚麼」。
誤解三:在兩者之間做「二選一」。設了信託,不等於不需要家辦;有了家辦,也不等於信託可有可無。信託管歸屬,家辦管營運,缺一即不完整。
結語:
對正在籌劃傳承的企業家族而言,真正的關鍵不在於「選哪一個」,而在於「排好次序」——先釐清家族意願與治理規則,再確定所有權結構,最後配置執行團隊。
香港的優勢,恰在於信託法與稅務寬減、入境安排、專業服務生態能夠相互銜接,把這三步接成一條完整的路徑。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。