前言
2026年7月20日,香港影坛传奇人物谢贤安详离世,享年89岁。其遗嘱细节曝光后引发舆论哗然:总额超过1亿港元的遗产中,90%留给第三代孙辈,而已功成名就的亲生儿女仅分得10%。外界纷纷质疑「偏心」,然而,当我们剥离情感的喧嚣,从财富管理与传承的专业视角审视,这份安排或许揭示了一个常被忽略的命题:当子女已具备独立创富能力时,财富应如何传递,才能真正实现跨代保护?
从「银幕四哥」到财富传承案例
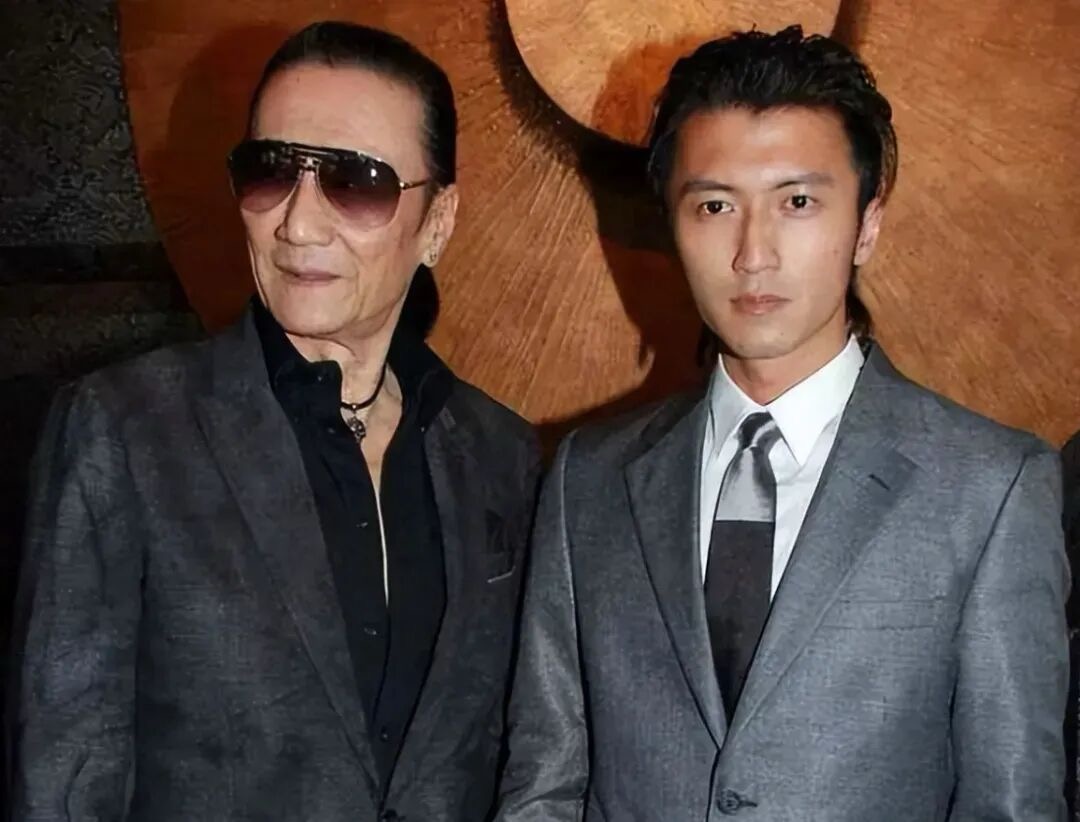
谢贤,本名谢家钰,1936年出生于香港。
上世纪六十年代,他以俊朗外形和精湛演技迅速崛起,成为粤语片时代的顶级小生。八十年代转战电视界后,《千王之王》中的「罗四海」一角更是深入人心,「四哥」之称由此响彻整个华人世界。在长达七十年的演艺生涯中,他不仅积累了可观的个人财富,更以潇洒不羁的形象成为几代观众的集体记忆。
在家庭结构方面,谢贤经历过两段婚姻——先后与台湾女星甄珍及香港演员狄波拉结为连理,育有一子一女:儿子谢霆锋(1980年出生)及女儿谢婷婷(1982年出生)。谢霆锋自16岁签约英皇娱乐出道后,从最初的全港嘘声中一路蜕变为亚洲级娱乐巨星,其后更跨界创立「锋味」餐饮品牌,涉足电影投资、商业代言等多个领域,据公开资料显示,其个人资产早已超过父亲。谢婷婷同样在演艺与商业领域建立了独立事业。
正是这样的家庭背景——父亲累积了亿元级财产,而子女均已具备强大的创富能力与抗风险能力——使得谢贤的遗产安排脱离了普通的「分家」范畴,进入了一个更为复杂的财富管理命题:当下一代已无需依赖遗产生存时,财富传承的核心目标应该是什么?
一、舆论场中的「偏心」迷雾:为何90%给孙辈引发争议?
遗嘱公开后,社交平台上的反应几乎一面倒地指向「不公平」:亲生骨肉只分零头是否太绝情?难道孙辈比亲生儿女更重要?这反映的是大众对财富传承的直觉式理解:遗产应按亲疏平均分配,多给任何一方都意味著偏心。
然而,要真正理解这份安排,我们需要暂时放下情感判断,转而探讨一个更具普遍意义的问题:在高净值家庭的财富传承中,「怎么给」往往比「给多少」更关键。
二、直接赠予的三重风险:为何「简单分钱」可能是最危险的选择?
假设谢贤选择最传统的方式——将1亿港元平均分配给子女,表面上看是最「公平」的做法,但在财富管理的专业视角下,这种直接赠予模式可能让子女面临三重难以察觉的风险:
●婚姻变动风险
根据香港法律,夫妻在婚姻存续期间取得的财产(包括继承或赠与所得),在离婚时可能被纳入财产分割的范围。一旦子女遭遇婚姻变故,直接登记在其名下的遗产可能被要求分割。
●经营与债务风险
谢霆锋目前涉足餐饮、电影制作、商业投资等多个领域。商业世界的特点在于,即便当前运营良好,也无法完全排除未来可能出现的企业债务、担保连带责任或投资亏损。一旦这些风险爆发,名下的个人资产(包括直接继承的遗产)可能面临债权人的追索。类似的案例在商界并不罕见。
●投资决策风险
财富的快速增值有时反而会带来新的挑战。当资金量超出日常所需时,如何进行合理配置、避免冲动投资或过度消费,考验的是资产管理能力而非单纯的财富规模。历史上不乏因投资失误导致家族财产大幅缩水的案例。
这三重风险的共同特点是:它们不是概率极低的黑天鹅事件,而是高净值人群在日常财富管理中需要系统性应对的常态化问题。 传统的直接赠予模式本质上是将财富的「所有权」与「控制权」同时移交,一旦移交完成,原始财富创造者便失去了对资产后续命运的影响力。
三、隔代传承的逻辑:为何跳过二代、锁定三代是理性选择?
谢贤遗嘱中最引发讨论的设计,是将90%的财富跨过子女一代,直接指向第三代孙辈。这种「跳级传承」模式在国际老牌富裕家族中并不鲜见,背后主要基于两个事实判断:
第一,子女的边际需求较低。谢霆锋与谢婷婷均拥有独立的事业与稳定收入。对他们而言,父亲留下的遗产更多是「保障性资产」而非「生存性资产」,增加几千万港元对生活品质的实际提升有限。但对于尚处于成长阶段的孙辈而言,这笔资金意味著更优质的教育资源、创业启动资金,以及人生重要节点上的经济安全网。
第二,减少代际流转中的耗损。 财富每一次从上一代交接至下一代,都可能面临税务成本、债务风险、婚姻分割、投资亏损等「漏损」。若采用「父→子→孙」的逐步传递路径,资产需经历两次交接风险;而透过信托架构直接锁定孙辈受益权,则可降低中间环节的不确定性。
此外,谢贤留下的并非单一类型资产,而是多元化的资产组合——物业、股份、企业权益、影视版权及现金等。不同类型的资产,面临的传承问题截然不同:物业需要持续管理,股份面对市价波动,企业股权涉及管理接班,版权涉及授权与期限,现金面临通胀与过度消费风险。简单一句「全部留给孩子」并不能系统性地应对这些差异化挑战。
四、家族信托的核心价值:把财富放进「规则」而非放进「口袋」
当然,这并非意味著谢贤「不爱子女」,而是基于一个现实考量:财富传承的本质不是「分钱」,而是「资产配置」——将有限的资源配置到最能发挥长期价值的地方。谢贤留给孙辈的90%遗产,并非简单地「直接划拨」,而是透过信托机制进行管理与分配。这一细节至关重要,因为它揭示了这份遗嘱真正的专业含量。
什么是家族信托?
家族信托(Family Trust)本质上是一套资产管理与分配的法律契约。
委托人(此处为谢贤)将合法资产的所有权转移给受托人(专业信托机构),由受托人严格按照委托人生前设立的契约条款,为指定受益人(此处为孙辈)管理和分配财富。
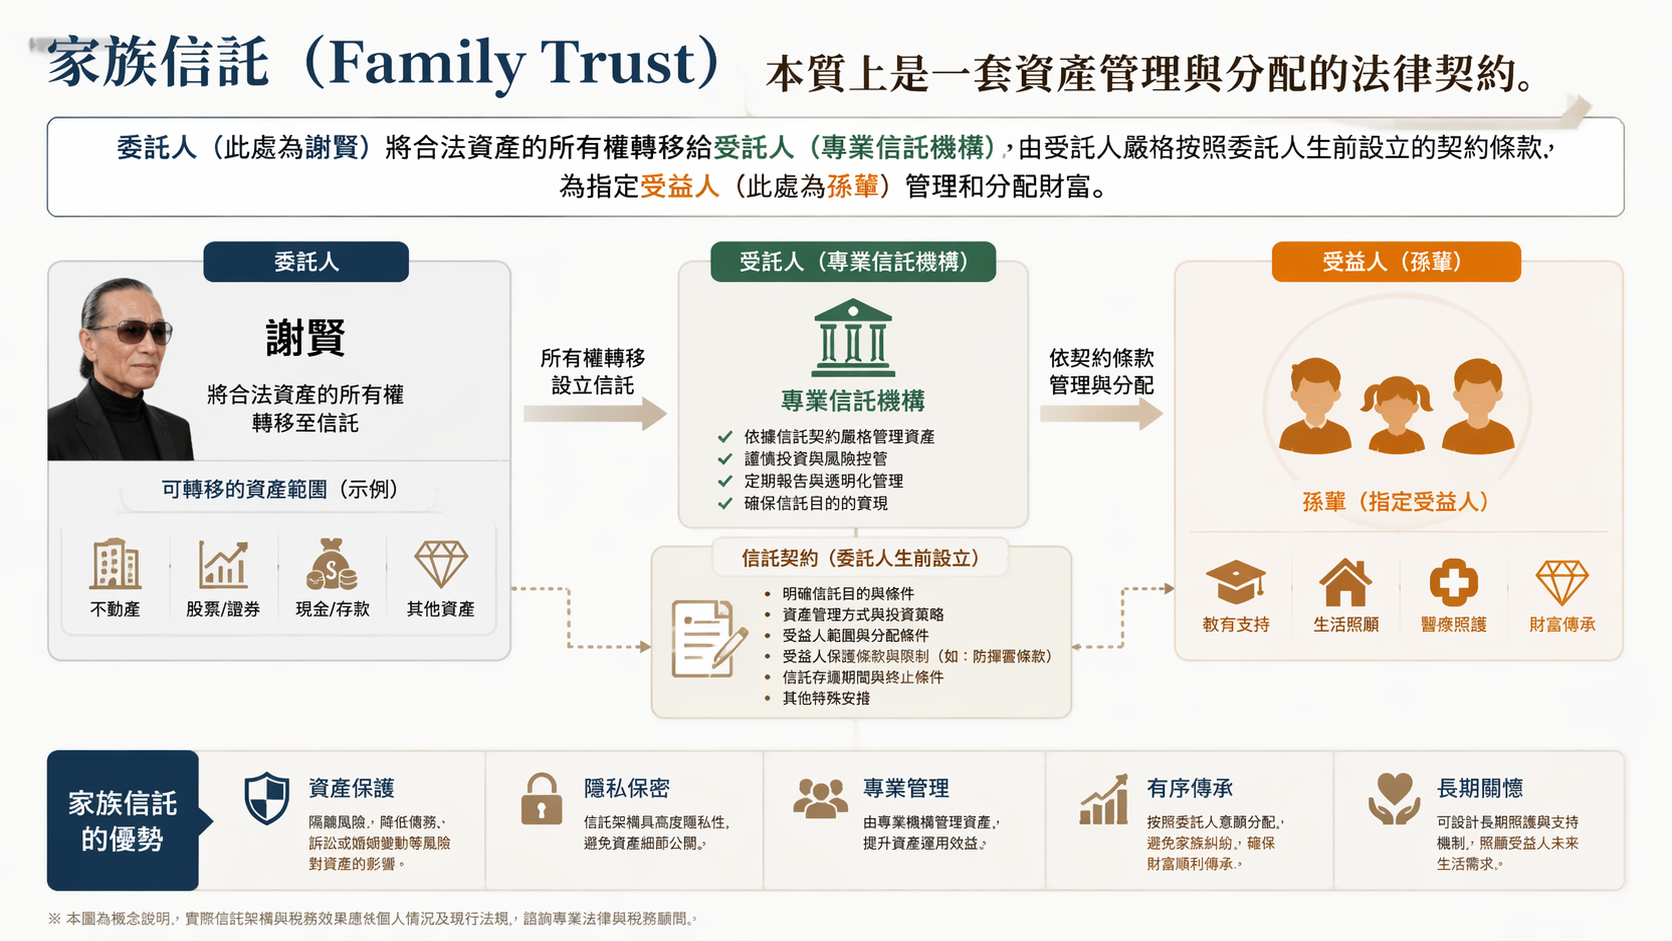
相比遗嘱(解决「谁得到甚么」的一次性分配,约束力有限且需公开认证)与保险(适合现金类精准传递,但对复杂资产管理能力有限),家族信托是最灵活也最全面的传承工具——它不仅解决分配问题,更在资产管理、条件式分配、风险隔离和跨代延续等方面提供制度性保障。
这项制度设计的精妙之处,体现在以下几个层面:
●谁来管理?——由专业受托人负责资产的日常管理与投资决策,确保资产持续保值增值。
●什么时候可以使用?——可设定年龄、教育里程碑、创业计划等触发条件,例如:十八岁前仅可用于教育支出;二十五岁左右若有创业计划可申请启动资金;结婚、购房、生育等节点可领取定额补助;重大疾病时触发紧急保障机制。
●用于甚么目的?——教育、医疗、创业支持或生活保障,各项用途可分别设定额度与规则,防止财富偏离设立者初衷。
如何保障下一代?——通过条件式分配防止受益人挥霍,若受益人企图一次性提取大量资金用于非既定用途,受托人有权依据契约条款拒绝。
●如何隔离风险?——信托资产在法律上具有独立性,不属于委托人、受托人或受益人的个人财产。即便受益人面临婚姻财产分割、债务追偿或商业失败,信托资产不会被纳入个人资产范围,为家族财富筑起「防火墙」。
回到谢贤案例,这份信托安排的实质是:他没有把财富「给」了某个人,而是把财富放进了一套「规则」里。 这套规则由他生前制定,在他离开后仍将自动运作,确保财富按委托人意愿长期惠及后代。
五、从案例到启示:高净值家庭应如何思考财富传承?
谢贤的遗产安排引发广泛讨论,是因为它触及了许多高净值家庭终将面对的问题:当财富累积到一定规模时,传承的核心挑战不再是「有多少」,而是「如何安全有效地交出去」。
对于正在思考财富规划的家庭,以下几个维度值得参考:
●评估每代人的实际需求
财富传承不是「平均分配」的游戏,而是基于每代人生命周期的资源配置。已成年的子女若已有稳定事业,对遗产的依赖度通常较低;尚在成长期的孙辈则更需要长期资金支持。
●识别潜在风险敞口
直接赠予看似简单,但可能让子女暴露在婚姻、债务、投资等多重风险之下。应系统性评估这些风险,并考虑通过信托、人寿保险及其他适用的法律工具,以作风险管理。
●寻求专业建议并提早规划
财富传承涉及法律、税务、信托、投资等多个领域,通常需要律师、税务顾问、信托顾问等团队共同协作。最佳规划时间点是「越早越好」,同时随环境变化定期检视和更新方案。
结尾
谢贤的遗产安排,表面上看是一组引人争议的数字分配,但若穿透舆论的情绪化表层,我们看到的其实是一位耄耋老人用毕生经验为家族布下的长远防线。他年轻时风光过也落魄过,赚过大钱也欠过巨债,比任何人都清楚财富若缺乏规则约束,可能带来的毁灭性后果。
正因如此,他选择了一种「有条件的给予」——不是因为偏宠某一位家人,而是因为他深知:真正爱一个人的方式,不是毫无保留地满足其一时所欲,而是在自己缺席的未来里,依然能为其提供稳妥的守护。
财富传承的本质,从来不是数字的转移,而是价值观与责任感的延续。当一个人愿意在清醒时刻花费心思去设计一套跨越数十年的财富规则,这本身便已说明:他所传递的,远比金钱更厚重。
免责声明
免责声明:本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务和税务等专业意见。