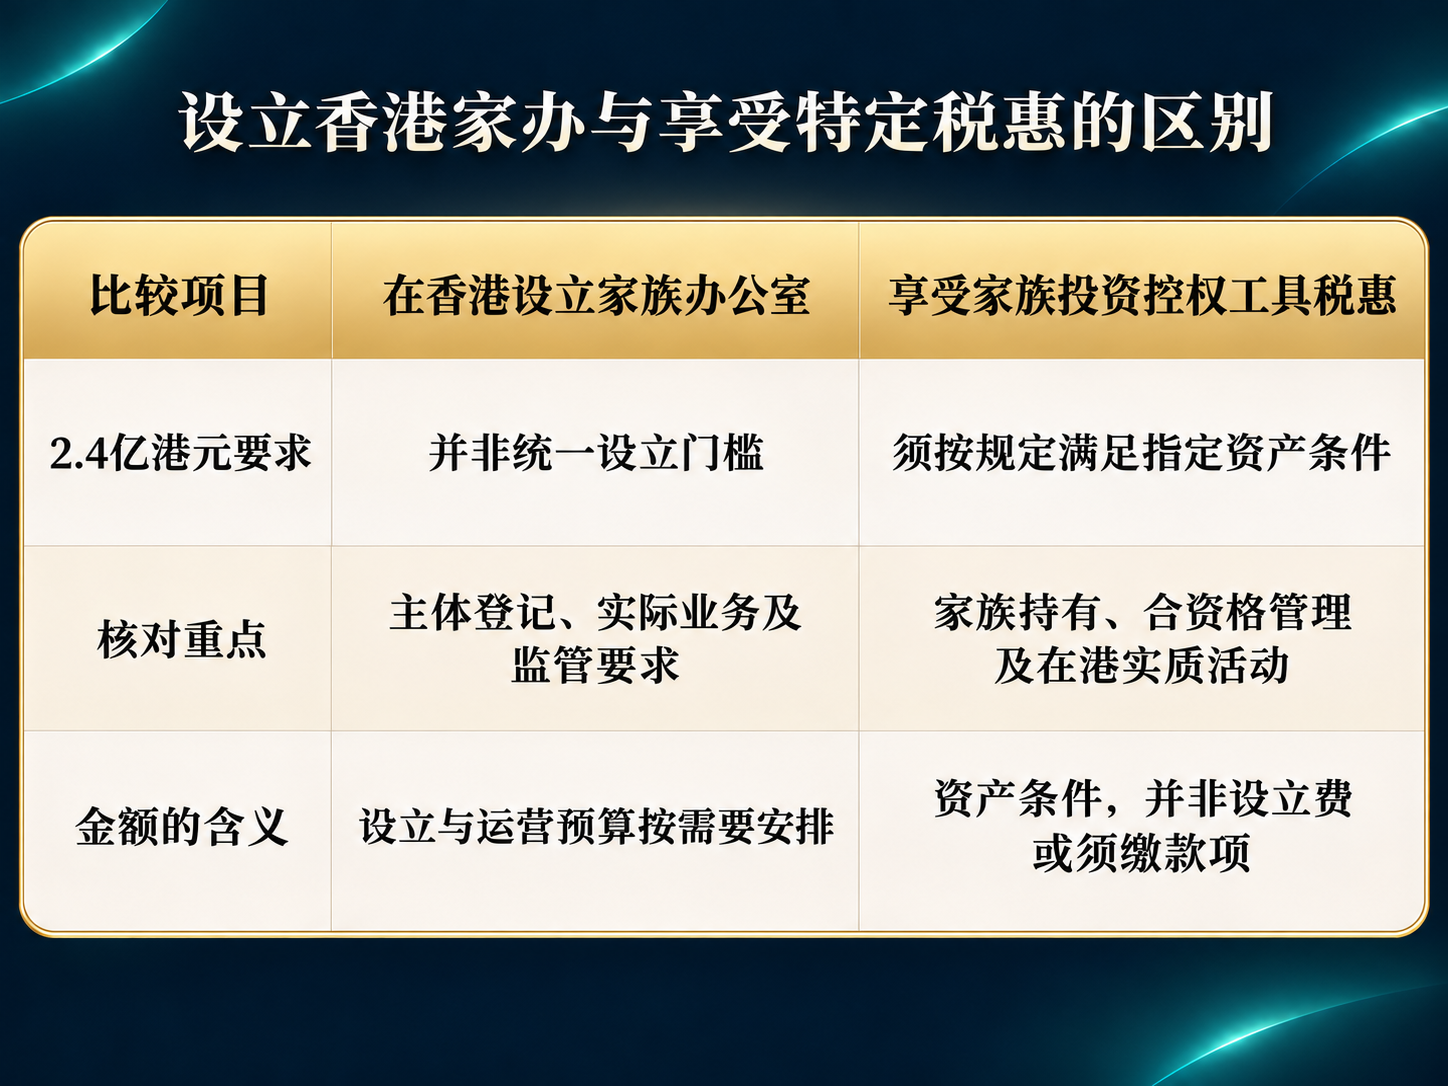
计划在香港设立家族办公室,是否必须先具备2.4亿港元资产?不一定!2.4亿港元是香港家族投资控权工具税务优惠制度的最低指定资产要求,并非所有家族办公室的统一设立门槛。设立条件、牌照责任与税惠资格,需要分别判断。
一、先分清家办类型与税惠适用对象
按服务对象,家族办公室通常分为单一家族办公室和联合家族办公室,前者服务一个家族,后者服务多个家族。这里的税惠门槛,涉及由合资格单一家办管理的家族投资控权工具。
家办承担管理职能,投资控权工具则负责持有投资。
2.4亿港元要求计算的是,由合资格单一家办为同一家族的一个或多个投资控权工具管理的指定资产合计净值,并按规定纳入相关家族特定目的实体持有的指定资产。一般按有关评税基期末的数值判断,另有参照过往年度达标情况的安排。
指定资产包括证券、存款及外汇合约等。因此,这笔金额并非注册资本、设立费用或必须缴付的现金,也不能直接以家族名下所有资产的总值代替。
二、设立香港家办,需要核对哪些要求?
采用公司形式设立时,须按适用规定办理公司成立及商业登记;牌照要求则按在港实际业务及适用豁除判断。团队配置与年度预算属于运营考虑,应按家族需要安排。
三、资产达标后,还有哪些税惠条件?
(一)家族持有比例有什么要求?
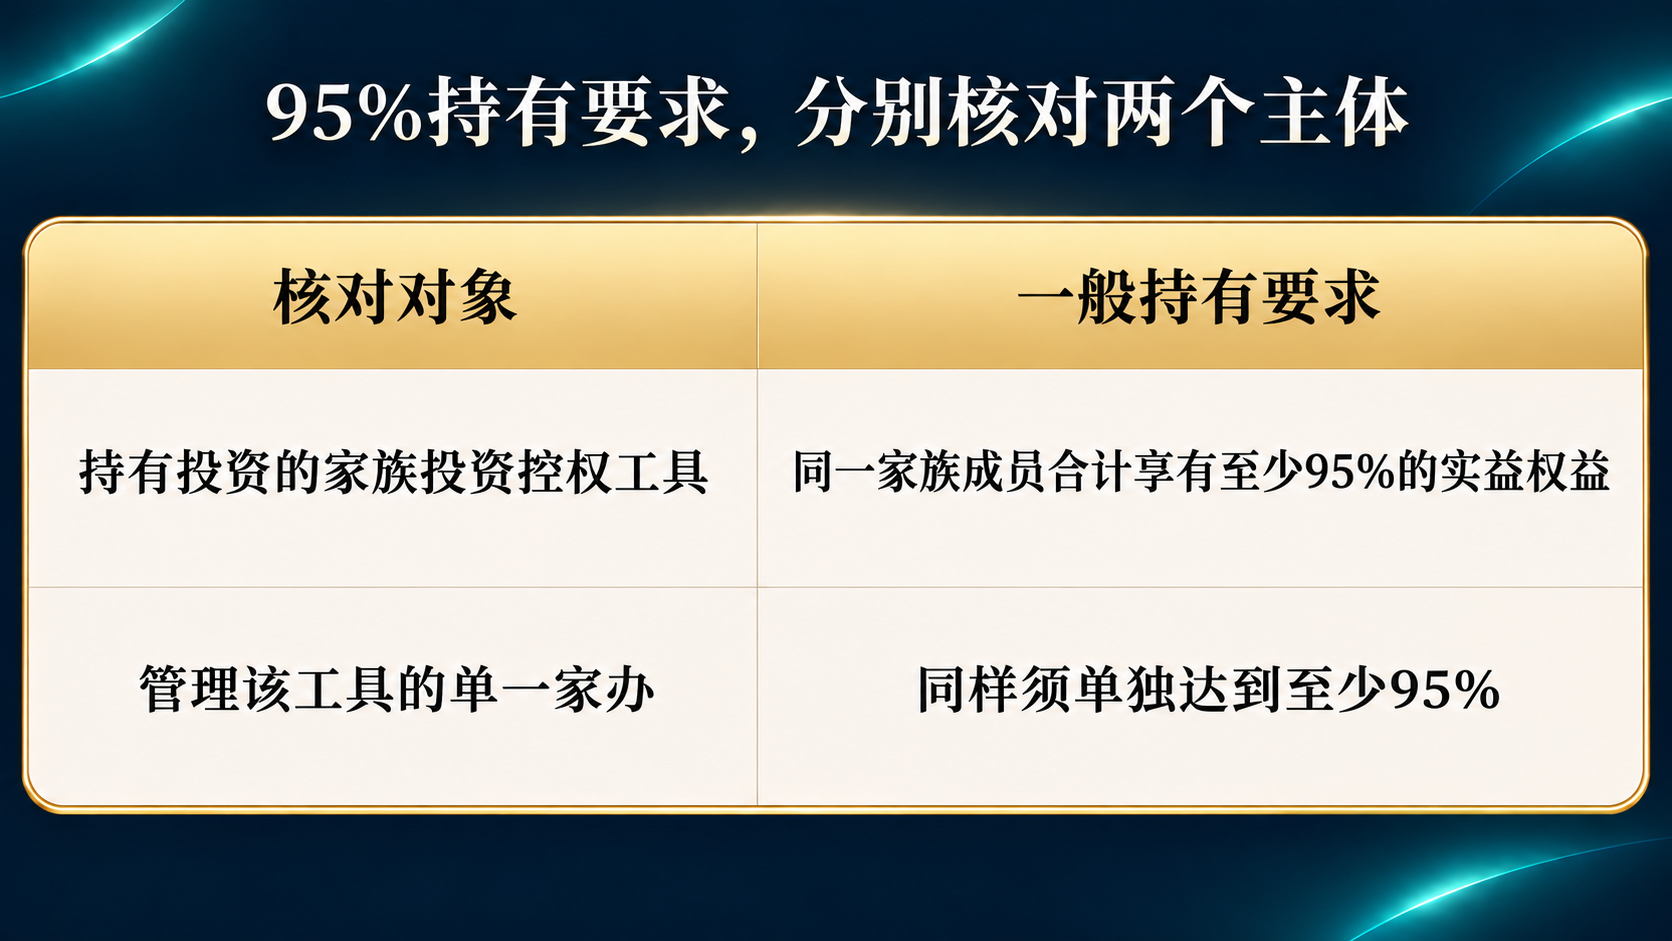
这项优惠要求,持有投资资产的公司等投资控权工具,以及负责管理的单一家办,通常都应主要由同一家族拥有。家族成员合计须享有两个主体各至少95%的实益权益。判断时看的是相关利益最终属于谁,而不只看登记在谁名下。
(二)由谁管理,在哪里管理?
两者均须通常在香港管理或控制。合资格单一家办须为私人公司,服务收费须属香港利得税课税范围,至少75%的应评税利润来自为家族成员、相关投资控权工具等指明人士提供服务。
(三)在港需要哪些实际运营?
投资控权工具亦须在香港进行投资研究、资产管理等核心创收活动,至少有两名在港工作的合资格全职雇员,并每年在港产生不少于200万港元的相关营运开支。如按规定交由合资格单一家办承接,可计入其为该工具投入的相关人员及开支,仍须与实际工作规模相称。
(四)哪些利润可以享受优惠?
符合条件并作出书面选择后,合资格交易及符合限制的附带交易应评税利润,可适用0%利得税率。附带交易收入不得超过上述两类交易总交易收入的5%。
优惠不涵盖家办服务费或家族全部收入,境外税负须另行判断。现行规则与拟议修订须分开判断,具体申报还应结合相关年度的适用规则及税务局过渡安排。
四、未达税惠门槛的家庭,应如何选择?
(一)资产未达税惠门槛,仍可设立家办
资产未达2.4亿港元,仍可根据实际需要在香港设立家办;具体业务须符合相应监管要求。
(二)设立家办能解决哪些管理与传承问题?
虽然享受上述特定税惠需要满足2.4亿港元等条件,但香港家办在财富管理与传承方面的价值,并不局限于税惠。香港的普通法与信托制度、国际金融服务及专业资源,为家族处理跨境资产与代际安排提供了支持。
家办的核心,是从家族整体统筹资产配置、风险和传承:哪些收益用于家庭支出,哪些资金继续投资,创富者退出后由谁接续管理。它协助家族确定投资授权、用款与接替规则,持续跟进各专业机构执行,并随资产和成员变化组织调整。
五、由需求与预算决定设立方案
家族应先梳理资产、目标与预算,再判断是否自建家办,以及能否满足税惠条件。
HKFA 环球家族办公室总会(HKFA GFOA)通过行业教育与专业交流,帮助家族了解设立要求,并依托法律、会计、信托及金融服务网络,对接所需专业资源。
家族可围绕资产持有、跨境税务及传承安排,与相关机构评估可行方案,明确哪些工作由谁承担、后续如何持续管理。 但其本身不直接管理客户资产,具体法律、税务及投资管理工作由具备相应资格的机构承担。
免责声明
本文仅供一般资讯及教育用途,不构成法律、税务、投资或其他专业意见,亦不构成任何要约、招揽或推荐。不同家庭的资产结构、税务居民身份、适用法律及目标各有不同,作出安排前应就具体情况咨询具备相关资格的独立专业人士。