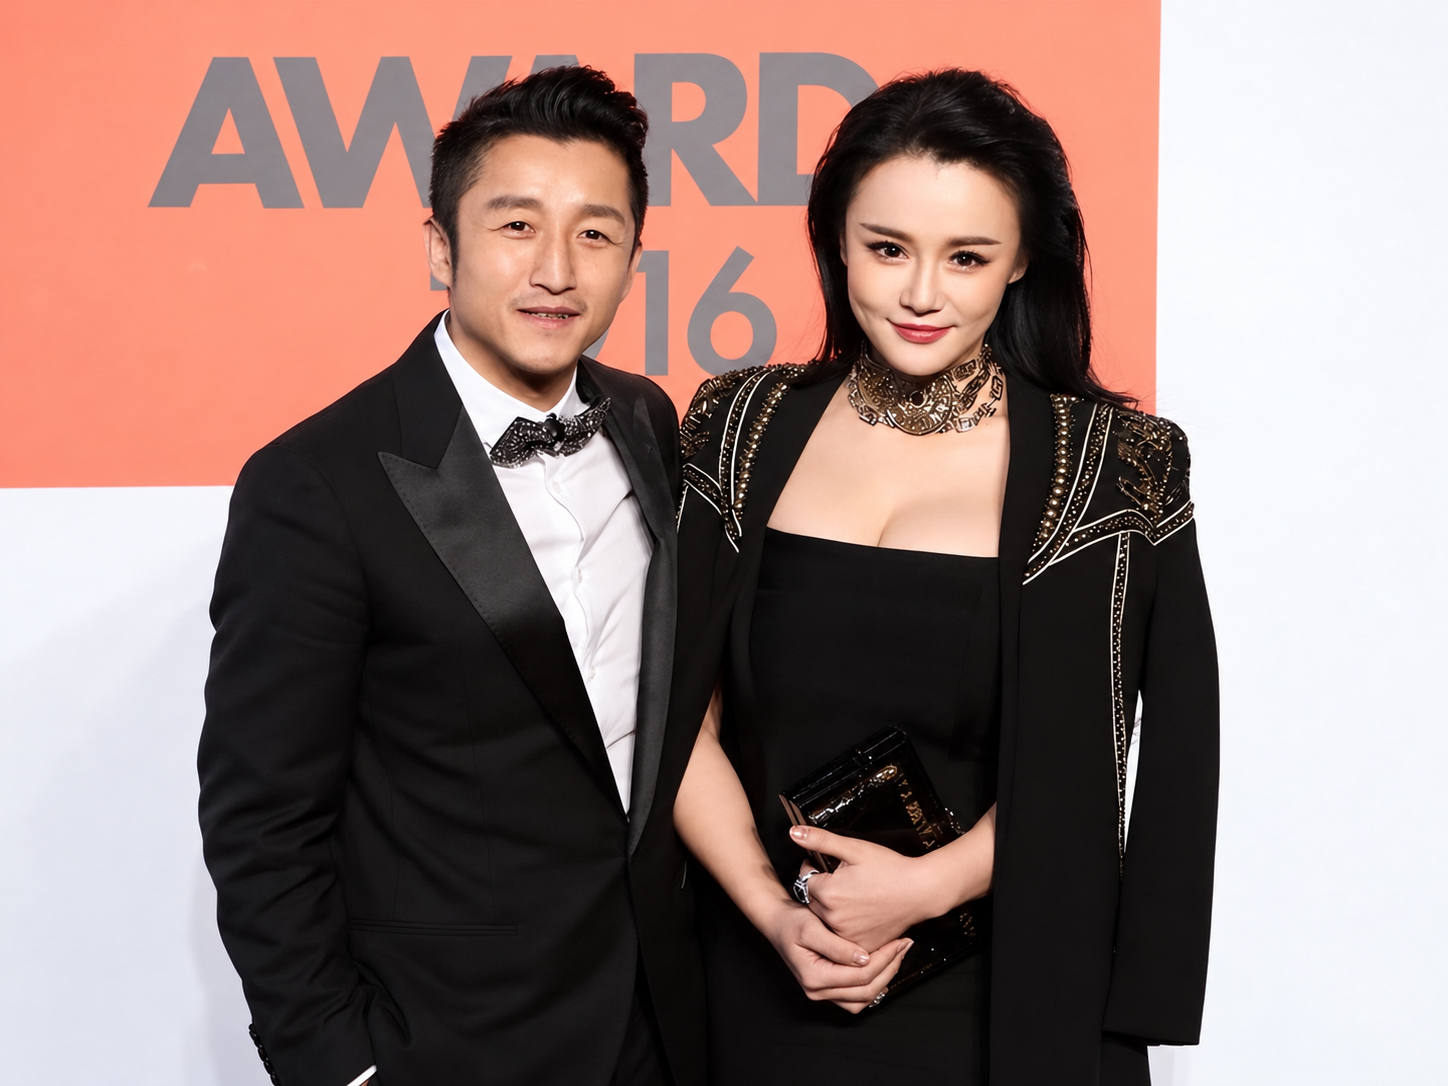
从身家过亿到卖房还债,从外滩豪宅搬进出租屋,甚至为一顿39.5元的午餐反复计算。这不是虚构剧本,而是奥运冠军邹市明与妻子冉莹颖近年被公开报道的真实处境。
一个是两届奥运拳击冠军,一个是北大才女。退役前后,这对夫妻一度风光无限:综艺节目爆火、豪宅豪车、名牌鞋摆满整柜。然而退役后的创业之路,却让这个家庭在七年间亏损超过两亿元人民币,先后卖掉北京、s上海、遵义及美国的房产,婚姻亦三度濒临破裂。
外界的议论多停留在“明星太能折腾”,但从财富规划的角度审视,这个案例真正值得讨论的,并非他们做错了哪门生意,而是:为何一个家庭的全部生活,会与一门生意的成败完全捆绑在一起?
一、创业家庭的连锁反应:一门生意如何拖垮一个家
回看他们的创业轨迹,问题的积累过程清晰可见。
邹市明退役后,夫妇二人在黄浦江边开设豪华拳馆,年租金达5,000万元,装修耗资上千万,一盏吊灯300万元,跑步机从德国空运。拳馆尚未回本,又相继涉足餐饮、潮牌、电竞及投资,前后注册二十多家公司。资金如流水般支出,越亏损越想翻盘,越想翻盘投入越多,最终四地房产全部出售填补亏空。
事业收缩的直接后果,由整个家庭承担:三个孩子中,兄长的衣物留给弟妹穿着;全家开始计算水电开支;夫妻日常开销改为AA制,并设立共管账户。昔日恩爱夫妻每日为账目争执。
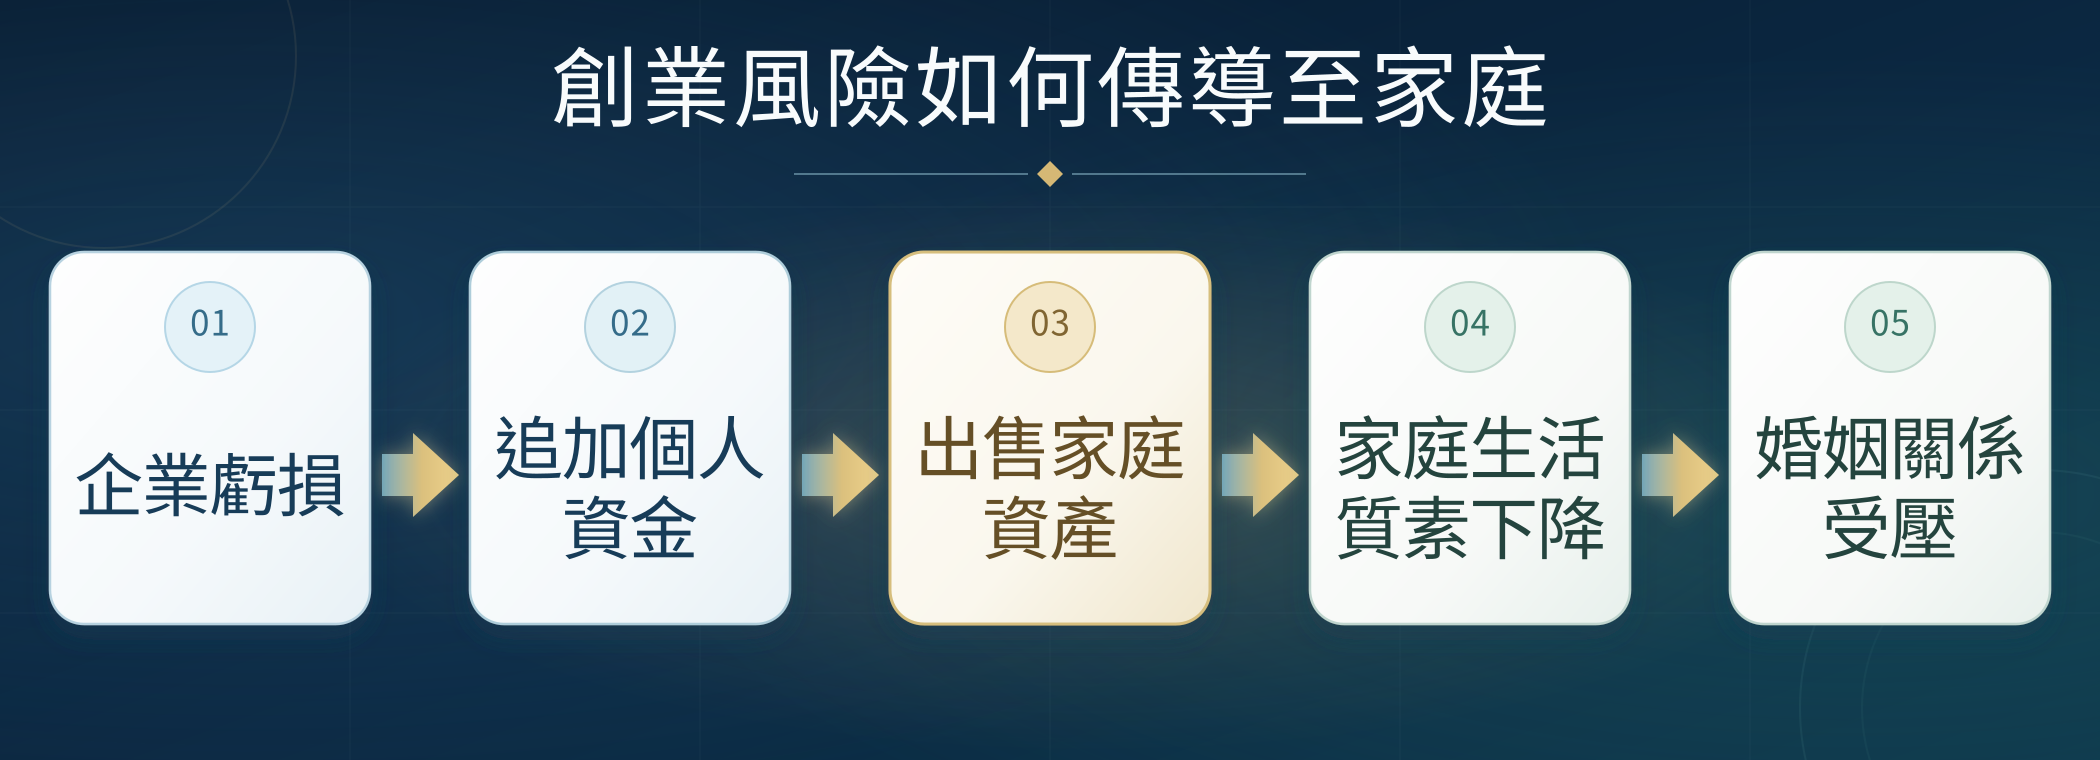
这一过程揭示了创业家庭的典型风险传导链:企业亏损 → 追加个人资金 → 出售家庭资产 → 家庭生活质素下降 → 婚姻关系受压。当家庭资产与企业经营之间没有任何分隔,生意的每一次波动,都会直接波及到家人的日常生活。
二、从邹市明夫妇案例看家庭财务的三个结构性漏洞
当家庭储备被持续投入生意、债务责任延伸至夫妻,而家人的生活又缺乏后备安排,经营上的损失便可能扩大为全家的困境。邹市明夫妇的经历,值得从这三个相互关联的漏洞加以检视。
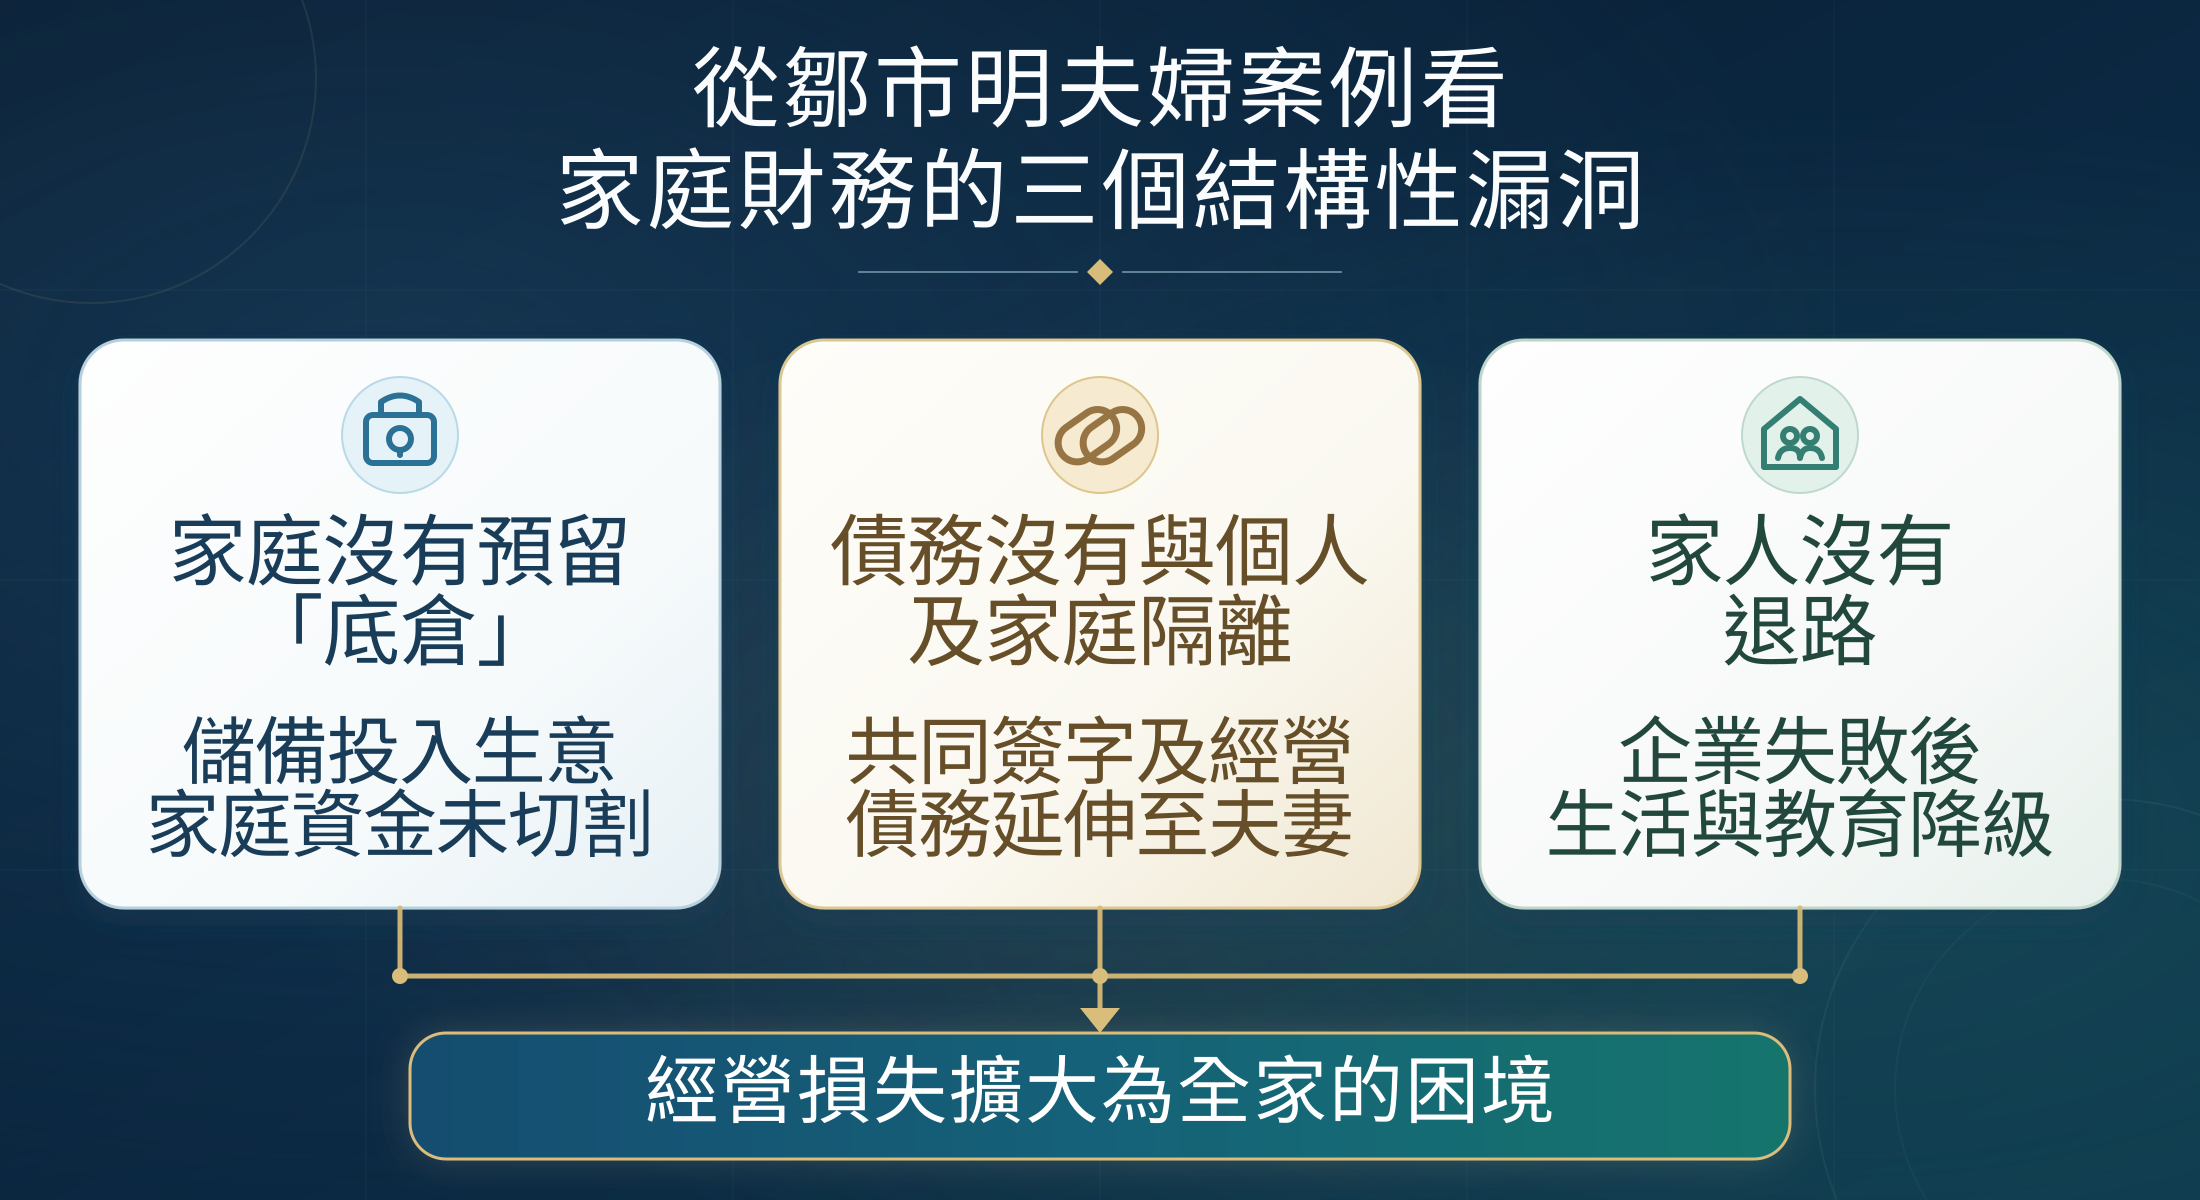
(一)家庭没有预留“底仓”
创业投入必须有上限。这个上限应由家庭可承受的损失决定。
邹市明夫妇的问题,不在于不会赚钱,而在于赚到的钱几乎全部投入生意,与企业共同承担风险。拳馆亏损便继续补贴,新项目出现便继续投入,直至家庭流动资产与不动产悉数耗尽。
一个基本却常被忽略的规划原则是:家庭应保有一笔与生意完全切割的资金,用途锁定于子女教育、父母生活及家庭基本开支,无论企业盈亏均不动用。这笔钱不是投资,而是家庭的安全垫。
(二)债务没有与个人及家庭隔离
值得留意的是,夫妇二人三度传出婚变却始终未离。撇开感情因素,现实层面的原因之一是:人可以分开,债务未必可以。夫妻双方共同签字、共同经营所产生的债务,即使离婚亦须各自承担相应责任。AA制也好、共管账户也好,都无法自动切断依法成立的共同债务。
这提醒创业人士:签署担保、共同借款前,须清楚理解签名的法律后果;企业债务与家庭资产之间的防火墙,应在风险发生之前建立,而非事后补救。
(三)家人没有退路
从外滩豪宅到旧衣轮穿,从无忧生活到一顿39.5元的午餐反复计算——父母创业失败,孩子的生活及教育水平被迫同步降级。这正是缺乏隔离安排的最直接代价。
若在事业巅峰期,提前将一部分资产置于独立的法律安排之下(例如信托架构),在依法有效设立、且非为逃避既有债务的前提下,信托财产可与个人及企业资产分隔管理,即使日后经营失败甚至破产,子女教育与家人生活仍有基本保障,在符合法律及信托条款的前提下,家庭不至于因一门生意的成败而整体下沉。
三、总结:风险防线,应在顺境时建立
创业如同走钢丝,有输赢起落本是常态。但有一条界线不应跨越:孩子、家人及下半生的生活底气,不能与生意一同押上牌桌。邹市明夫妇的经历提醒创业人士,每次追加投入,除了估算回报,也要考虑失利后家人的生活如何维持。
风险防线应在顺境时建立。趁资产仍可调配、选择仍然充足,先为家庭留下承受损失的余地,减少经营受挫时被迫牺牲必要开支的压力。财富规划的价值,在于让事业可以进取,家庭仍有退路。守住家人的基本生活,亦应是创业决策的一部分。
免责声明:本文仅供一般信息及教育用途,不构成法律、税务、投资或其他专业意见,亦不构成任何要约、招揽或推荐。不同家庭的资产结构、税务居民身份、适用法律及目标各有不同,作出安排前应就具体情况咨询具备相关资格的独立专业人士。