同样被称为“家族办公室”,单一家办与联合家办是两种不同的制度安排。两者如何组织专业资源、分配决策权与承担成本,会影响家族财富的长期运作。看清差异,才能判断哪种安排适合自己的资产结构与治理需要。
一、先看清定位:共享平台与专属架构
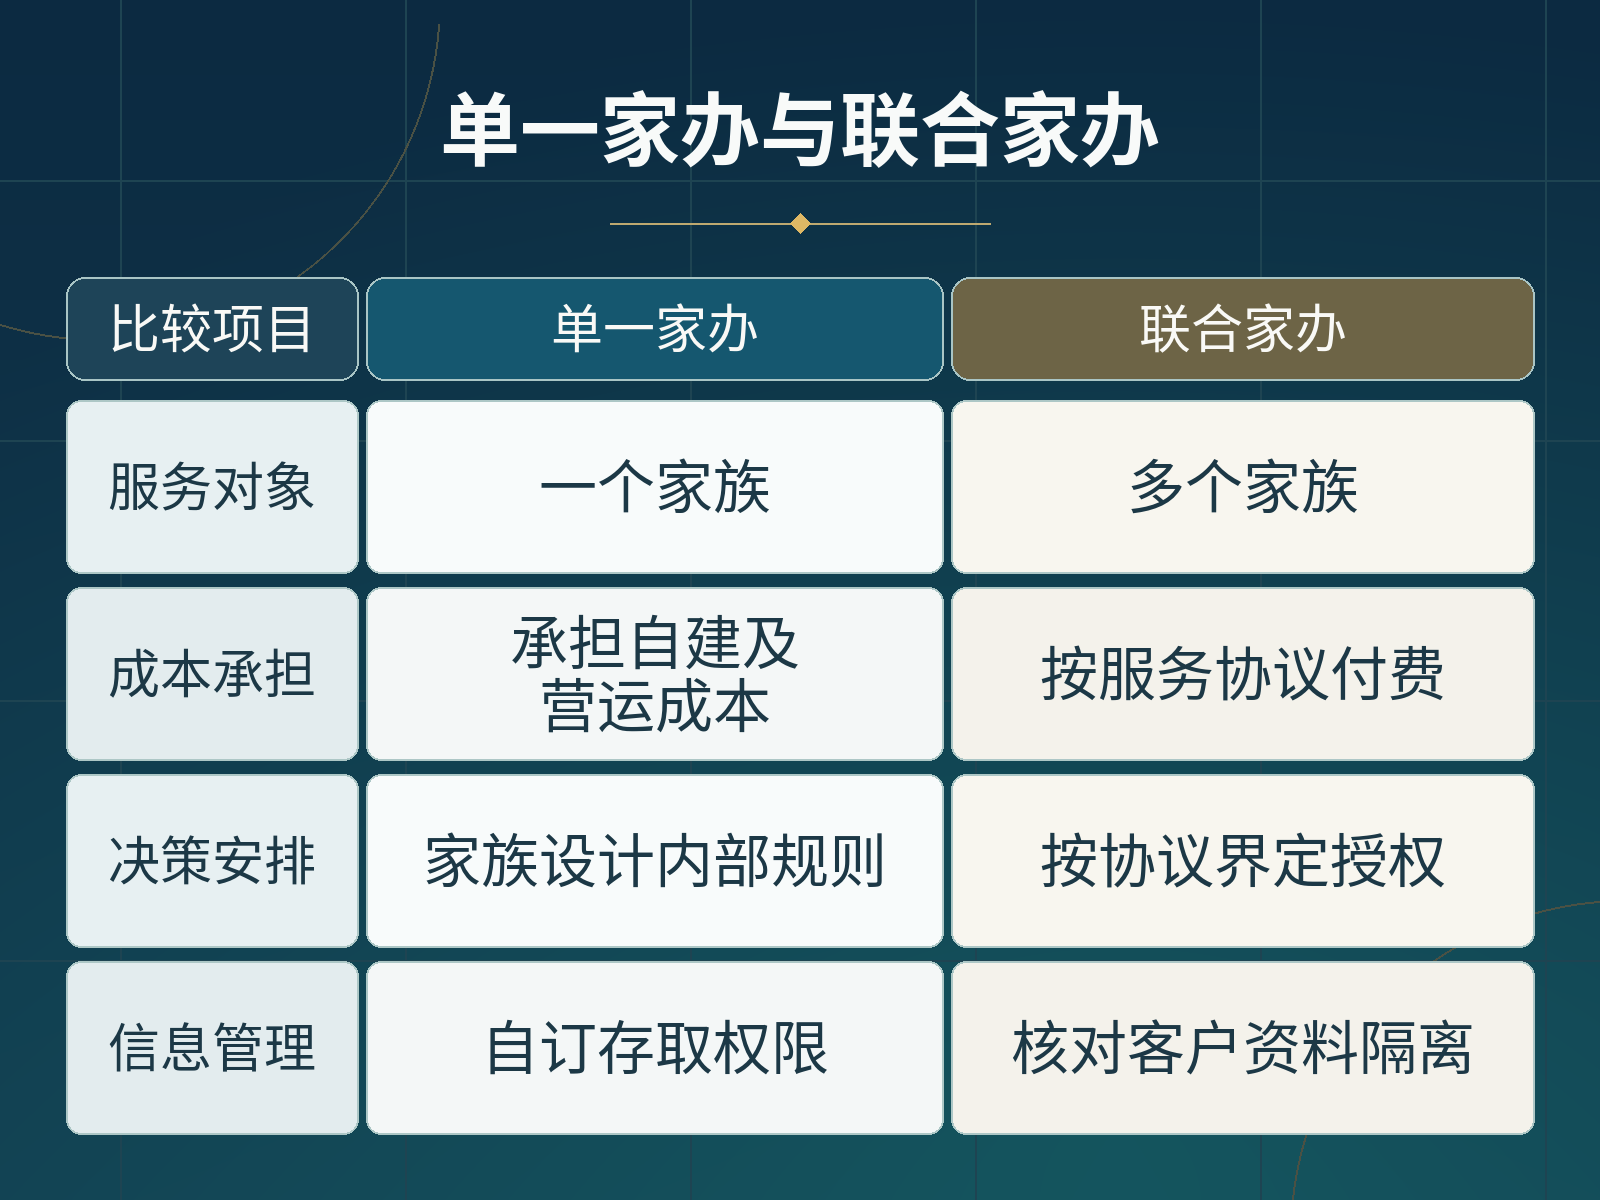
单一家族办公室只服务一个家族,联合家族办公室则以共享团队及系统服务多个家族。前者由家族主导团队配置与内部管理制度,后者让家族使用既有的专业协作平台,并通过服务协议界定工作范围与授权。
单一家办与联合家办都可协调投资、财务、法律税务及传承事务,服务深度取决于团队配置与授权。联合家办亦可提供量身定制的服务,单一家办则可将部分职能外包。
二、落到运作层面,差异体现在三个维度
(一)服务模式
联合家办资源共享、流程标准化,服务内容在既定框架内组合。家族须核对哪些服务由内部团队提供、哪些由外部顾问承接,以及新增需求如何收费。单一家办则可决定自建哪些能力、外包哪些职能,同时承担招聘、系统与监督成本。
(二)控制权
进入联合家办,意味着进入一套已经存在的服务体系,规则由体系制定。单一家办的方向相反:服务体系围绕家族的规则运转。资金如何配置、谁拥有决策权、聘用哪些外部机构、下一代何时以何种方式参与,均可预先写入治理文件。
(三)协同与隐私
联合家办由一套团队服务多个家族,信息流转经过标准化流程。单一家办的信息流转范围更集中,决策权限与保密机制可按家族需求单独设计。
三、怎么选:资产量只是参考,复杂度才是关键变量
市场上常见的经验性参考是:可投资资产处于数千万人民币级别时,核心需求是“买专业”,联合家办效率更高;资产规模再上一个量级、需求开始分层时,可以先以联合家办为主,同时保留独立顾问处理专项事务;当架构复杂度显著上升,单一家办才进入需要认真考虑的范围。
但金额从来不是唯一变量。
一个资产规模中等的家族,若同时持有企业股权、境外账户与海外资产,子女身在海外,涉及多法域税务、信托与传承安排,其财富结构的复杂度可能已超过许多资产规模更大的家庭。此时零散聘用顾问逐项“打补丁”,不如以单一家办把投资、法税、传承与家族治理统筹起来。
所以我们认为,判断标准可以简化为一个问题:你的需求能否装进标准化服务体系。能,选联合家办;不能,搭单一家办。看清自己的结构,再决定需要什么样的体系。
四、落地选址:为什么香港成为主要选项
香港政府于2026年公布的委托研究显示,截至2025年底,香港有超过3380间单一家办,较2023年底增加逾25%,两年间增加约680间。
支撑这一增长的是制度条件。《2023年税务(修订)(家族投资控权工具的税务宽减)条例》自2023年5月起生效:由合资格单一家办在香港管理、符合2.4亿港元最低资产门槛及实质活动要求的家族投资控权工具,其合资格交易可获豁免缴付利得税。
实质活动要求包括雇用至少两名在港全职雇员、每年运营开支不少于200万港元;条款设计明确指向真实落地,而非空壳安排。
此外,与新加坡、瑞士等财富管理中心相比,香港的结构性特点在于位置:一边连接内地,一边连接全球资本市场,银行、资产管理、法律、税务、信托等专业资源高度集中。对跨境家庭而言,资产配置、家族治理与传承规划可以在同一个成熟生态内协同完成。
五、常见(FAQ)问题汇总
Q:单一家族办公室和联合家族办公室的核心差别是什么?
A:核心差别在服务对象与管理体系的组织方式。联合家办是一套专业团队服务多个家族,通过共享资源及服务协议承接需求;单一家办围绕单一家族配置团队、授权与管理规则。联合家办也可提供量身定制的服务,家族保留多少决策权,须按具体安排判断。
Q:资产规模不大,是否只能选择联合家办?
A:不是。复杂度影响专业协调需求,但是否自建,仍须计算持续工作量、可动用资金与监督能力。跨境资产或传承需求较多的家庭,可以评估专属统筹职能,并将部分工作外包。需求复杂并不必然代表需要自建完整团队。
Q:在香港设立单一家族办公室有哪些税务优惠?
A:优惠主要针对由合资格单一家办管理的家族投资控权工具,其合资格交易及规定范围内附带交易的应评税利润可适用0%利得税率。除2.4亿港元的指明资产门槛外,亦须符合拥有权、在港管理或控制,以及合资格人员和运营开支等要求,并非家办所有收入均获免税。
Q:单一家办或联合家办,可以代替家族信托吗?
A:两类家办均不能仅凭提供统筹服务便取代信托。家办负责协调信息、决策与专业机构;信托则依相关文件与法律安排资产的持有、管理及受益。即使家办参与信托规划或投资协调,受托人的责任与权限仍须独立厘清。
免责声明:本文内容仅供一般信息参考,不构成任何法律、税务或投资建议。文中涉及的法规与政策以官方最新公布为准。读者就具体事项作出决定前,应咨询具备相应资质的专业顾问。