家族办公室与私人银行都可以服务高净值家庭,但两者的组织方式与责任范围不同。私人银行依托银行平台提供金融及财富规划服务;家族办公室则按家族授权,统筹资产、专业顾问与长期安排。两者可以配合,关键是把服务与管理责任分清。
一、定位:金融平台与家族统筹中枢
(一)私人银行:以金融资源为边界
私人银行是银行业务的延伸,依托银行的资产负债表、托管网络与产品体系,提供资产配置、信贷融资、结算托管及基础财富规划。
(二)家族办公室:以家族整体为边界
家族办公室以家族为服务对象,统筹范围超出金融资产,包括家族企业股权与治理、税务与法律架构、信托安排、身份与居住规划,以及下一代教育与接班。其价值不在于多一个投资渠道,而在于把分散于不同机构、不同司法管辖区的安排,放进同一张图里协调。
二、在比较分工之前,先分清家族办公室的模式
单一家族办公室主要服务一个家族,由家族承担团队及营运开支;联合家族办公室服务多个家族,通过共享资源提供服务。两者的成本、控制程度与利益关系不能混为一谈。
常见分工如下,实际范围以合约及授权为准:
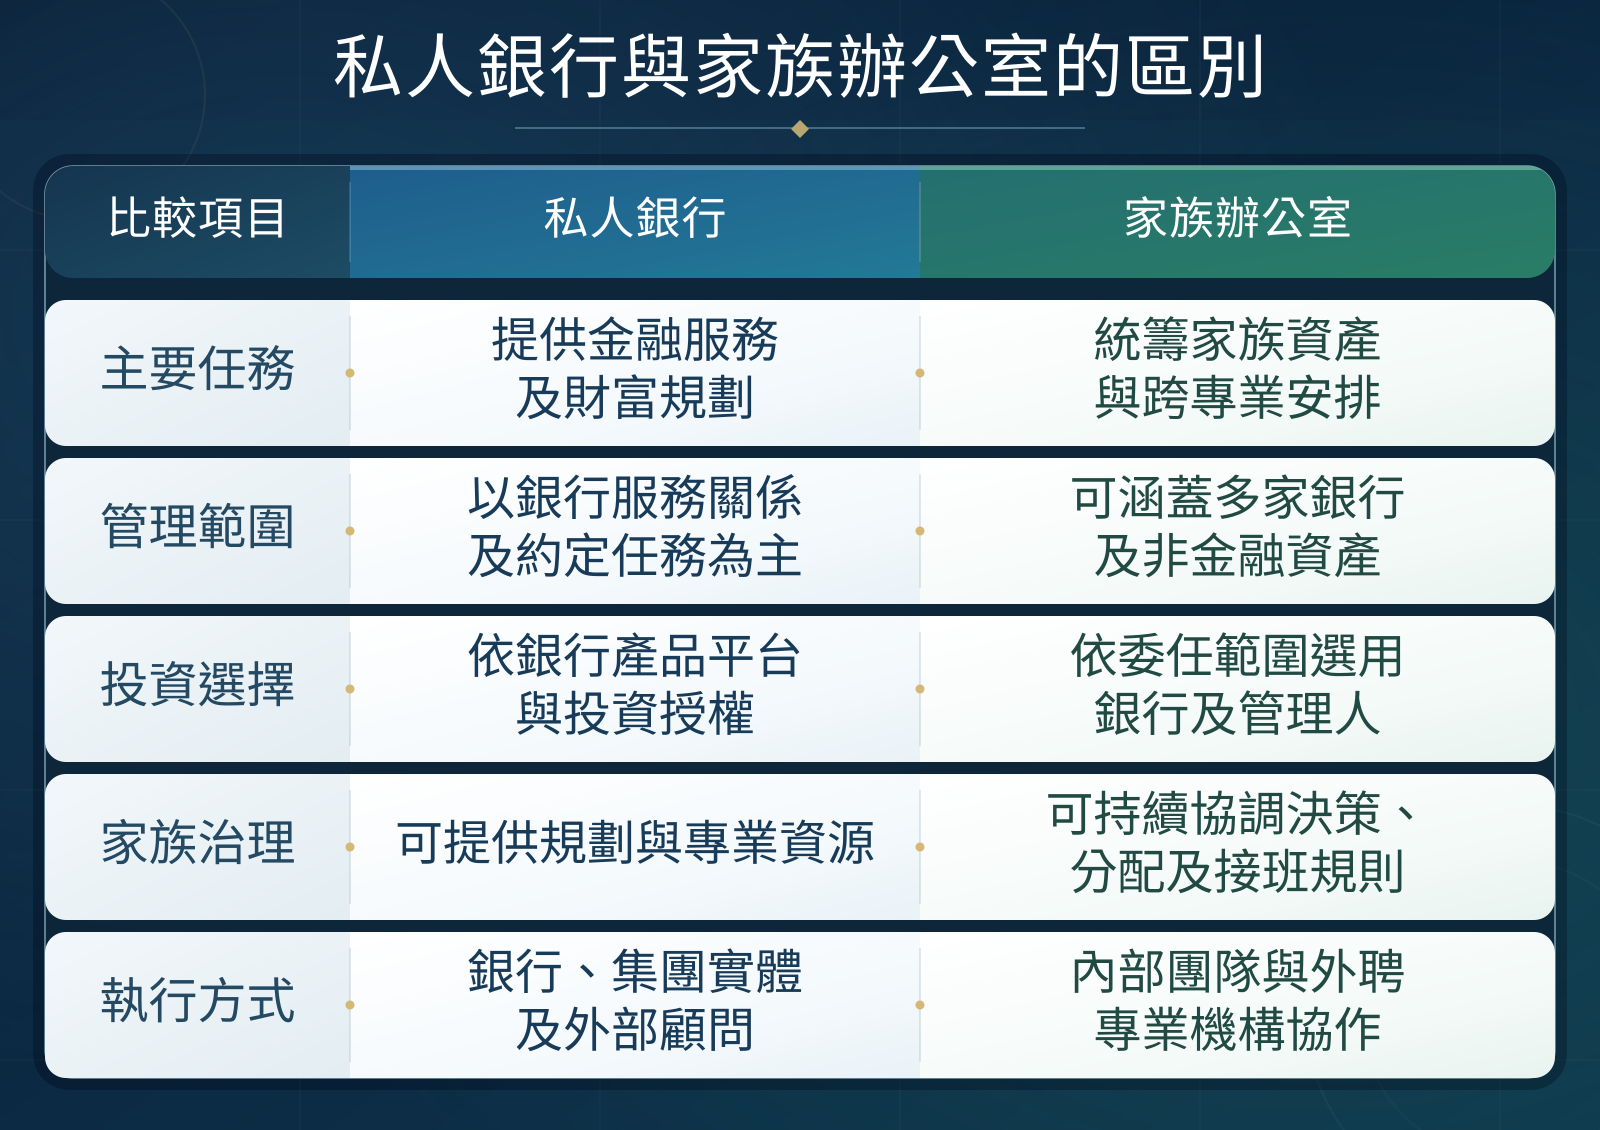
三、利益是否一致,要看收费与关联关系
私人银行可能收取交易费、管理费或产品佣金。联合家族办公室可向家族收服务费,也可能收取转介费或佣金。家族办公室并非一定独立,有些由银行支持。判断其立场,应看谁付费、会否推荐关联产品,以及其他收入是否披露。
家族办公室可以集中管理家族资料,但银行、律师或外包团队仍可能接触这些资料。保密程度要看谁有权查阅,以及资料如何使用。设立家族办公室也不能免除适用的客户审查及税务申报要求。
四、资产门槛与营运成本,须按具体模式核对
私人银行的准入门槛由银行、市场及服务层级决定。例如,星展新加坡私人银行公开列明,客户须维持500万美元可投资资产。这是特定银行的要求,不能视为全行业标准。
自设单一家族办公室,则须持续负担人员、系统及专业服务开支。摩根大通2026年对333家单一家族办公室的调查显示,所监督资产不超过2.5亿美元组别的平均年度营运成本约90万美元,10亿美元以上组别约660万美元。
这些是受访样本的平均值,并非设立门槛,也不代表联合家族办公室的收费。是否值得自设团队,应比较持续管理需求、可承受成本,以及共享或外包服务能否完成相同任务。
五、两者如何配合,取决于家族的管理需要
现实中,超高净值家族多同时使用两者。
家办负责顶层设计与全局统筹,私人银行负责账户、托管、融资与交易执行。资产跨越多个金融中心的家族,往往在不同司法管辖区使用不同的私行,由家办在家族层面统一授权与汇报标准。分工的核心,是决策与执行的分离。
判断的依据是需求的复杂度。若家族资产以金融资产为主、需求集中于投资配置,私人银行通常已能覆盖。涉及企业股权、跨境资产、多法域税务与法律架构,以及跨代传承时,则需要有人站在家族整体位置上统筹,这项工作通常由家办,或由信托架构配合专业顾问共同完成。
六、常见(FAQ)问题汇总
Q:家族办公室与私人银行的主要区别是什么?
A:最根本的区别在于服务的出发点。私人银行以金融资产为起点,主要解决资产配置、融资与托管问题,依托银行的产品与网络。家族办公室以家族整体为起点,统筹税务、法律、治理、传承与非金融事务,并可在全市场范围内选择金融机构执行。
Q:家族办公室和私人银行可以同时使用吗?
A:可以,且在超高净值家族中相当常见。两者功能互补,家族办公室负责战略层面的规划与统筹,私人银行负责账户、托管、融资与交易执行。这种分工把决策与执行分开,有助于家族对不同机构的服务进行比较和制衡。
Q:什么情况下需要考虑设立家族办公室,而不只依赖私人银行?
A:当需求超出投资配置时,值得考虑。典型情形包括持有家族企业股权、资产分布于多个司法管辖区、面对复杂的税务与法律架构,以及需要规划跨代传承。家办的成本结构决定了它更适合资产规模足以摊薄固定开支的家族。
免责声明:本文仅供一般信息及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。