
前言
徐熙媛(大S)離世已逾一年,圍繞其遺產的討論卻遠未平息。從具俊曄公開聲明放棄繼承、到2026年7月傳出委託律師申請推翻公證棄權文件,再到汪小菲為兩名未成年子女設立信託賬戶——這場涉及逾6.5億新台幣的遺產風波,每一步都牽動公眾神經。
然而,真正值得關注的,並非豪門恩怨的戲劇性情節,而是一個被反覆印證的命題:當財富架構存在空白,再清晰的意願也可能在法律面前落空。而大S的案例,恰恰讓這個命題變得無比具體——在這場涉及6.5億遺產、三代人、兩段婚姻的風波中,財富架構的空白,會將摯愛家人推向怎樣的困局?
一、一個被標籤淹沒的真實案例
大S,本名徐熙媛,台灣知名藝人,是華語娛樂圈極具辨識度的代表人物。她早年以歌手身份出道,後憑藉《流星花園》中「杉菜」一角紅遍亞洲,其後在主持、時尚、影視等領域持續活躍近三十年。她的公眾形象鮮明——敢愛敢恨、對家人極為保護,這一點在她生前對母親黃春梅及妹妹徐熙娣的照顧中體現得淋漓盡致。
其家庭經濟與結構的複雜性同樣引人注目。據台媒估算,其遺產總值約6.5億至10億新台幣,涵蓋「台北信義」豪宅(仍有未清償房貸)、「國家藝術館」房產(S媽長期居住)、現金資產及品牌代言收益等。家庭方面,大S與前夫汪小菲育有一子一女(均未成年),2022年與韓國藝人具俊曄再婚,母親黃春梅多年來協助打理其財務事務。
然而,大S於2025年2月不幸病逝,這一突如其來的變故令外界措手不及。在這樣一個「跨世代、跨婚姻、跨地域」的複雜家庭結構之下,她生前未立有效遺囑的事實,隨即引發了一場曠日持久的遺產風波。
儘管事後有媒體披露其手機備忘錄中曾記錄財產分配意願,但根據台灣地區《民法》對遺囑形式的嚴格規定,手機備忘錄不具備任何法律效力。遺囑的缺位,成為整場遺產風波的第一塊多米諾骨牌。
二、法定繼承的界限:它能解決什麼,不能解決什麼
截至2026年9月,本案的遺產分配爭議仍在持續演變。以下基於台灣地區《民法》的分析,反映的是法定繼承制度的規則邏輯——但規則不等於終局。從具俊曄公開聲明放棄繼承,到2026年7月傳出委託律師申請推翻公證棄權文件,足以說明在遺囑缺位的前提下,任何階段性的分配格局都可能因當事人的法律行動而改變,最終走向仍有變數。
大S案例首先觸及的,是公眾對法定繼承制度的普遍認知偏差。許多人認為「法律自然會安排好一切」,但法定繼承的本質是「按順位和比例分配」,而非「按意願安排」。根據台灣地區《民法》規定,第一順位繼承人為直系血親卑親屬(子女),配偶與該順位繼承人共同繼承。在大S的案例中:
●具俊曄作為配偶,與兩名子女同屬繼承關係,三人原則上均分遺產,各得三分之一;
●S媽黃春梅作為母親,屬於第二順位繼承人,在第一順位繼承人在世的情況下,並無直接法定繼承權。
這就引出一個關鍵矛盾:法定繼承保障的是「法律上的親屬關係」,而非「事實上的情感付出與貢獻」。S媽多年協助大S打理財務、長期居住在其名下的房產中,這些付出在法律面前無法轉化為繼承權或居住權。管理權不等於所有權,居住事實不等於產權——這是法定繼承制度無法覆蓋的灰色地帶,也是許多家庭在變故發生後才意識到的殘酷現實。
此外,法定繼承的執行過程本身也有時間成本。資產清點、債務確認、稅費處理、份額分割,整套程序走下來,數月甚至數年都是常態。對於依賴被繼承人收入維持日常生活的家屬而言,這段空窗期本身就構成風險。
三、遺囑的局限:回答了「給誰」,卻未必回答「怎麼給」
大S生前未立遺囑的事實,讓外界不禁追問:如果她立了遺囑,問題是否就能解決?
答案並非簡單的「是」。
誠然,一份合法有效的遺囑在台灣能顯著改善遺產分配的清晰度。台灣《民法》認可五種遺囑形式,實務上公證遺囑最受推崇——在公證人面前、兩位見證人在場的情況下訂立,格式瑕疵風險最低,日後被推翻的難度也最大。
然而,遺囑的保護力有兩個天然邊界。
第一道邊界:特留分制度。
台灣《民法》設有「特留分」機制,這是法定繼承人的最低保障份額——即使遺囑另有指定,特留分也不得被剝奪。直系血親卑親屬、父母及配偶的特留分為其法定應繼份額的二分之一。換言之,即使大S立下遺囑將全部遺產留給子女,具俊曄作為配偶仍可依法主張約六分之一的特留分。遺囑不能完全繞過法定繼承制度,而是在其框架內進行優化。
第二道邊界更為關鍵:動態管理的缺位。
遺囑本質上是一次性的靜態分配指令——它回答了「誰拿什麼」,但對於以下問題幾乎無能為力:
●誰來管? 兩名未成年子女繼承的資產,由誰作為監護人管理?在本案中,監護權依法歸屬生父汪小菲,但這是否與大S的意願一致?
●怎麼管? 資產一次性交付監護人,還是分期撥付?若監護人再婚或出現財務問題,資產的安全性如何保障?本案中,汪小菲已通過法院選任的特別代理人為子女設立信託賬戶,這才實現了相對獨立的管理——而這些安排並非遺囑所能強制實現。
●什麼時候給? 子女年滿法定成年年齡即一次性取得全部資產,是否最優解?有無機制防止揮霍、被騙或婚變帶來的資產流失?
●爭議時聽誰的? 當監護人與其他家屬就資產使用方向產生分歧,遺囑本身並不提供爭議解決機制。
這些問題指向一個更深層的結論:遺囑解決的是「靜態分配」,但財富傳承真正需要的是「動態管理」。對於涉及未成年子女的複雜家庭——尤其是當家庭成員跨越不同婚姻、不同世代時——僅靠遺囑遠遠不夠。
四、家族信託:從「一次性分配」到「持續性保障」
如果說法定繼承是「被動接受」,遺囑是「靜態安排」,那麼家族信託所提供的,是一種「主動規劃、動態管理、持續保障」的財富架構。
1.信託的核心運作機制
在信託法律關係中,委託人(財產設立人)將部分資產轉移至信託名下,由受託人(如銀行信託部或專業信託公司)按照信託契約的約定,為受益人的利益管理和分配財產。這項安排至少實現三個關鍵功能:
●資產隔離:信託財產在法律上獨立於委託人的個人資產,不受委託人身故後的遺產清算程序影響,亦不因受益人婚姻、債務或監護人變更而被追索。
●條件化管理:委託人可預先設定分配條件,如子女年滿25歲方可領取本金、教育及醫療支出不受年齡限制、遭遇重大人生變故時暫停分配等,確保資產始終服務於委託人的真實意願。
●多層監督:可設立信託監察人(保護人)監督受託人執行,對重大事項擁有否決權,形成「受託人執行、監察人監督、法律保障」的三層保護體系。
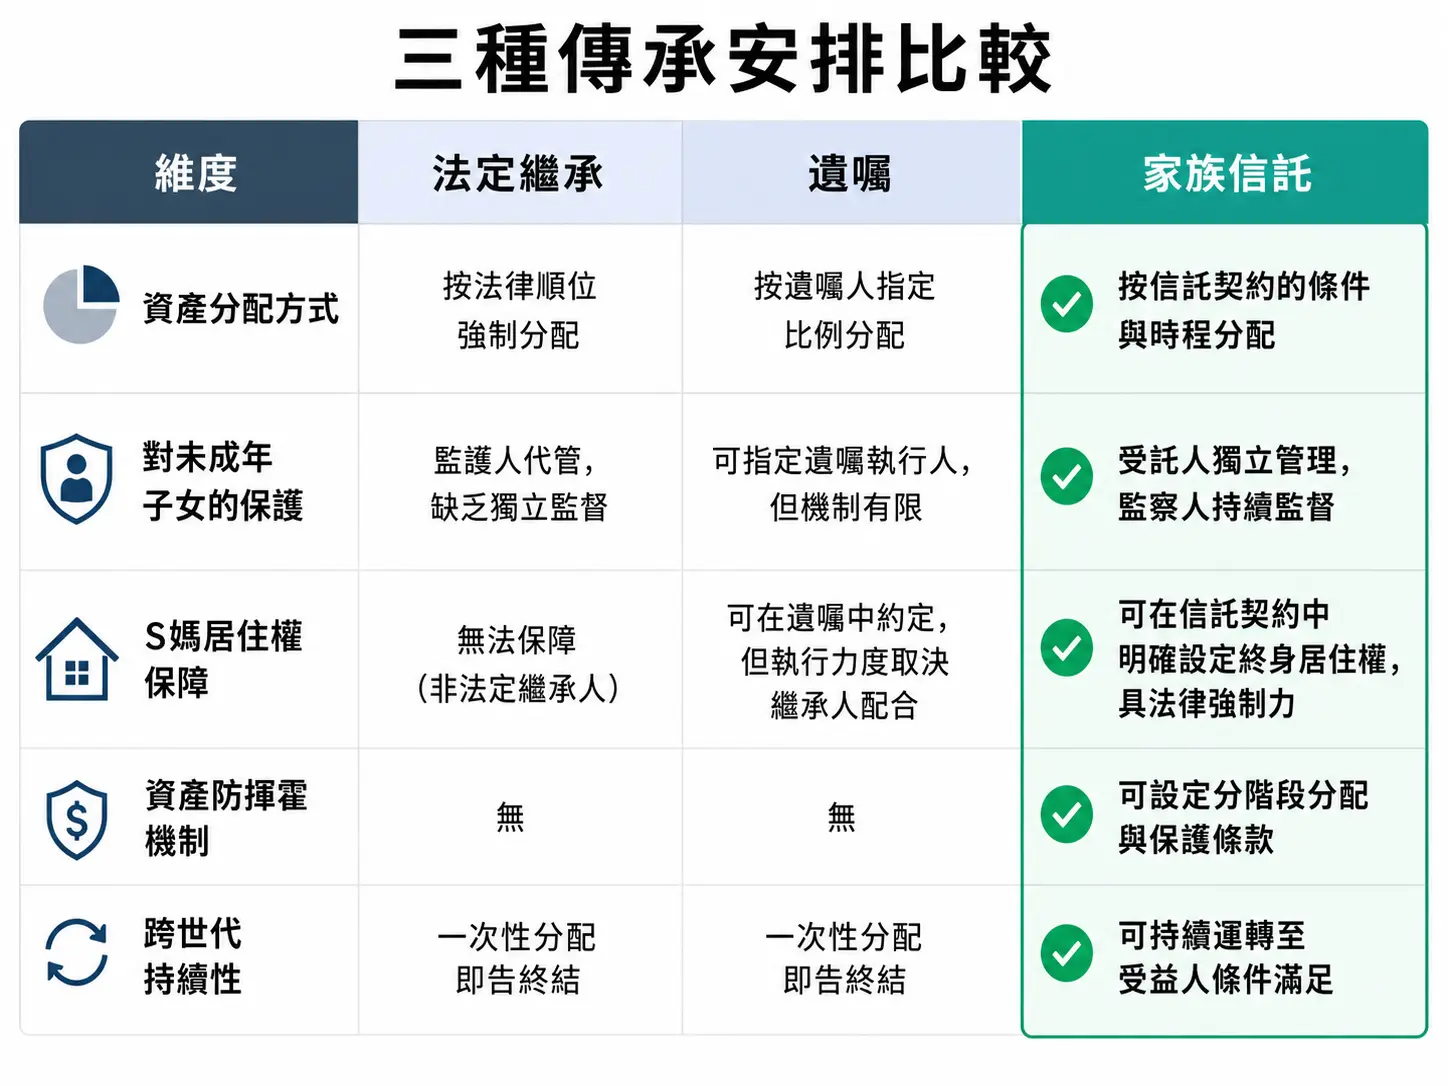
2.比對:三種傳承方式的適用場景
為清晰呈現三種方式的差異,以下以本案情境進行對照:
3.假如大S生前設立了家族信託
回到本案情境,假如大S在生前通過合規程序設立家族信託,其可能呈現的規劃邏輯如下:
●將「台北信義」豪宅及部分流動資產置入信託,獨立於遺產之外;
●明確約定S媽對「國家藝術館」房產的終身居住權,不受繼承權爭議影響;
●設定子女教育、醫療費用的優先撥付機制,按月或按需支付;
●規定子女成年後分批取得資產(如25歲取得50%、30歲取得剩餘),期間由獨立信託監察人監督執行;
●明確受益人保護條款,如遭遇重大訴訟、婚姻變故、或被判定行為能力受損時,自動觸發保護性分配限制。
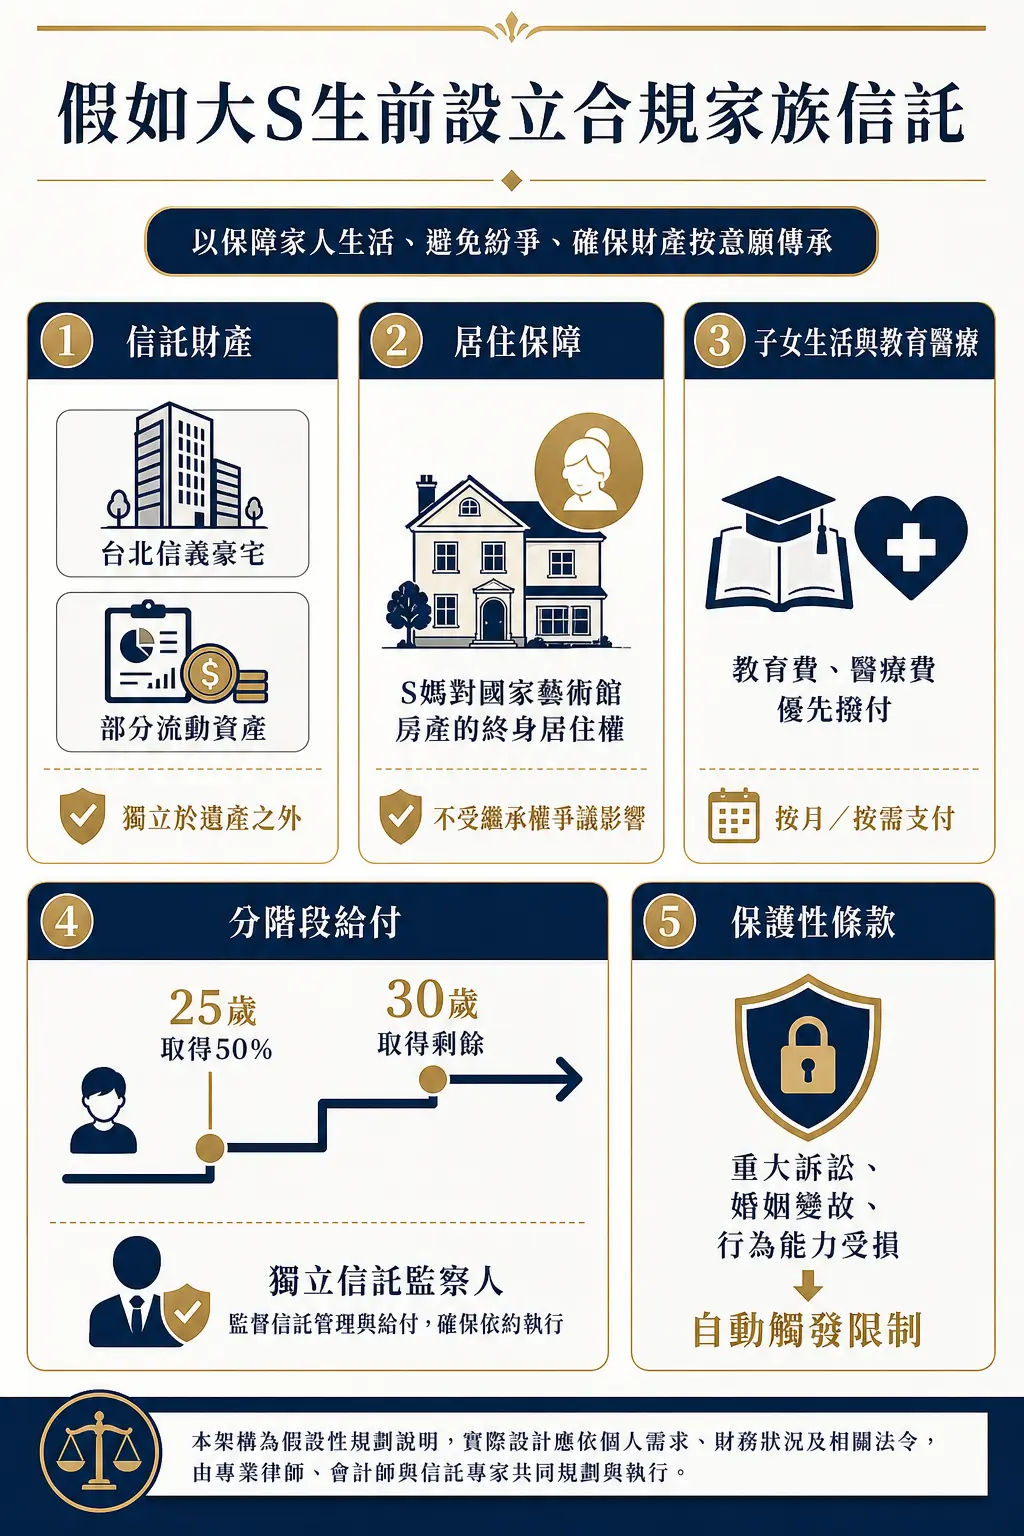
如此一來,大S留下的將不再是一個需要親人對簿公堂的法律困局,而是一套可以跨越生命週期、自動照顧她所愛之人的長效機制。信託解決的不是「誰拿多少」這個問題,而是「怎麼拿、什麼時候拿、拿來做什麼」這一系列更根本的提問。
五、高淨值家庭的財富架構思維:從「補救」到「前置」
在巨大的財富體量和複雜的家庭關係面前,僅依賴口頭承諾、法定繼承或遺囑中的任何單一工具,遠不足以構建穩固的傳承保障。大S的案例之所以引發廣泛討論,是因為它所暴露的並非個案,而是高淨值家庭普遍存在的財富架構盲區。
以下三個認知誤區尤為常見:
誤區一:「我的家人關係很好,不需要這些。」 家庭和睦是財富傳承的起點,卻不是終點。突如其來的變故、外部環境的變化、甚至善意但分歧的決策,都可能讓原本和諧的關係在壓力下產生裂痕。架構的意義,恰恰是在關係尚且穩固時,為不確定性預留緩衝。
誤區二:「口頭交代過了,家人都知道我的意思。」 口頭承諾在法律上幾乎不具約束力。大S案例中,具俊曄「將繼承權讓予S媽」的公開聲明,在法律上仍需經過正式的公證棄權程序方能生效,其後更因主張「非自願簽字」而引發新的爭議。這再次印證:未寫入法律文件的意願,本質上只是願望。
誤區三:「等以後再說,現在還早。」 財富架構的規劃,與年齡、健康狀況無關,與資產規模和家庭複雜度有關。當家庭涉及未成年子女、跨世代資產、不同婚姻關係下的家庭成員時,每推遲一天,不確定性就增加一分。而最遺憾的結果,往往是「想說的時候,已經來不及說」。
真正成熟的財富管理思維,是在風平浪靜之時搭建架構,而非等到風浪來襲才尋找補救方案。家族信託、遺囑規劃,以及與之配套的監護人指定、保險安排等其他工具——這些並非各自為政,而應在專業顧問的協助下,組合成一套契合家庭實際情況的整體方案。
結語
大S的遺產風波,歸根結柢,不是某個家人的選擇或過失所能解釋的,而是財富架構空白所導致的、一個必然會發生的結構性困局。當口頭承諾無法兌現、法定繼承無法覆蓋情感付出、遺囑無法處理動態管理的需求時,我們需要的是一種更具前瞻性的財富傳承思維——從「留給誰」深化為「如何留」,從「事後補救」轉向「事前設計」。
財富的終極意義,不在於數字本身,而在於它能否按擁有者的意願,持續守護所愛之人。當人生的劇本無法預演,一套週全的規劃,便是我們能為家人寫下的,最負責任、最深情的劇本。這正是財富架構規劃的核心價值所在。
免責聲明
本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務和稅務等專業意見。


