
前言
徐熙媛(大S)离世已逾一年,围绕其遗产的讨论却远未平息。从具俊晔公开声明放弃继承、到2026年7月传出委讬律师申请推翻公证弃权文件,再到汪小菲为两名未成年子女设立信讬账户——这场涉及逾6.5亿新台币的遗产风波,每一步都牵动公众神经。
然而,真正值得关注的,并非豪门恩怨的戏剧性情节,而是一个被反覆印证的命题:当财富架构存在空白,再清晰的意愿也可能在法律面前落空。而大S的案例,恰恰让这个命题变得无比具体——在这场涉及6.5亿遗产、三代人、两段婚姻的风波中,财富架构的空白,会将挚爱家人推向怎样的困局?
一、一个被标签淹没的真实案例
大S,本名徐熙媛,台湾知名艺人,是华语娱乐圈极具辨识度的代表人物。她早年以歌手身份出道,后凭藉《流星花园》中「杉菜」一角红遍亚洲,其后在主持、时尚、影视等领域持续活跃近三十年。她的公众形象鲜明——敢爱敢恨、对家人极为保护,这一点在她生前对母亲黄春梅及妹妹徐熙娣的照顾中体现得淋漓尽致。
其家庭经济与结构的复杂性同样引人注目。据台媒估算,其遗产总值约6.5亿至10亿新台币,涵盖「台北信义」豪宅(仍有未清偿房贷)、「国家艺术馆」房产(S妈长期居住)、现金资产及品牌代言收益等。家庭方面,大S与前夫汪小菲育有一子一女(均未成年),2022年与韩国艺人具俊晔再婚,母亲黄春梅多年来协助打理其财务事务。
然而,大S于2025年2月不幸病逝,这一突如其来的变故令外界措手不及。在这样一个「跨世代、跨婚姻、跨地域」的复杂家庭结构之下,她生前未立有效遗嘱的事实,随即引发了一场旷日持久的遗产风波。
尽管事后有媒体披露其手机备忘录中曾记录财产分配意愿,但根据台湾地区《民法》对遗嘱形式的严格规定,手机备忘录不具备任何法律效力。遗嘱的缺位,成为整场遗产风波的第一块多米诺骨牌。
二、法定继承的界限:它能解决什么,不能解决什么
截至2026年9月,本案的遗产分配争议仍在持续演变。以下基于台湾地区《民法》的分析,反映的是法定继承制度的规则逻辑——但规则不等于终局。从具俊晔公开声明放弃继承,到2026年7月传出委讬律师申请推翻公证弃权文件,足以说明在遗嘱缺位的前提下,任何阶段性的分配格局都可能因当事人的法律行动而改变,最终走向仍有变数。
大S案例首先触及的,是公众对法定继承制度的普遍认知偏差。许多人认为「法律自然会安排好一切」,但法定继承的本质是「按顺位和比例分配」,而非「按意愿安排」。根据台湾地区《民法》规定,第一顺位继承人为直系血亲卑亲属(子女),配偶与该顺位继承人共同继承。在大S的案例中:
●具俊晔作为配偶,与两名子女同属继承关系,三人原则上均分遗产,各得三分之一;
●S妈黄春梅作为母亲,属于第二顺位继承人,在第一顺位继承人在世的情况下,并无直接法定继承权。
这就引出一个关键矛盾:法定继承保障的是「法律上的亲属关系」,而非「事实上的情感付出与贡献」。S妈多年协助大S打理财务、长期居住在其名下的房产中,这些付出在法律面前无法转化为继承权或居住权。管理权不等于所有权,居住事实不等于产权——这是法定继承制度无法覆盖的灰色地带,也是许多家庭在变故发生后才意识到的残酷现实。
此外,法定继承的执行过程本身也有时间成本。资产清点、债务确认、税费处理、份额分割,整套程序走下来,数月甚至数年都是常态。对于依赖被继承人收入维持日常生活的家属而言,这段空窗期本身就构成风险。
三、遗嘱的局限:回答了「给谁」,却未必回答「怎么给」
大S生前未立遗嘱的事实,让外界不禁追问:如果她立了遗嘱,问题是否就能解决?
答案并非简单的「是」。
诚然,一份合法有效的遗嘱在台湾能显著改善遗产分配的清晰度。台湾《民法》认可五种遗嘱形式,实务上公证遗嘱最受推崇——在公证人面前、两位见证人在场的情况下订立,格式瑕疵风险最低,日后被推翻的难度也最大。
然而,遗嘱的保护力有两个天然边界。
第一道边界:特留分制度。
台湾《民法》设有「特留分」机制,这是法定继承人的最低保障份额——即使遗嘱另有指定,特留分也不得被剥夺。直系血亲卑亲属、父母及配偶的特留分为其法定应继份额的二分之一。换言之,即使大S立下遗嘱将全部遗产留给子女,具俊晔作为配偶仍可依法主张约六分之一的特留分。遗嘱不能完全绕过法定继承制度,而是在其框架内进行优化。
第二道边界更为关键:动态管理的缺位。
遗嘱本质上是一次性的静态分配指令——它回答了「谁拿什么」,但对于以下问题几乎无能为力:
●谁来管? 两名未成年子女继承的资产,由谁作为监护人管理?在本案中,监护权依法归属生父汪小菲,但这是否与大S的意愿一致?
●怎么管? 资产一次性交付监护人,还是分期拨付?若监护人再婚或出现财务问题,资产的安全性如何保障?本案中,汪小菲已通过法院选任的特别代理人为子女设立信讬账户,这才实现了相对独立的管理——而这些安排并非遗嘱所能强制实现。
●什么时候给? 子女年满法定成年年龄即一次性取得全部资产,是否最优解?有无机制防止挥霍、被骗或婚变带来的资产流失?
●争议时听谁的? 当监护人与其他家属就资产使用方向产生分歧,遗嘱本身并不提供争议解决机制。
这些问题指向一个更深层的结论:遗嘱解决的是「静态分配」,但财富传承真正需要的是「动态管理」。对于涉及未成年子女的复杂家庭——尤其是当家庭成员跨越不同婚姻、不同世代时——仅靠遗嘱远远不够。
四、家族信讬:从「一次性分配」到「持续性保障」
如果说法定继承是「被动接受」,遗嘱是「静态安排」,那么家族信讬所提供的,是一种「主动规划、动态管理、持续保障」的财富架构。
1.信讬的核心运作机制
在信讬法律关系中,委讬人(财产设立人)将部分资产转移至信讬名下,由受讬人(如银行信讬部或专业信讬公司)按照信讬契约的约定,为受益人的利益管理和分配财产。这项安排至少实现三个关键功能:
●资产隔离:信讬财产在法律上独立于委讬人的个人资产,不受委讬人身故后的遗产清算程序影响,亦不因受益人婚姻、债务或监护人变更而被追索。
●条件化管理:委讬人可预先设定分配条件,如子女年满25岁方可领取本金、教育及医疗支出不受年龄限制、遭遇重大人生变故时暂停分配等,确保资产始终服务于委讬人的真实意愿。
●多层监督:可设立信讬监察人(保护人)监督受讬人执行,对重大事项拥有否决权,形成「受讬人执行、监察人监督、法律保障」的三层保护体系。
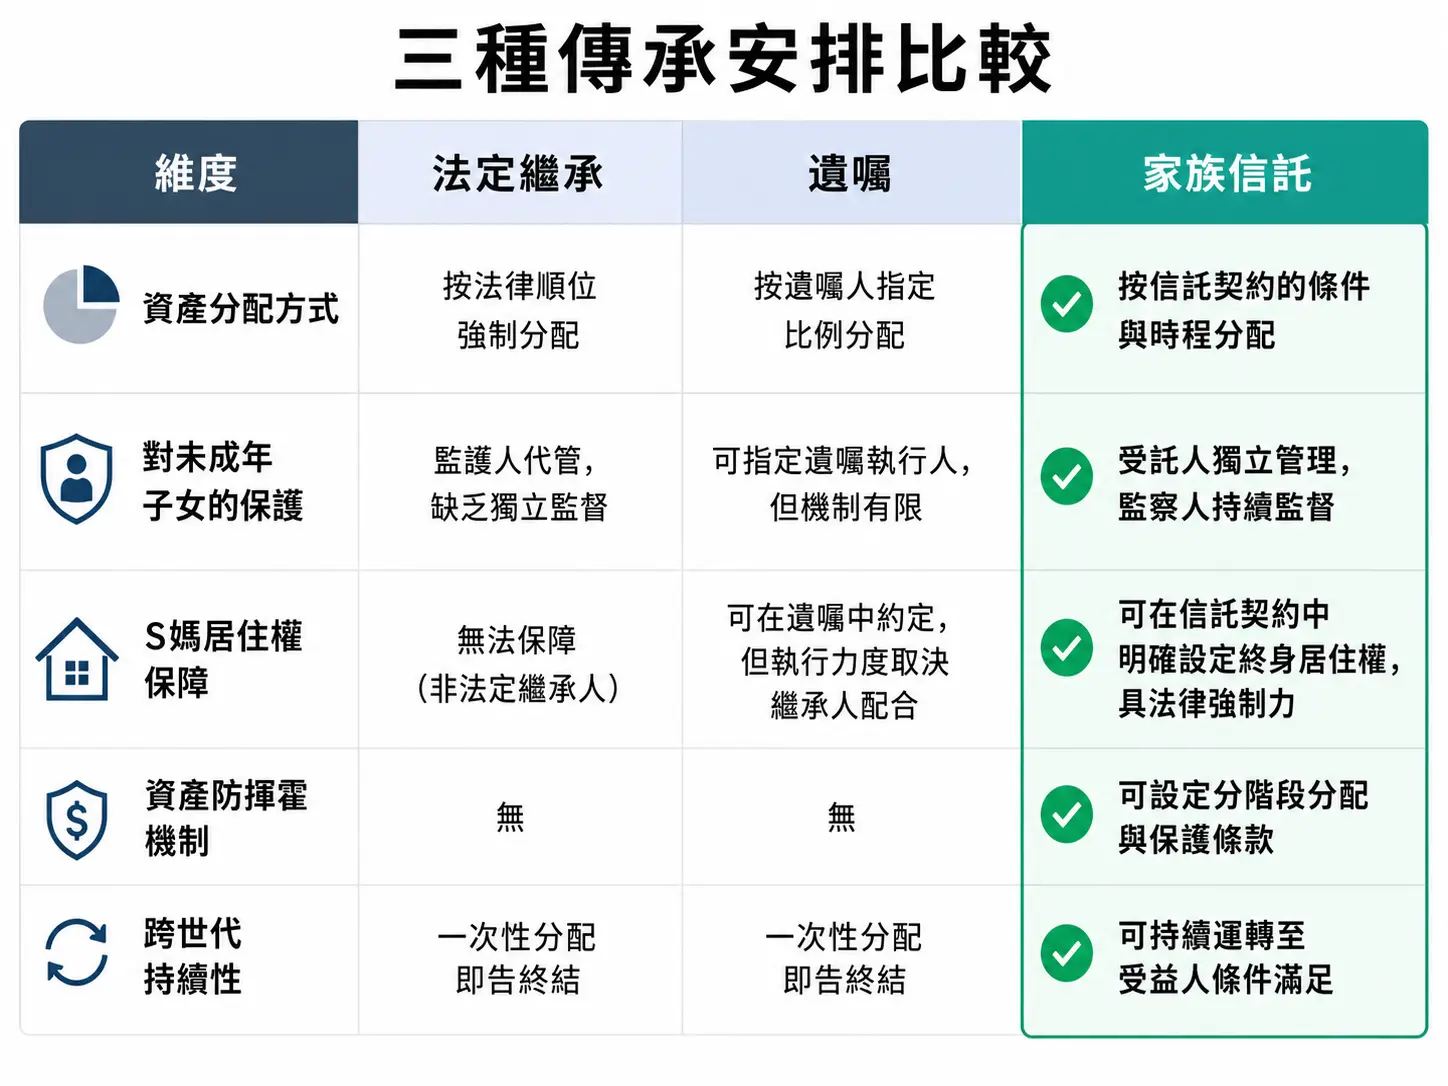
2.比对:三种传承方式的适用场景
为清晰呈现三种方式的差异,以下以本案情境进行对照:
3.假如大S生前设立了家族信讬
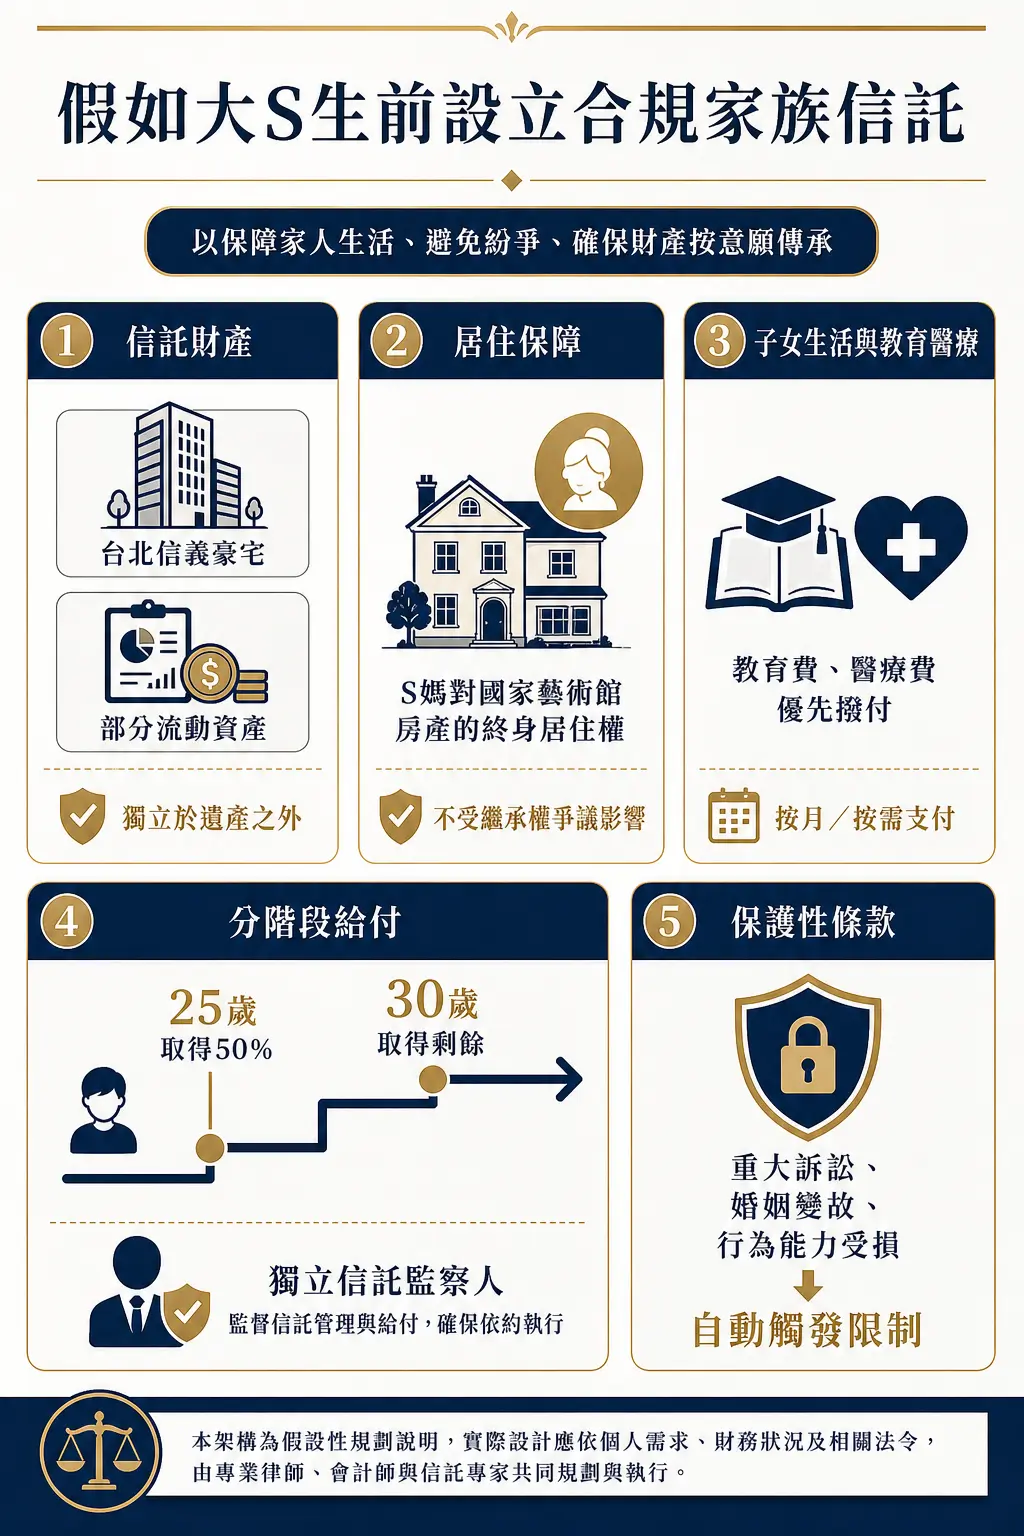
回到本案情境,假如大S在生前通过合规程序设立家族信讬,其可能呈现的规划逻辑如下:
●将「台北信义」豪宅及部分流动资产置入信讬,独立于遗产之外;
●明确约定S妈对「国家艺术馆」房产的终身居住权,不受继承权争议影响;
●设定子女教育、医疗费用的优先拨付机制,按月或按需支付;
●规定子女成年后分批取得资产(如25岁取得50%、30岁取得剩余),期间由独立信讬监察人监督执行;
●明确受益人保护条款,如遭遇重大诉讼、婚姻变故、或被判定行为能力受损时,自动触发保护性分配限制。
如此一来,大S留下的将不再是一个需要亲人对簿公堂的法律困局,而是一套可以跨越生命周期、自动照顾她所爱之人的长效机制。信讬解决的不是「谁拿多少」这个问题,而是「怎么拿、什么时候拿、拿来做什么」这一系列更根本的提问。
五、高净值家庭的财富架构思维:从「补救」到「前置」
在巨大的财富体量和复杂的家庭关系面前,仅依赖口头承诺、法定继承或遗嘱中的任何单一工具,远不足以构建稳固的传承保障。大S的案例之所以引发广泛讨论,是因为它所暴露的并非个案,而是高净值家庭普遍存在的财富架构盲区。
以下三个认知误区尤为常见:
误区一:「我的家人关系很好,不需要这些。」 家庭和睦是财富传承的起点,却不是终点。突如其来的变故、外部环境的变化、甚至善意但分歧的决策,都可能让原本和谐的关系在压力下产生裂痕。架构的意义,恰恰是在关系尚且稳固时,为不确定性预留缓冲。
误区二:「口头交代过了,家人都知道我的意思。」 口头承诺在法律上几乎不具约束力。大S案例中,具俊晔「将继承权让予S妈」的公开声明,在法律上仍需经过正式的公证弃权程序方能生效,其后更因主张「非自愿签字」而引发新的争议。这再次印证:未写入法律文件的意愿,本质上只是愿望。
误区三:「等以后再说,现在还早。」 财富架构的规划,与年龄、健康状况无关,与资产规模和家庭复杂度有关。当家庭涉及未成年子女、跨世代资产、不同婚姻关系下的家庭成员时,每推迟一天,不确定性就增加一分。而最遗憾的结果,往往是「想说的时候,已经来不及说」。
真正成熟的财富管理思维,是在风平浪静之时搭建架构,而非等到风浪来袭才寻找补救方案。家族信讬、遗嘱规划,以及与之配套的监护人指定、保险安排等其他工具——这些并非各自为政,而应在专业顾问的协助下,组合成一套契合家庭实际情况的整体方案。
结语
大S的遗产风波,归根结柢,不是某个家人的选择或过失所能解释的,而是财富架构空白所导致的、一个必然会发生的结构性困局。当口头承诺无法兑现、法定继承无法覆盖情感付出、遗嘱无法处理动态管理的需求时,我们需要的是一种更具前瞻性的财富传承思维——从「留给谁」深化为「如何留」,从「事后补救」转向「事前设计」。
财富的终极意义,不在于数字本身,而在于它能否按拥有者的意愿,持续守护所爱之人。当人生的剧本无法预演,一套周全的规划,便是我们能为家人写下的,最负责任、最深情的剧本。这正是财富架构规划的核心价值所在。
免责声明
本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信讬设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务和税务等专业意见。


