
随著全球家庭财富代际交接窗口开启,财富传承已从“未来议题”转变为“现实命题”。在众多传承工具中,遗嘱与家族信托作为最受关注的传承工具,二者虽同属财产传承范畴,但在法律属性、功能定位与制度设计上存在根本性差异。厘清二者区别,是科学规划家族财富传承的前提。
一、法律定位与效力位阶
遗嘱,是指公民在法律允许范围内,按照法律规定的方式对其遗产或其他事务所作的个人处理,并于立遗嘱人死亡时发生效力的法律行为。其本质是立遗嘱人的单方意思表示,核心功能在于明确“分什么、分给谁”。遗嘱继承优先于法定继承,但其效力受《中华人民共和国民法典》继承编调整,属于一般性法律规范。
家族信托则是指信托公司接受单一自然人委托,或者接受单一自然人及其亲属共同委托,以家庭财富的保护、传承和管理为主要信托目的,提供财产规划、风险隔离、资产配置等定制化服务的信托业务。其法律依据为《中华人民共和国信托法》。根据特别法优于一般法的适用原则,当遗嘱安排与家族信托契约并存且发生冲突时,家族信托契约效力优先。原因在于信托一旦有效设立,信托财产即从委托人固有财产中分离,不再属于委托人可以遗嘱处分的财产范围。
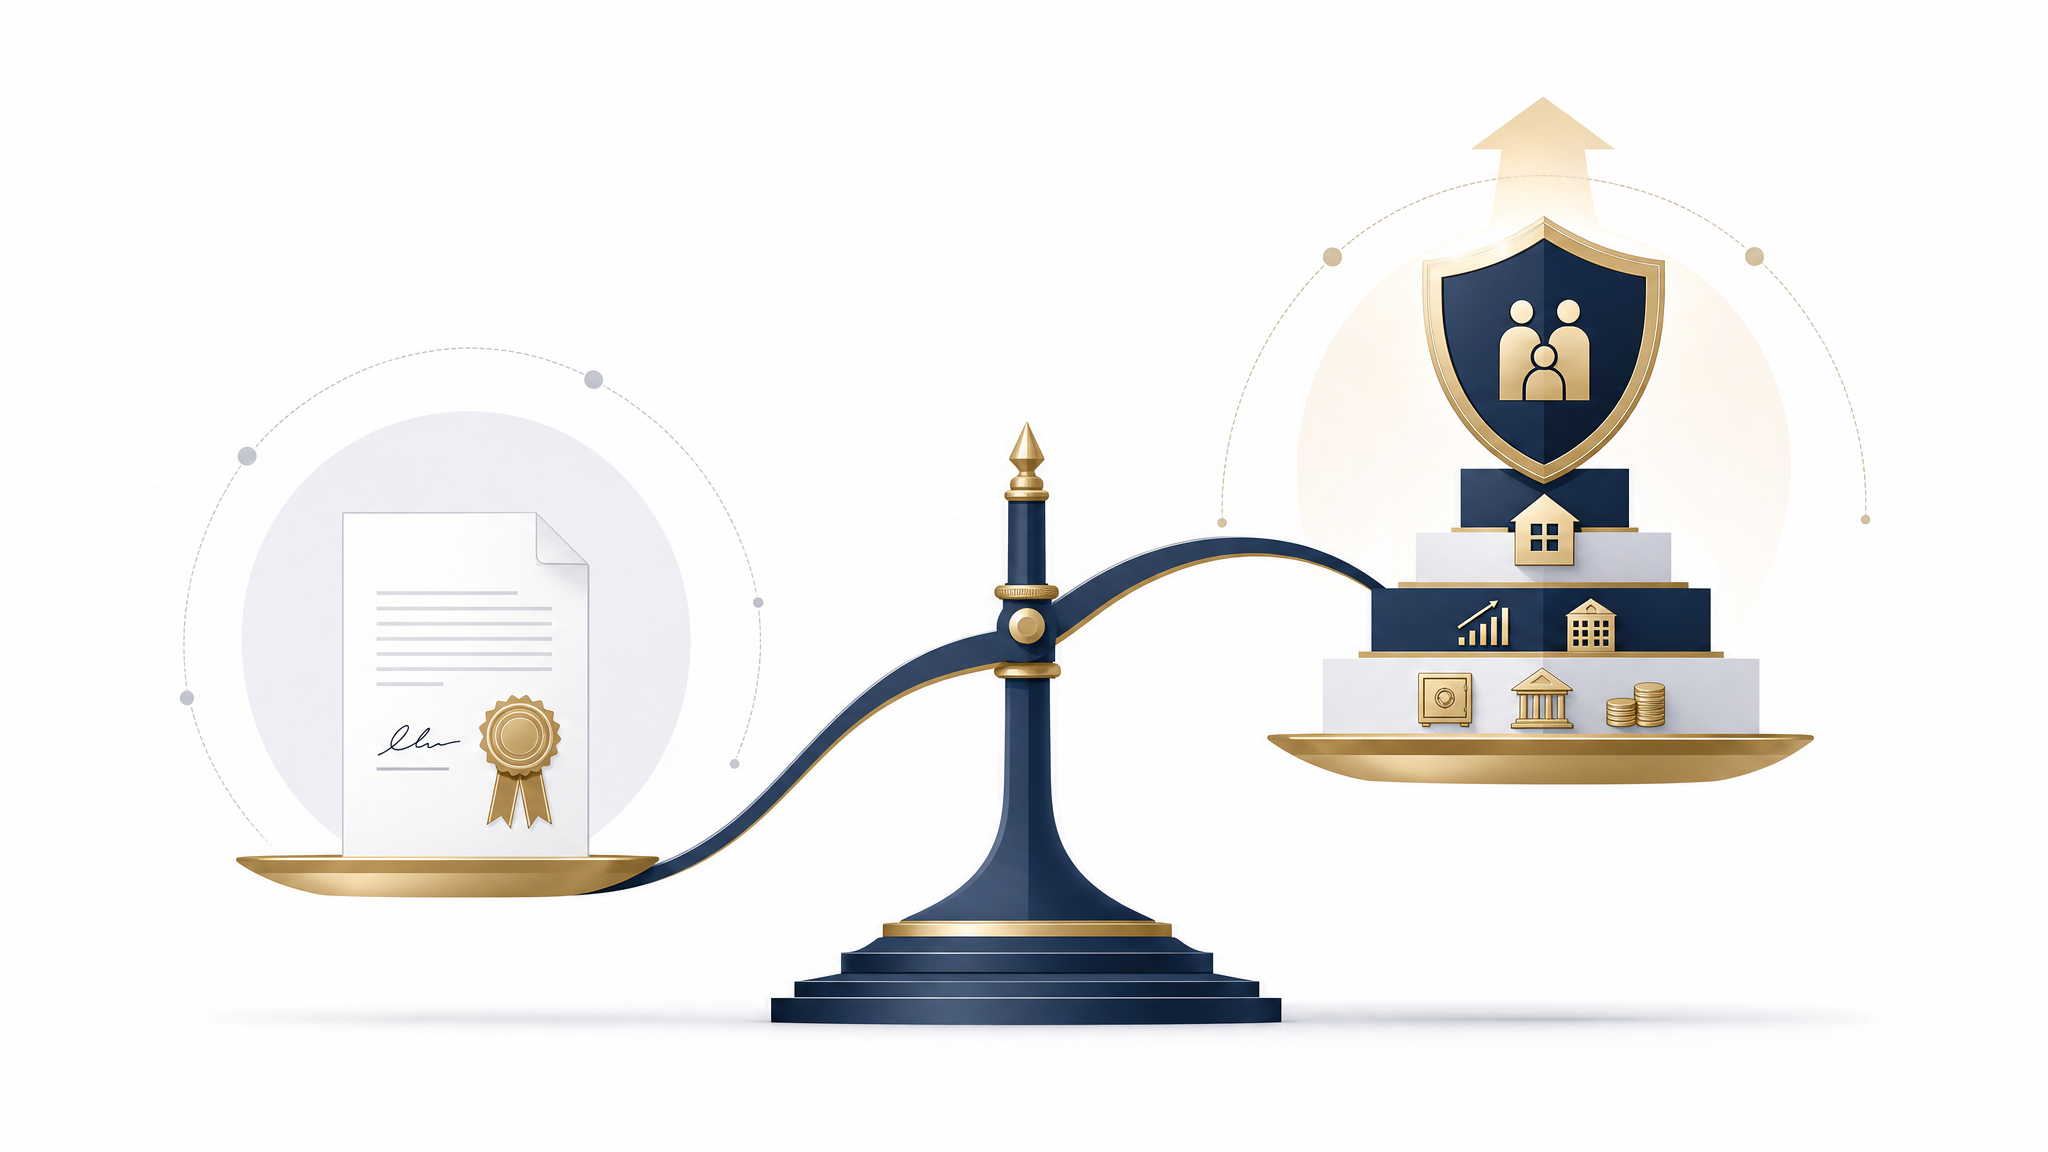
二、生效时间与运行灵活性
遗嘱是死因行为,仅在立遗嘱人去世后方才发生效力。遗嘱人一旦离世,便丧失了对财产继承安排的控制能力,即便生前未预料的情形出现,也无法再做任何调整。遗嘱订立后虽可随时修改,但修改本身仍需遵循法定形式,且在遗嘱人丧失行为能力后即无法变更。
家族信托则以信托合同为基础,委托人生前即可生效。委托人在世期间有权了解信托财产的管理运用情况,要求受托人作出说明,调整信托财产的管理方法,甚至可以解任和更换受托人。这种“生前可控、身后延续”的制度设计,使家族信托能够在更长的时间跨度内持续贯彻委托人的意志。信托可以设定永续期限,按照委托人预设的条件与节奏向受益人分配收益,实现跨代际的财富管理与家族治理。
三、资产隔离与风险防范
这是家族信托与遗嘱最核心的制度分野。
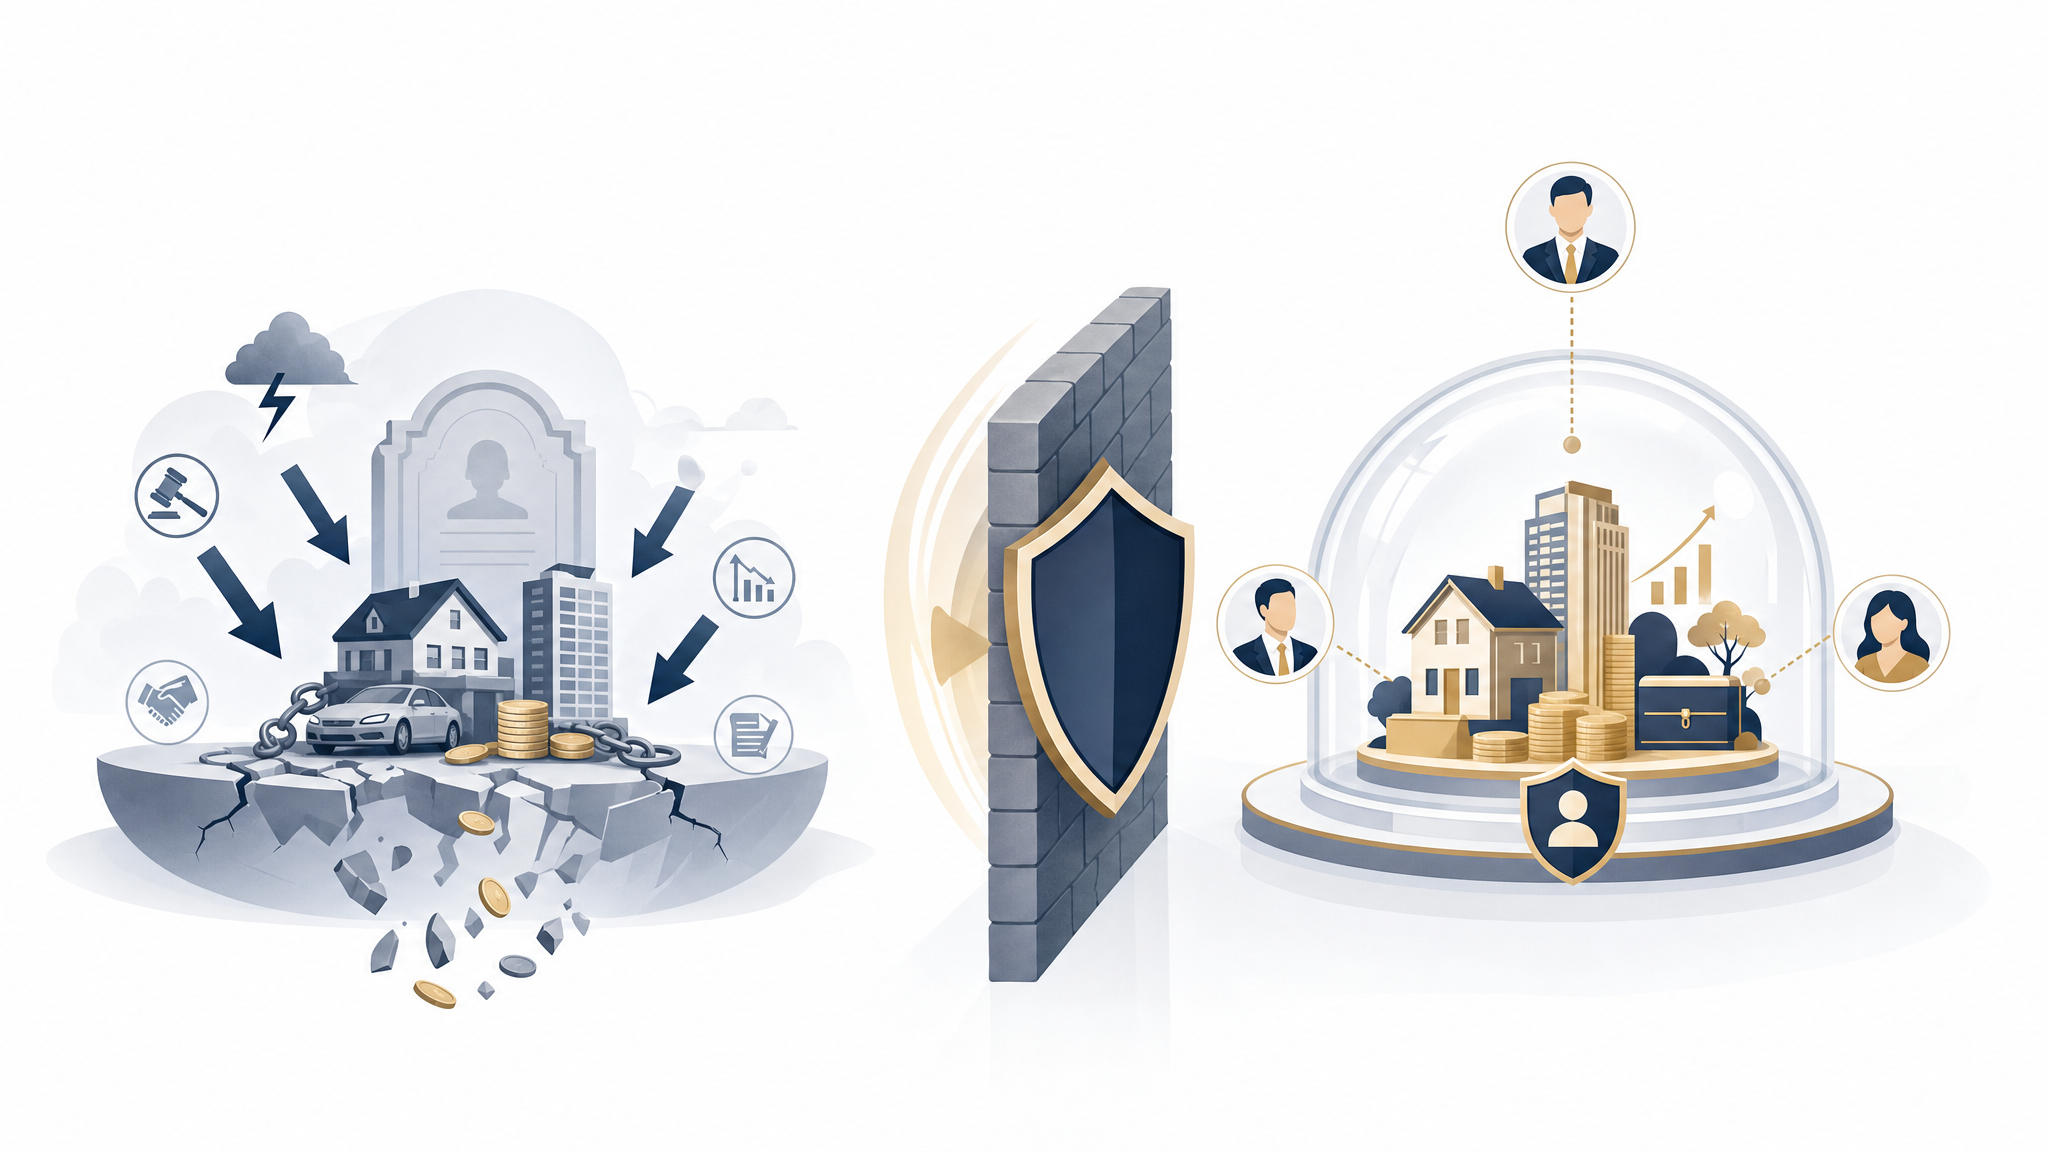
遗嘱继承中,遗产在分配前仍属于被继承人的遗产范畴,须先用于清偿被继承人生前所负债务。继承人面临债务追偿、婚姻变故、经营风险等多重不确定因素,财产极易在继承过程中流失或分散。
家族信托则通过所有权与受益权的分离,实现信托财产与委托人、受托人固有财产的风险隔离。信托财产一经注入信托,便具有独立的法律地位——不因委托人的离婚、债务追偿甚至意外死亡而受影响。这一“防火墙”功能,使家族信托在企业经营风险与家庭财富之间建立起有效的法律屏障。需要强调的是,家族信托的风险隔离功能以信托目的正当、财产来源合法、委托人控制适度为前提条件。以避税避债为目的设立信托,或利用犯罪所得、偷逃税款、未经配偶同意的夫妻共同财产作为信托财产,均可能导致信托无效。
四、隐私保护与执行成本
遗嘱在立遗嘱人生前虽具有保密性,但一旦进入继承程序,遗嘱内容须向所有具备继承资格的继承人公开。若涉及遗嘱认证程序,部分遗产信息还会进入公开的法院记录。这不仅可能引发继承人之间的争议与矛盾,也使家族财富的分配细节暴露于公众视野。
家族信托则具有天然的私密性。信托文件属于合同性质的法律文件,受托人负有法定保密义务,信托的具体安排无须向非受益人公开。这种制度设计有效避免了因财产分配公开而引发的家庭矛盾与外部关注。
在执行成本方面,遗嘱设立程序简便,公证费用低廉(数千元),但继承过户需全体继承人同意办理继承权公证,程序繁琐、耗时较长。家族信托的设立成本较高,初始费用通常在数十万元,且每年需支付管理费。但其优势在于无需经历继承权公证程序,避免了传承过程中的繁琐程序与时间成本。
遗嘱与家族信托并非对立,而是适用于不同需求层次的传承工具。遗嘱适合财产结构简单、传承目标明确的普通家庭,胜在便捷低廉。家族信托凭藉风险隔离、灵活分配、隐私保护与长期治理能力,成为复杂家庭结构与多元传承目标的理想工具。
财富传承之道,不在工具优劣之辩,而在根据自身资产格局、家庭特质与代际愿景,作出系统性法律安排。唯有依托专业规划,方能使家族财富跨越周期,实现安全有序传承。
免责声明:本文仅供一般资讯及教育用途,不构成法律、税务、投资或其他专业意见,亦不构成任何要约、招揽或推荐。不同家庭的资产结构、税务居民身份、适用法律及目标各有不同,作出安排前应就具体情况咨询具备相关资格的独立专业人士。


