
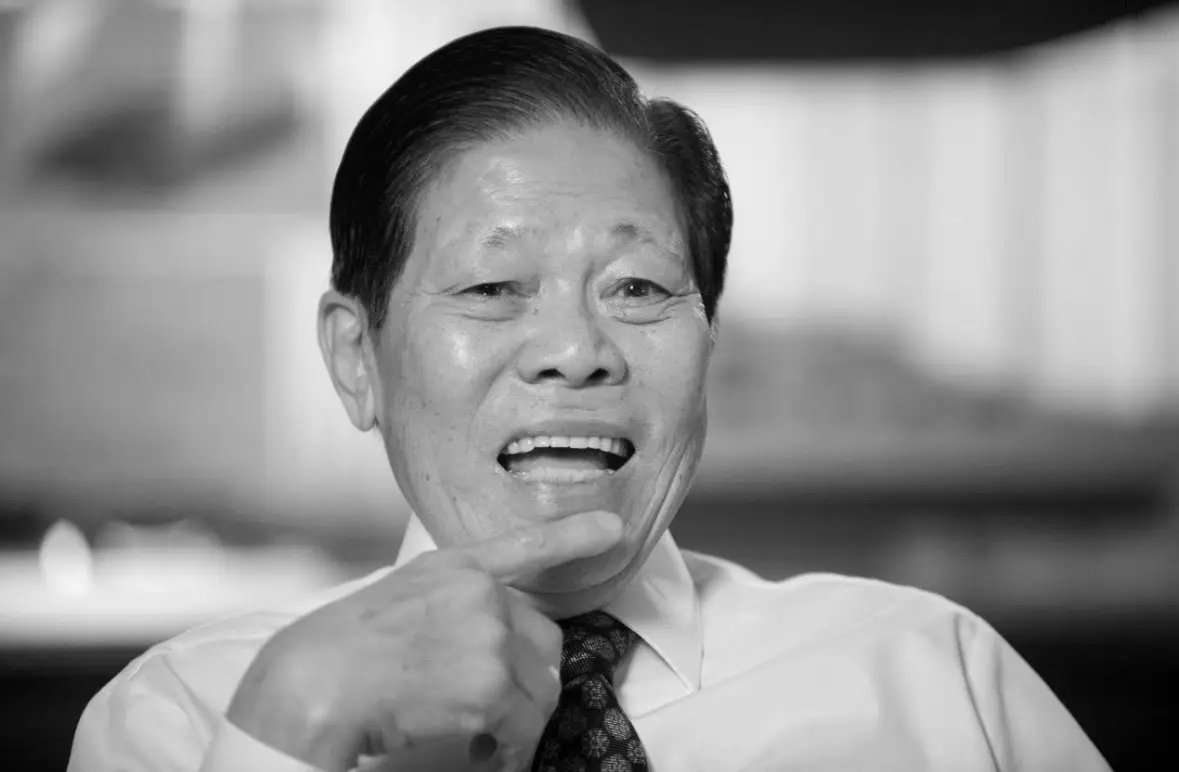
二零二五年八月,被誉为「亚洲油漆大王」的吴清亮先生与世长辞,享年98岁。他留下的,不仅是一个估值超过130亿美元的商业帝国,更是一项令商界与法律界反覆琢磨的传承课题:他生前的隔代传承安排,让孙辈承接股权权益,同时由儿子保留主要投票权。
消息一出,坊间议论纷纷。有人将之简化为「隔代亲」的情感选择,有人则试图从家族内部关系中寻找答案。然而,真正值得我们关注的,并非「传给了谁」这个结果,而是隐藏在其背后的思考路径——一位经历了白手起家、行业竞争与企业壮大的企业家,在生命的最后阶段,究竟在防范甚么?他对「传承」的理解,与一般人有哪些根本差异?
一、从学徒到帝国:吴清亮的创富轨迹
吴清亮先生从一名小学徒起步,他于1962年成为日本涂料企业立邦在当地的经销商,并在此基础上逐步拓展亚洲业务;随后在1974年创办了吴德南集团(Wuthelam Holdings),最终与日方合资建立立时集团,逐步建立起庞大的涂料事业。
这段历程意味著,他对企业经营的每一个环节——从产品研发、市场竞争到资本运作——都有著第一线的深刻体会。
更重要的是,他亲身经历了企业从「创办人驱动」到「制度化运作」的转型压力。这种压力并非来自某一年的业绩波动,而是来自一个长期的结构性问题:当企业与创办人的个人能力、声望与决策力深度绑定之后,一旦创办人离场,企业能否维持原有的运作逻辑?
这正是吴清亮先生留给后世最值得深思的问题。
二、传承的真正困难:不是「给谁」,而是「给出之后」
许多人将财富传承理解为一个「分配」动作——确定资产交给谁、各自比例多少。然而,对于真正经历过企业成长周期的企业家而言,传承的核心困难在于分配之后发生的事情。
吴清亮先生的安排之所以引起专业人士的关注,是因为它折射出成熟企业家在传承规划中普遍需要面对的三个深层问题:
●企业治理的连续性
当企业的控制权或股权经由继承分散到多位家族成员手中时,可能出现决策效率下降、经营方向分歧等问题。若继承人缺乏对企业运作的深入参与,或对行业趋势没有足够判断力,企业的长期竞争力便可能受到影响。
吴清亮选择让孙辈承接资产,而非简单地平均分配给下一代,这在一定程度上反映了对企业治理连续性的考量——传承安排需要与企业的实际管理结构相配合,而非仅著眼于血缘亲疏。
这种财富所有权归第三代(孙辈),决策与投票权留在第二代(儿子/核心管理者)的顶层架构设计,兼顾了家族财富的代际传递与企业经营的稳定高效。
●家族内部的财富共识
一个家族能否在创富者离世后维持凝聚力,很大程度上取决于成员之间是否形成了关于财富使用的共识。如果继承人之间对资产处置、企业发展方向或家族价值观存在分歧,财富本身反而可能成为关系破裂的催化剂。
隔代传承的安排,往往伴随著对家族成员角色与责任的重新界定,这需要一套清晰的规则框架来支撑,而非单纯依靠情感或默契。
●继承人的能力与准备程度
突然继承大额资产,对任何人而言都是一项重大考验。缺乏足够的财务管理经验、对企业运作了解有限,或尚未建立与财富规模相匹配的决策能力,都可能导致资产在短时间内流失或配置失当。
吴清亮在生前完成安排,意味著他有充分的时间观察和评估不同继承人的准备程度,并作出相应的结构设计——这正是「提前规划」的核心价值所在。
三、从「分配思维」到「结构思维」:信托的角色
在专业的财富管理实践中,信托制度作为一种成熟的工具,其核心设计逻辑正是倾向于回应上述三类传承难题。信托之所以被高净值家族广泛采用,并不在于它能简单地「把资产交给谁」,而在于它提供了一套将「资产所有权」、「管理权」与「受益权」分离的结构。
当资产通过信托结构持有时,可以实现以下功能:
●资产隔离:将家族资产与个人债务风险、婚姻变动风险等进行一定程度的隔离,确保资产的稳定性。
●分阶段受益安排:信托可以设定受益条件和分配节奏,避免继承人一次性取得全部资产而缺乏驾驭能力。
●专业化管理:由受托机构或专业人士按信托契约管理资产,减少因继承人经验不足而导致的投资失误。
●延续家族意愿:委托人可以通过信托条款表达对资产使用方向的长期期望,使财富的影响力超越个人生命周期。
当然,信托并非万能工具,也并非适合所有家族。其有效性取决于结构设计是否贴合家族实际情况、受托人的专业能力,以及委托人对自身需求的清晰认知。
吴清亮先生的安排,与其说是一套可以复制的方案,不如说是一个思考框架的示范:真正的传承规划,是在拥有充分选择权的时候,把未来二十年、三十年的变数纳入考量,而非等到力有不逮时才仓促决定。
四、长期主义的传承观:从吴清亮案例得到的启示
财富创造的是一时的成就,传承考验的却是一套跨越世代的制度安排。吴清亮先生走完了他的人生,但他留下的问题仍在叩问每一位企业家:如果有一天你不再管理企业,你的企业是否还能继续成长?如果有一天你不再管理财富,你的财富是否还能继续守护家人?
这不是关于「不信任谁」的故事,而是关于「如何让资产在不可预知的未来中保持秩序」的专业课题。答案,从来不在临终前的那一刻,而在更早的规划之中。
免责声明:本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务与税务等专业意见。


