
高淨值家庭需要的,往往不只是管理資產,而是讓投資、融資、持有架構與傳承安排彼此銜接。私人銀行、財富管理機構與家族辦公室都參與其中,但三者分別處理甚麼,又由誰統籌全局?
以下將從角色定位、權責基礎與協作方式,釐清三者的職責邊界。
一、三個名稱背後,是三種不同角色
(一)家族辦公室:為家族建立長期運作規則
家族辦公室的本質,是為家族建立一套可以持續執行的財富運作規則。
它先釐清資產全貌、家族目標與風險邊界,再界定誰有權決策、誰負責執行、如何匯報與監督,以及核心成員退出後如何接續。
因此,家族辦公室管理的不只是投資組合,更是資產、權責與時間之間的關係。它不取代銀行、受託人或專業顧問,而是讓不同機構按照同一套家族目標與治理框架協作,使重大決策不再依賴臨時協調或個別成員的判斷。
(二)私人銀行:以銀行平台承接金融需求
私人銀行依託銀行平台,在同一體系內銜接帳戶、託管、結算、融資、投資產品及跨境銀行網絡。它擅長承接金融執行,但服務受本行平台、風險政策與業務權限約束,通常不統籌家族在其他銀行、公司、信託及司法管轄區的整體安排。
(三)財富管理機構:聚焦投資配置與組合管理
「財富管理機構」是廣義稱呼。
它可能指證券公司、資產管理公司、投資顧問、保險中介或獨立財富管理平台。
這類機構通常圍繞可投資資產工作,根據客戶的風險承受能力與投資目標,提供資產配置、投資建議、組合管理或產品分銷。它所處理的核心是投資決策,職責通常不直接延伸至家族治理、成員權責與代際傳承。
二、三者的核心差異對比
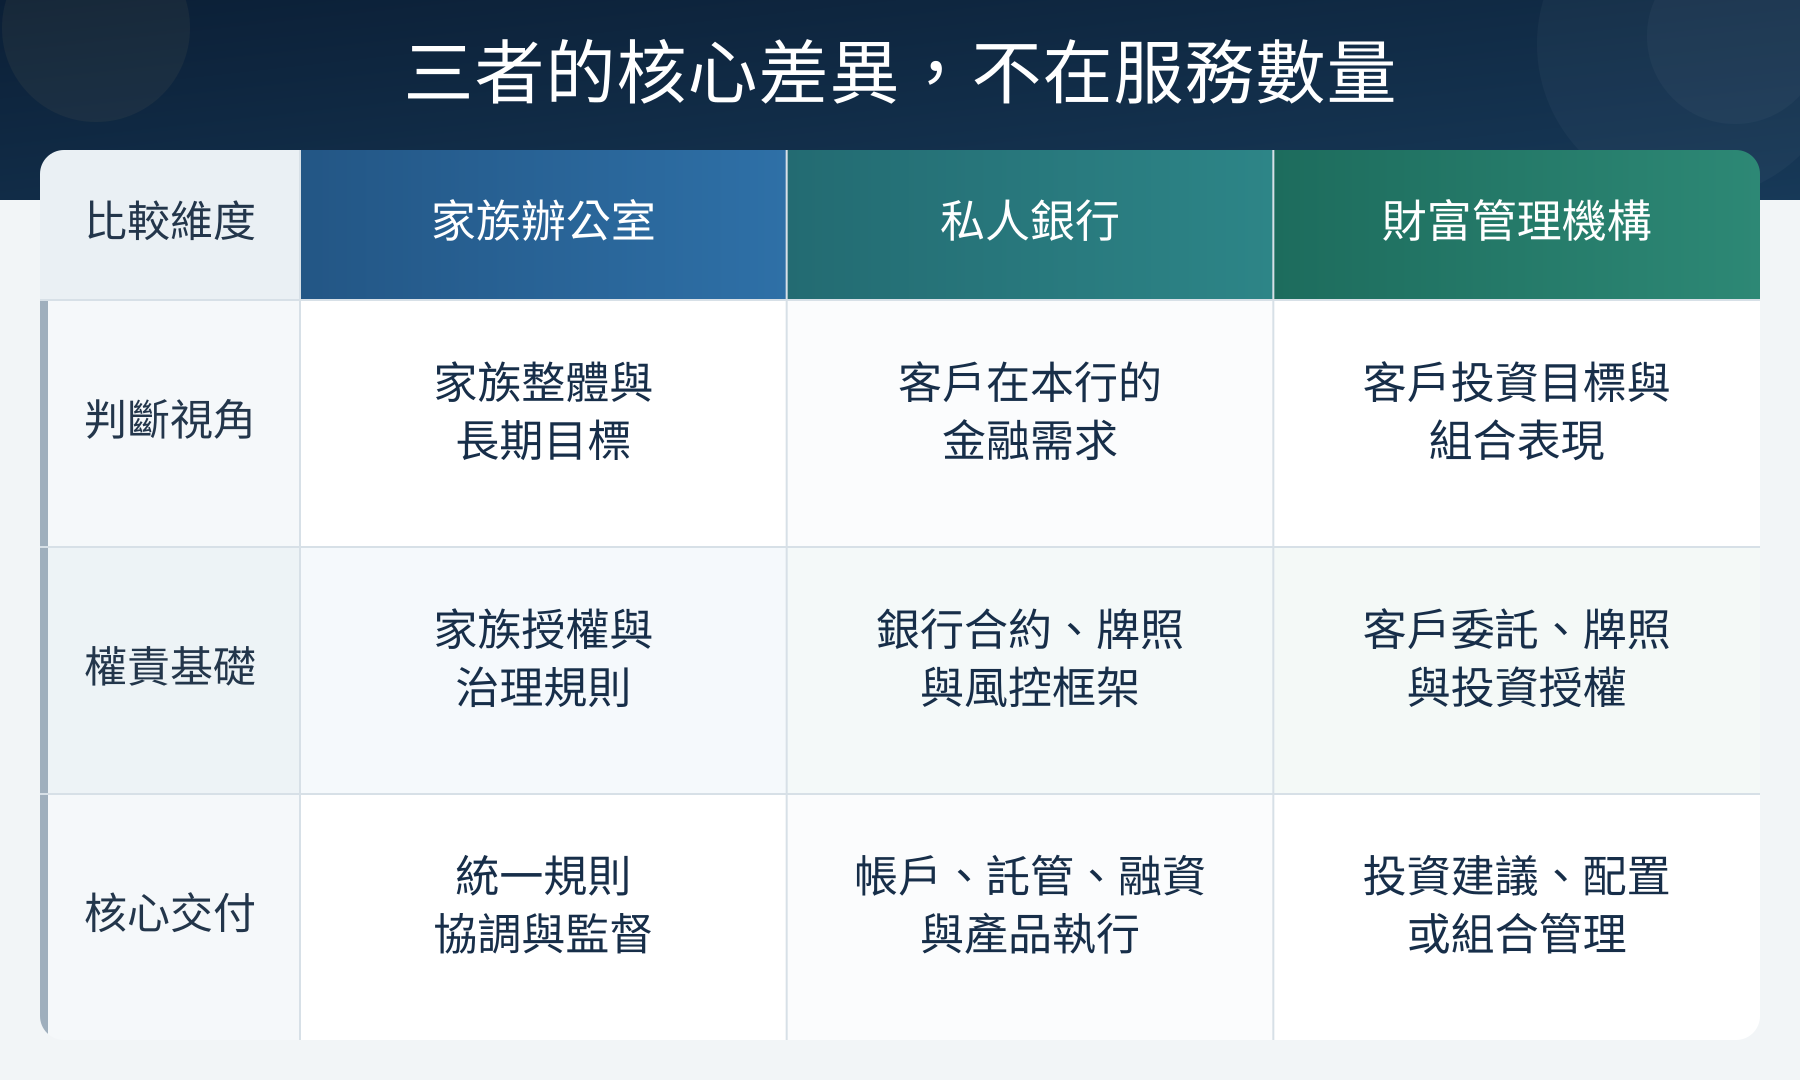
三者並非互相排斥,邊界取決於各自代表誰、獲得甚麼授權,以及對哪項結果負責。
三、成熟的財富架構,通常是分工而非替代
成熟的財富架構往往涉及投資、融資、資產持有、法律安排、稅務與傳承等多個環節。
私人銀行提供帳戶、託管、融資及產品執行,財富管理機構負責資產配置、投資建議或組合管理,但兩者通常只承接整體財富架構中的特定環節,難以單獨覆蓋家族的全部資產與長期安排。
家族辦公室則承擔跨機構統籌功能。
它站在家族一方確定目標與先後次序,選擇合適的專業機構,配置權責、整合資訊並持續監督執行。它的核心價值,不是取代專業機構,而是確保所有專業能力最終服務於同一套家族安排。
免責聲明
本文內容根據公開司法判例、法律及政策文件整理,僅供資訊分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務及稅務等專業意見。


