
隨著全球家庭財富代際交接窗口開啟,財富傳承已從“未來議題”轉變爲“現實命題”。在衆多傳承工具中,遺囑與家族信托作爲最受關注的傳承工具,二者雖同屬財産傳承範疇,但在法律屬性、功能定位與製度設計上存在根本性差異。厘清二者區別,是科學規劃家族財富傳承的前提。
一、法律定位與效力位階
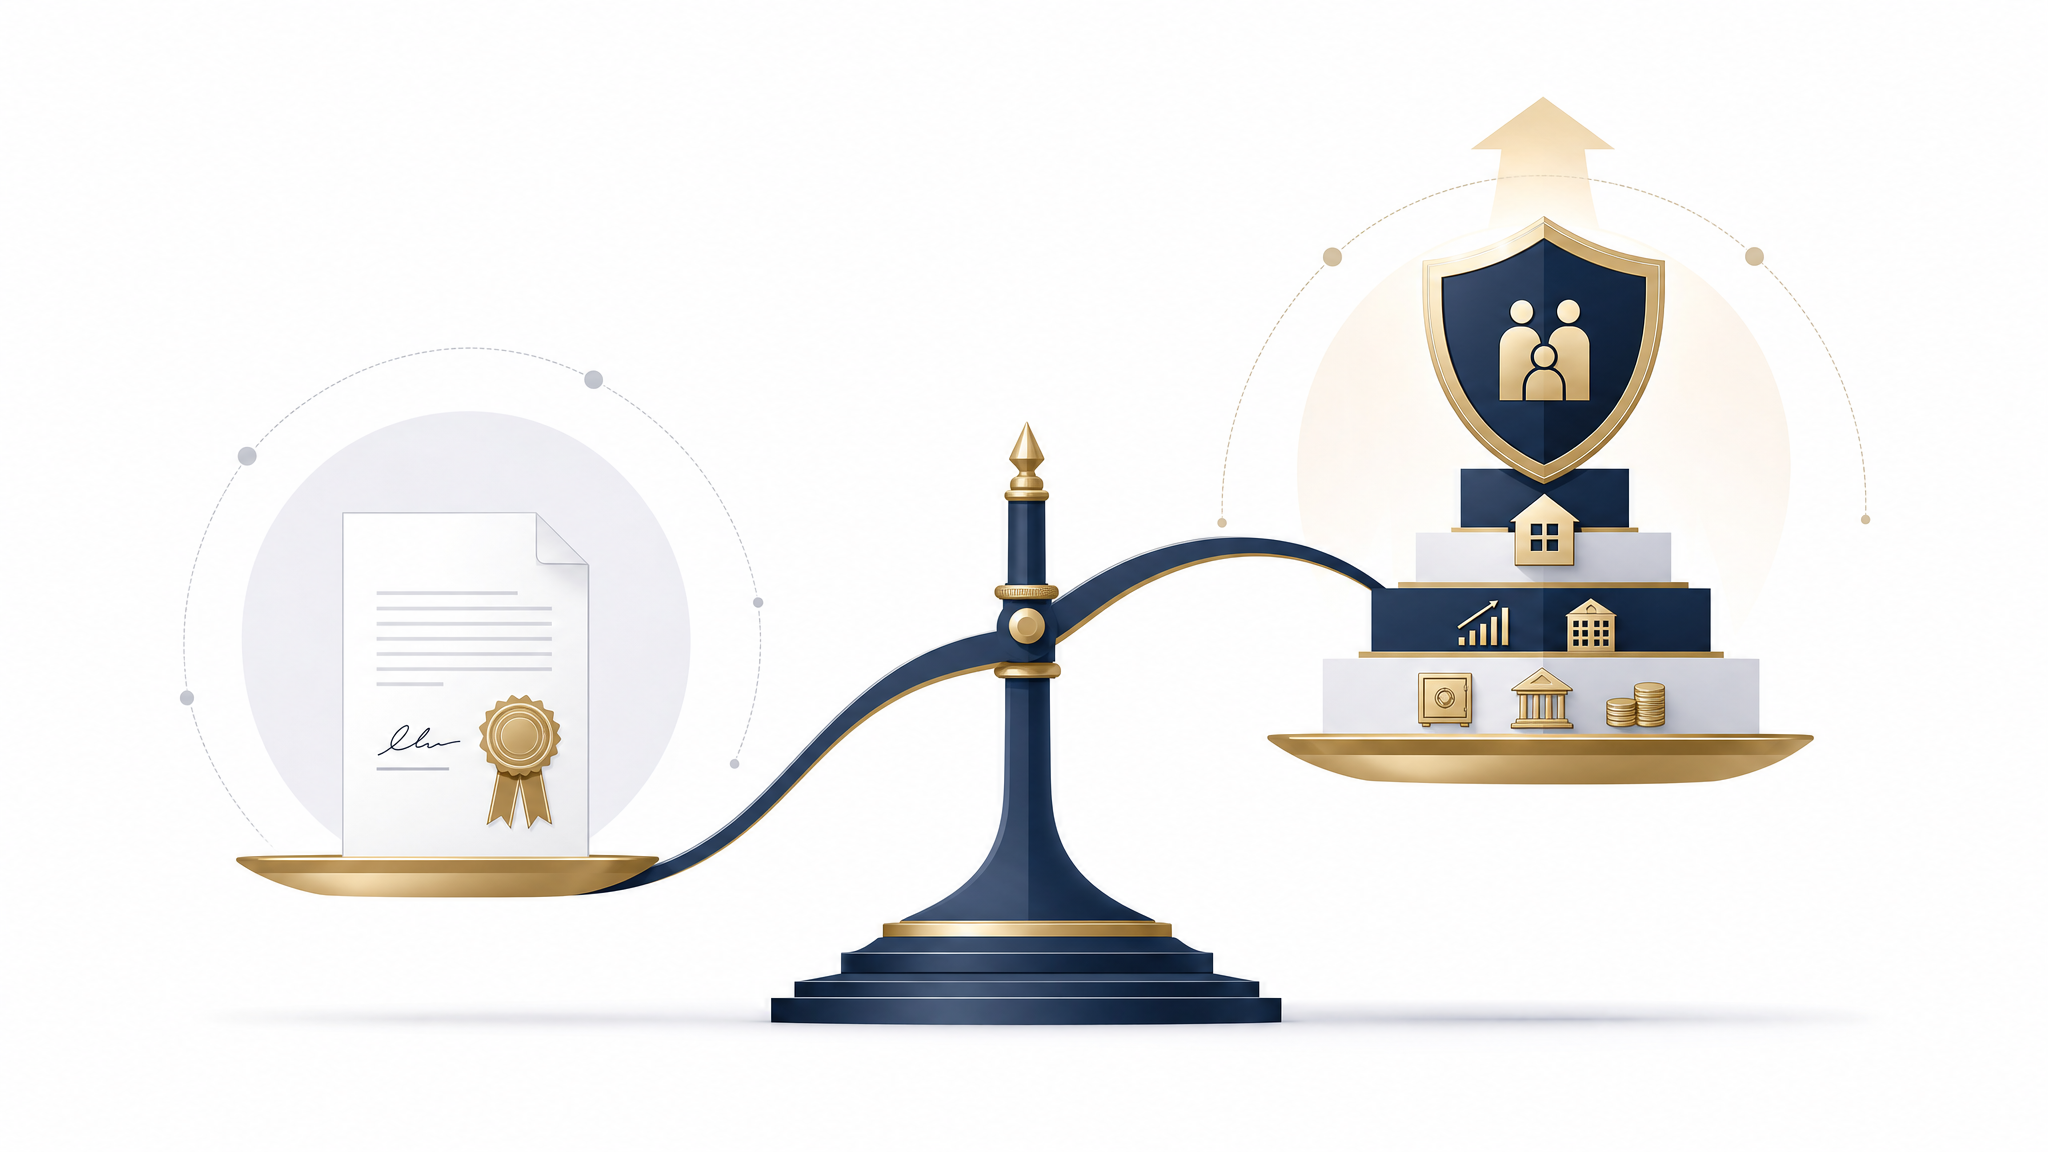
遺囑,是指公民在法律允許範圍內,按照法律規定的方式對其遺産或其他事務所作的個人處理,並於立遺囑人死亡時發生效力的法律行爲。其本質是立遺囑人的單方意思表示,核心功能在於明確“分什麼、分給誰”。遺囑繼承優先於法定繼承,但其效力受《中華人民共和國民法典》繼承編調整,屬於一般性法律規範。
家族信托則是指信托公司接受單一自然人委托,或者接受單一自然人及其親屬共同委托,以家庭財富的保護、傳承和管理爲主要信托目的,提供財産規劃、風險隔離、資産配置等定製化服務的信托業務。其法律依據爲《中華人民共和國信托法》。根據特別法優於一般法的適用原則,當遺囑安排與家族信托契約並存且發生衝突時,家族信托契約效力優先。原因在於信托一旦有效設立,信托財産即從委托人固有財産中分離,不再屬於委托人可以遺囑處分的財産範圍。
 二、生效時間與運行靈活性
遺囑是死因行爲,僅在立遺囑人去世後方才發生效力。遺囑人一旦離世,便喪失了對財産繼承安排的控製能力,即便生前未預料的情形出現,也無法再做任何調整。遺囑訂立後雖可隨時修改,但修改本身仍需遵循法定形式,且在遺囑人喪失行爲能力後即無法變更。
家族信托則以信托合同爲基礎,委托人生前即可生效。委托人在世期間有權了解信托財産的管理運用情況,要求受托人作出説明,調整信托財産的管理方法,甚至可以解任和更換受托人。這種“生前可控、身後延續”的製度設計,使家族信托能夠在更長的時間跨度內持續貫徹委托人的意誌。信托可以設定永續期限,按照委托人預設的條件與節奏向受益人分配收益,實現跨代際的財富管理與家族治理。
三、資産隔離與風險防範
這是家族信托與遺囑最核心的製度分野。
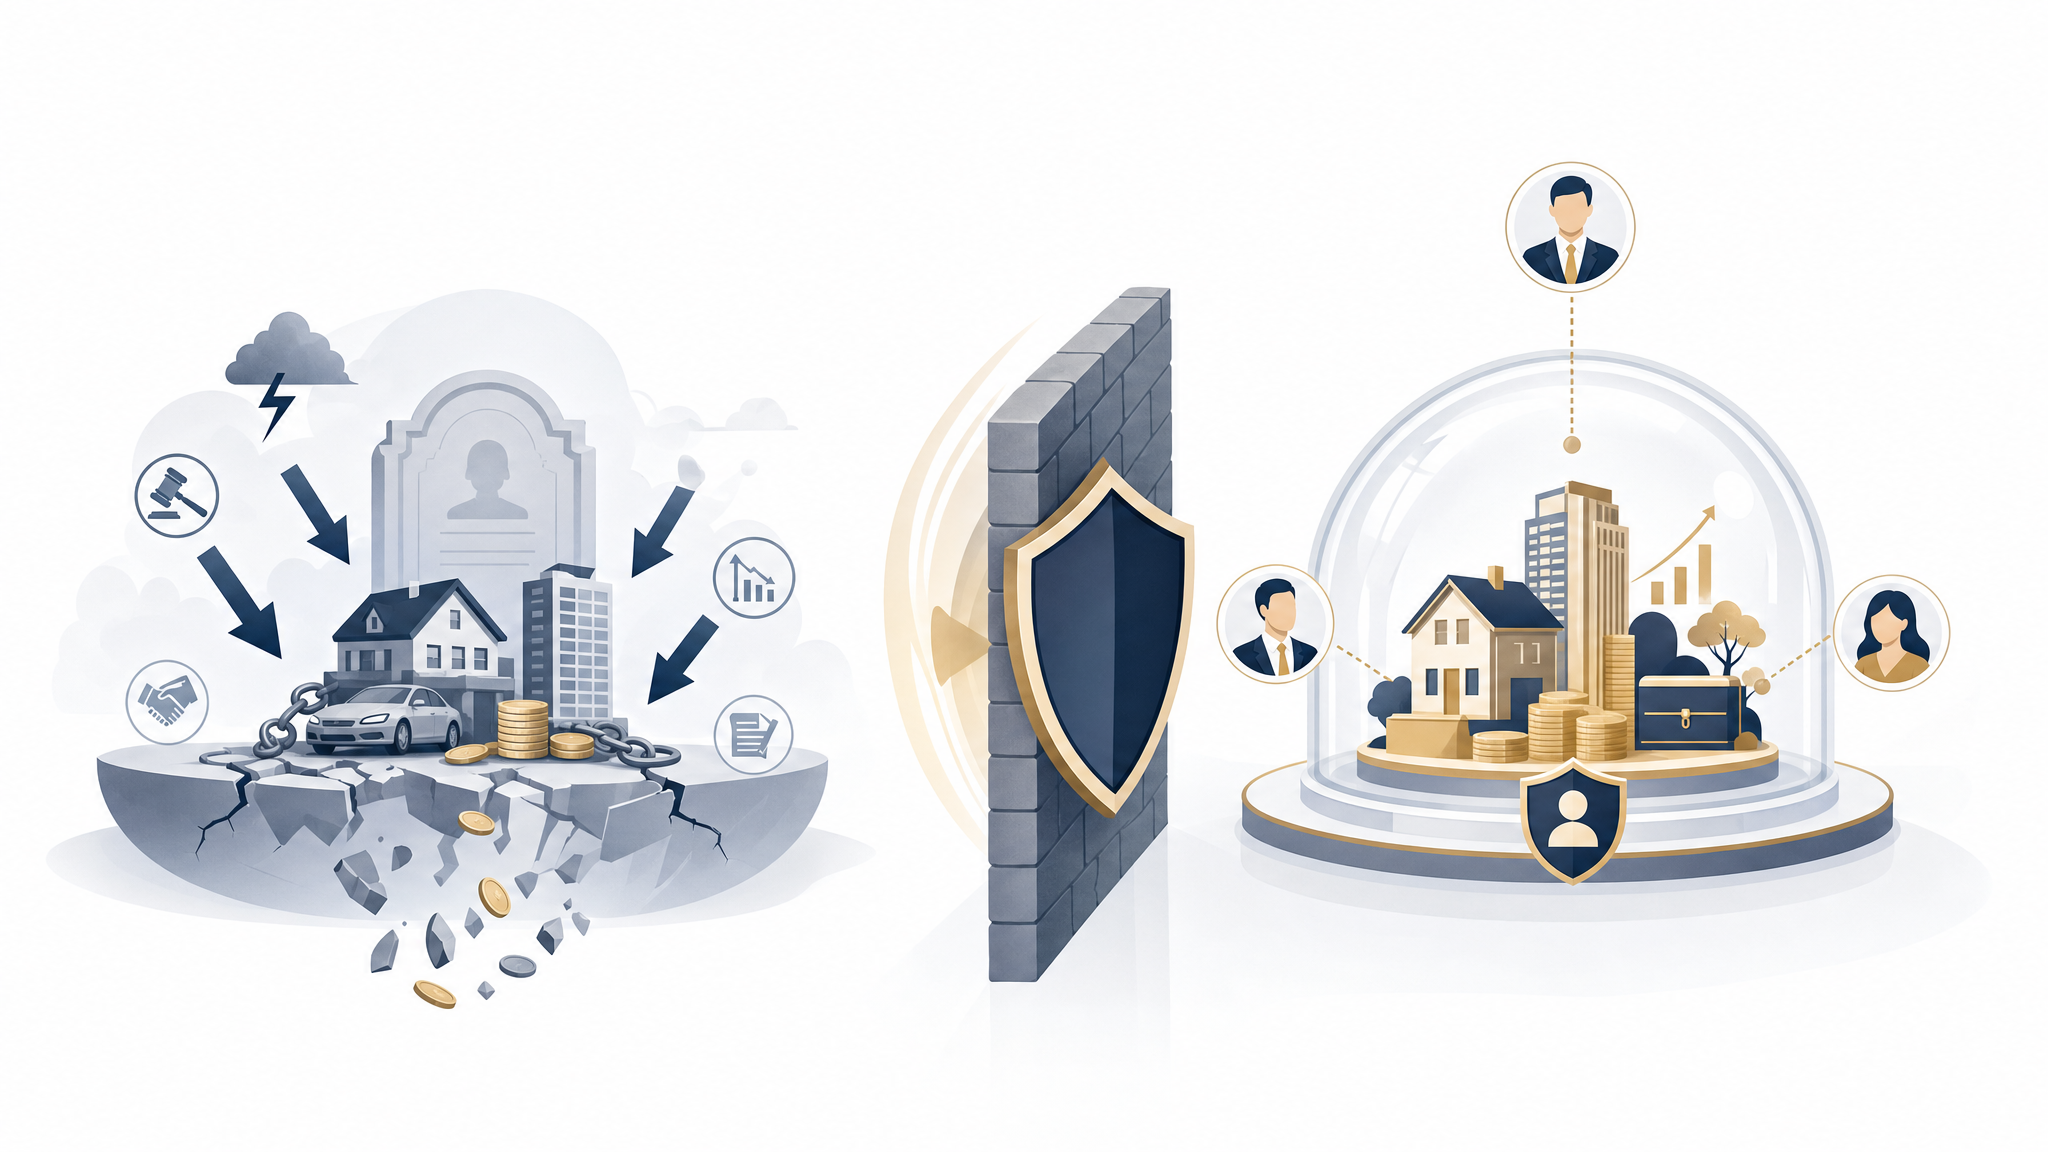
遺囑繼承中,遺産在分配前仍屬於被繼承人的遺産範疇,須先用於清償被繼承人生前所負債務。繼承人麵臨債務追償、婚姻變故、經營風險等多重不確定因素,財産極易在繼承過程中流失或分散。
家族信托則通過所有權與受益權的分離,實現信托財産與委托人、受托人固有財産的風險隔離。信托財産一經注入信托,便具有獨立的法律地位——不因委托人的離婚、債務追償甚至意外死亡而受影響。這一“防火牆”功能,使家族信托在企業經營風險與家庭財富之間建立起有效的法律屏障。需要強調的是,家族信托的風險隔離功能以信托目的正當、財産來源合法、委托人控製適度爲前提條件。以避稅避債爲目的設立信托,或利用犯罪所得、偷逃稅款、未經配偶同意的夫妻共同財産作爲信托財産,均可能導緻信托無效。
四、隱私保護與執行成本
遺囑在立遺囑人生前雖具有保密性,但一旦進入繼承程序,遺囑內容須向所有具備繼承資格的繼承人公開。若涉及遺囑認証程序,部分遺産信息還會進入公開的法院記錄。這不僅可能引髮繼承人之間的爭議與矛盾,也使家族財富的分配細節暴露於公衆視野。
家族信托則具有天然的私密性。信托文件屬於合同性質的法律文件,受托人負有法定保密義務,信托的具體安排無須向非受益人公開。這種製度設計有效避免了因財産分配公開而引髮的家庭矛盾與外部關注。
在執行成本方麵,遺囑設立程序簡便,公証費用低廉(數千元),但繼承過戶需全體繼承人同意辦理繼承權公証,程序繁瑣、耗時較長。家族信托的設立成本較高,初始費用通常在數十萬元,且每年需支付管理費。但其優勢在於無需經曆繼承權公証程序,避免了傳承過程中的繁瑣程序與時間成本。
遺囑與家族信托並非對立,而是適用於不同需求層次的傳承工具。遺囑適合財産結構簡單、傳承目標明確的普通家庭,勝在便捷低廉。家族信托憑藉風險隔離、靈活分配、隱私保護與長期治理能力,成爲複雜家庭結構與多元傳承目標的理想工具。
財富傳承之道,不在工具優劣之辯,而在根據自身資産格局、家庭特質與代際願景,作出繫統性法律安排。唯有依托專業規劃,方能使家族財富跨越週期,實現安全有序傳承。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。


