
高净值家庭需要的,往往不只是管理资产,而是让投资、融资、持有架构与传承安排彼此衔接。私人银行、财富管理机构与家族办公室都参与其中,但三者分别处理甚么,又由谁统筹全局?
以下将从角色定位、权责基础与协作方式,釐清三者的职责边界。
一、三个名称背后,是三种不同角色
(一)家族办公室:为家族建立长期运作规则
家族办公室的本质,是为家族建立一套可以持续执行的财富运作规则。
它先釐清资产全貌、家族目标与风险边界,再界定谁有权决策、谁负责执行、如何汇报与监督,以及核心成员退出后如何接续。
因此,家族办公室管理的不只是投资组合,更是资产、权责与时间之间的关系。它不取代银行、受托人或专业顾问,而是让不同机构按照同一套家族目标与治理框架协作,使重大决策不再依赖临时协调或个别成员的判断。
(二)私人银行:以银行平台承接金融需求
私人银行依托银行平台,在同一体系内衔接帐户、托管、结算、融资、投资产品及跨境银行网络。它擅长承接金融执行,但服务受本行平台、风险政策与业务权限约束,通常不统筹家族在其他银行、公司、信托及司法管辖区的整体安排。
(三)财富管理机构:聚焦投资配置与组合管理
「财富管理机构」是广义称呼。
它可能指证券公司、资产管理公司、投资顾问、保险中介或独立财富管理平台。
这类机构通常围绕可投资资产工作,根据客户的风险承受能力与投资目标,提供资产配置、投资建议、组合管理或产品分销。它所处理的核心是投资决策,职责通常不直接延伸至家族治理、成员权责与代际传承。
二、三者的核心差异对比
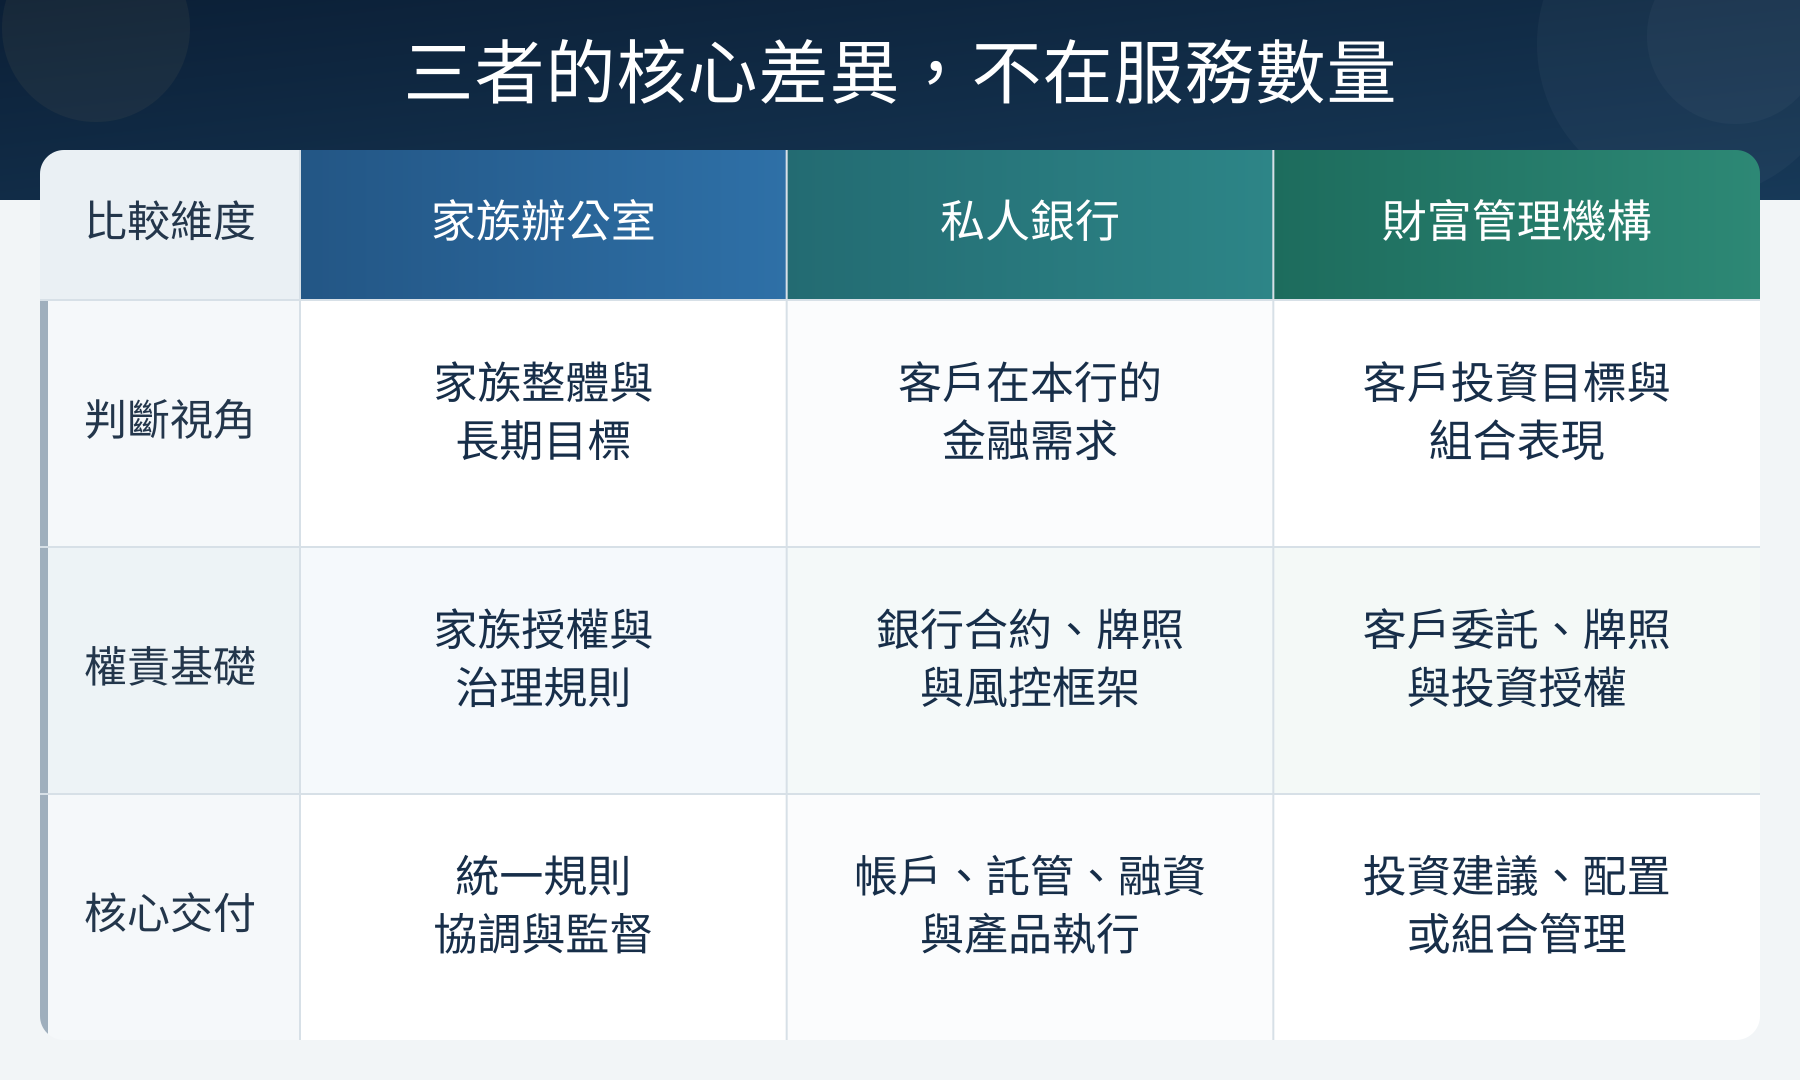
三者并非互相排斥,边界取决于各自代表谁、获得甚么授权,以及对哪项结果负责。
三、成熟的财富架构,通常是分工而非替代
成熟的财富架构往往涉及投资、融资、资产持有、法律安排、税务与传承等多个环节。
私人银行提供帐户、托管、融资及产品执行,财富管理机构负责资产配置、投资建议或组合管理,但两者通常只承接整体财富架构中的特定环节,难以单独覆盖家族的全部资产与长期安排。
家族办公室则承担跨机构统筹功能。
它站在家族一方确定目标与先后次序,选择合适的专业机构,配置权责、整合资讯并持续监督执行。它的核心价值,不是取代专业机构,而是确保所有专业能力最终服务于同一套家族安排。
免责声明
本文内容根据公开司法判例、法律及政策文件整理,仅供资讯分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务及税务等专业意见。


