
当企业股权、境外资产与多名子女同时出现在一个家庭,传承便不只是分配资产,还涉及企业控制权能否延续、不同法域的资产能否顺利承接,以及家庭成员如何在不同阶段合理受益。
本文以一个常见的企业家族情境为例,分析这些问题如何彼此牵动,并为跨地域、跨世代的复杂家企传承提供一套以信托为核心的规划思路。
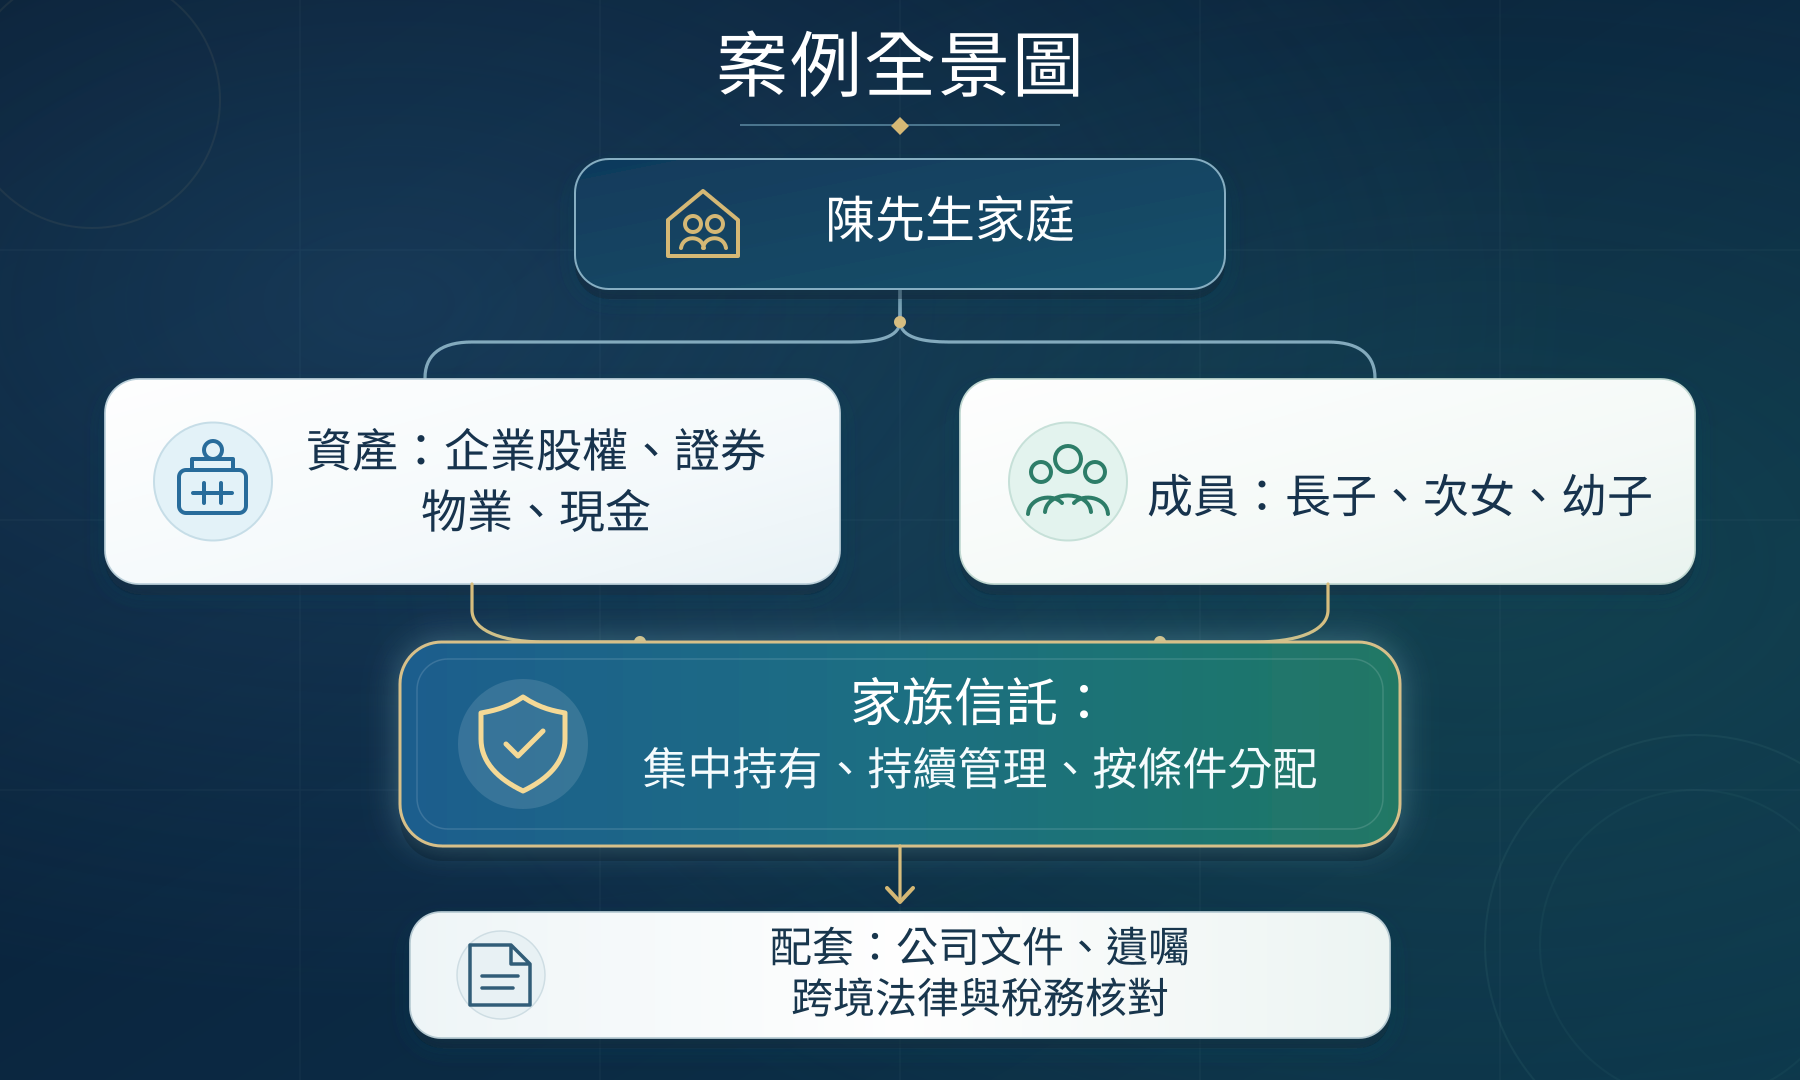
【虚拟案例,仅供说明】陈先生持有家族企业控股公司股份、境外证券帐户、海外物业与现金。长子参与企业经营,次女在海外生活但不参与管理,幼子仍在求学。他希望企业控制权稳定,三名子女亦能合理受益。
一、为甚么本案需要以信托作为核心架构
若陈先生把全部资产平均分配,三名子女将各自取得部分股权、金融资产及物业权益。表面比例相同,实际上却可能拆分企业表决权、增加境外承办程序,也可能让幼子过早取得大额资产。
本案需要处理的不是一次交付,而是企业持有、资产管理与家庭分配如何在陈先生离场后继续运作。家族信托的作用,正是把特定资产交由受托人持有,并预先设定受益人范围、管理权限与分配规则。
二、企业股权:以信托稳定持有,以公司文件延续经营
在法律、公司文件及交易条件容许下,陈先生可评估把控股公司股份转入家族信托,由受托人集中持有。长子因其经验进入董事会或管理层,三名子女则按信托条款受益。股权持有、企业经营与经济受益由此分开,控制权不必随子女人数而拆散。
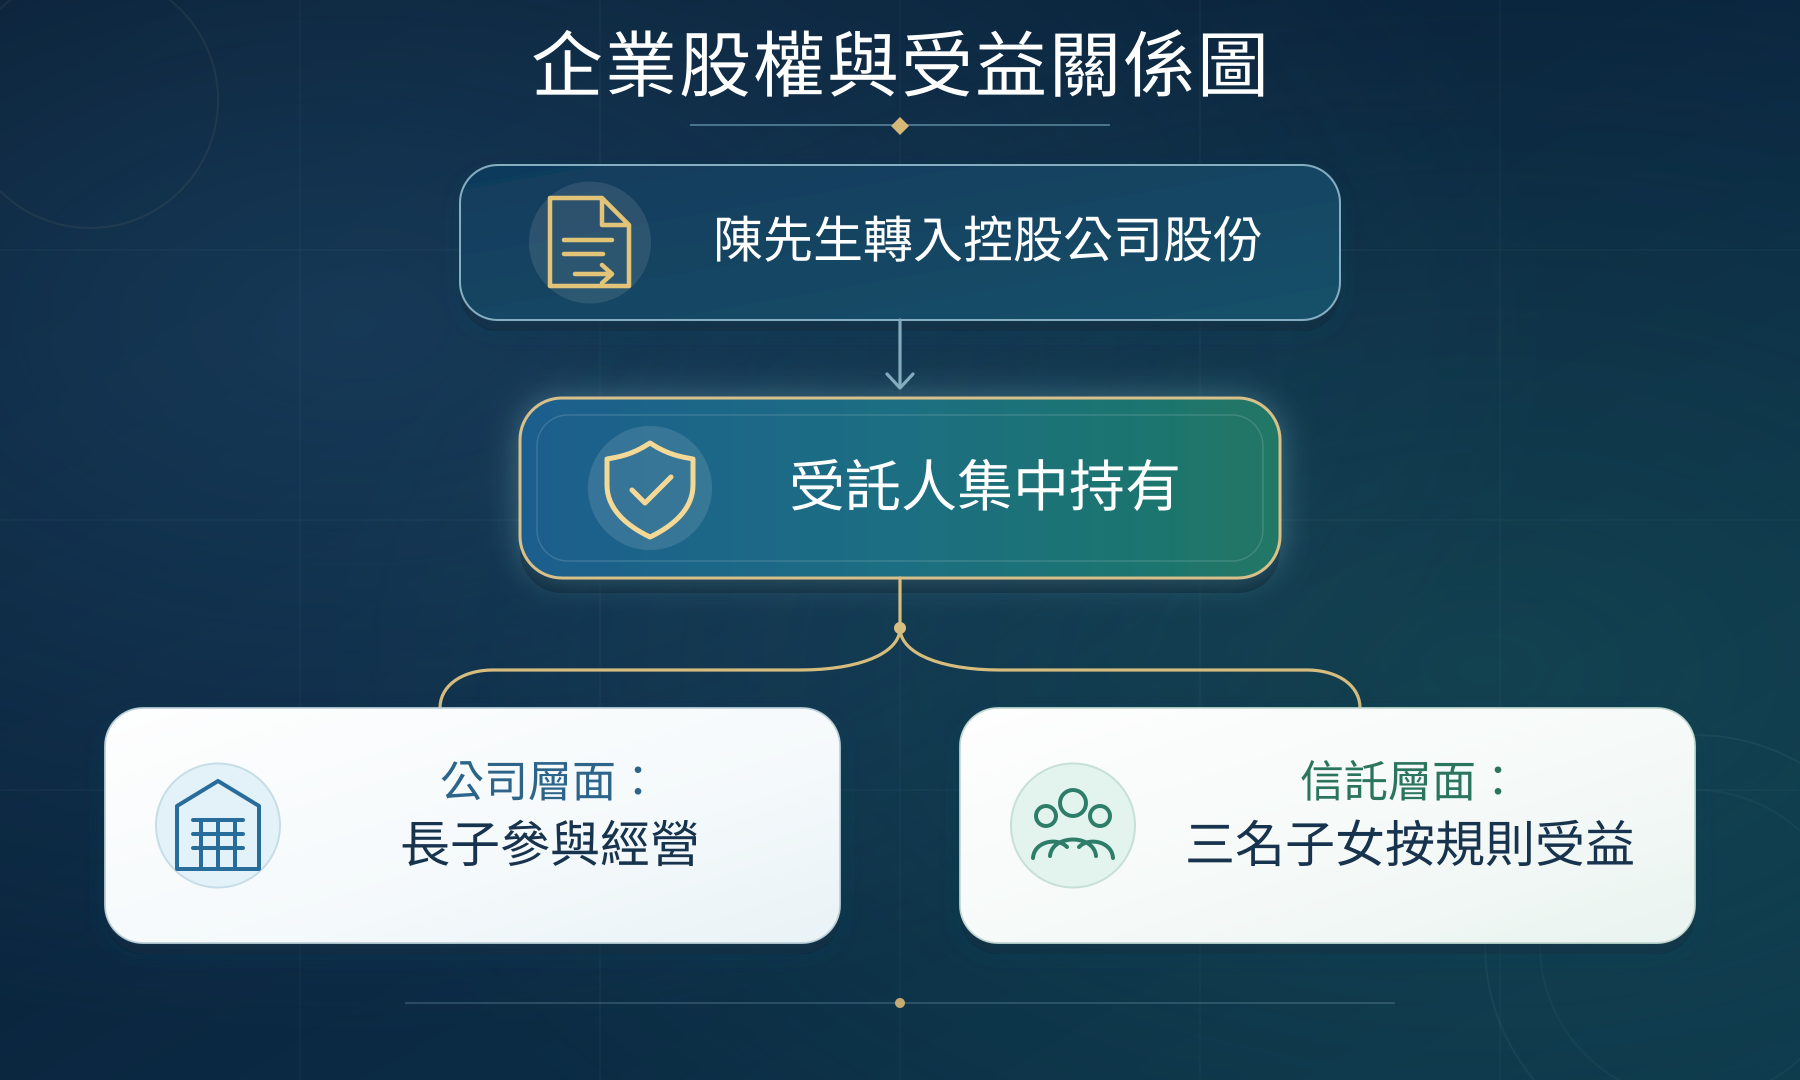
信托并不代替公司治理。董事接替、重大事项表决、股息政策及长子退出管理后的替补机制,仍须由章程细则、股东协议等文件承接。
信托负责稳定持有与受益规则,公司文件则负责企业如何决策。
三、境外资产:甚么时候适合信托,甚么时候由遗嘱承接
陈先生的境外证券与现金若需要持续投资、统一管理或分阶段惠及三名子女,在金融机构接受开户及相关法域容许下,可评估转入信托。信托可让资产在陈先生离世后仍按既定规则管理,而非立即分散至不同受益人名下。
海外物业或其他不适合生前转入的资产,若只需在离世后直接交给具备管理能力的受益人,可由遗嘱承接。若物业需要多人共享、长期管理或限制出售,才进一步评估信托是否合适。
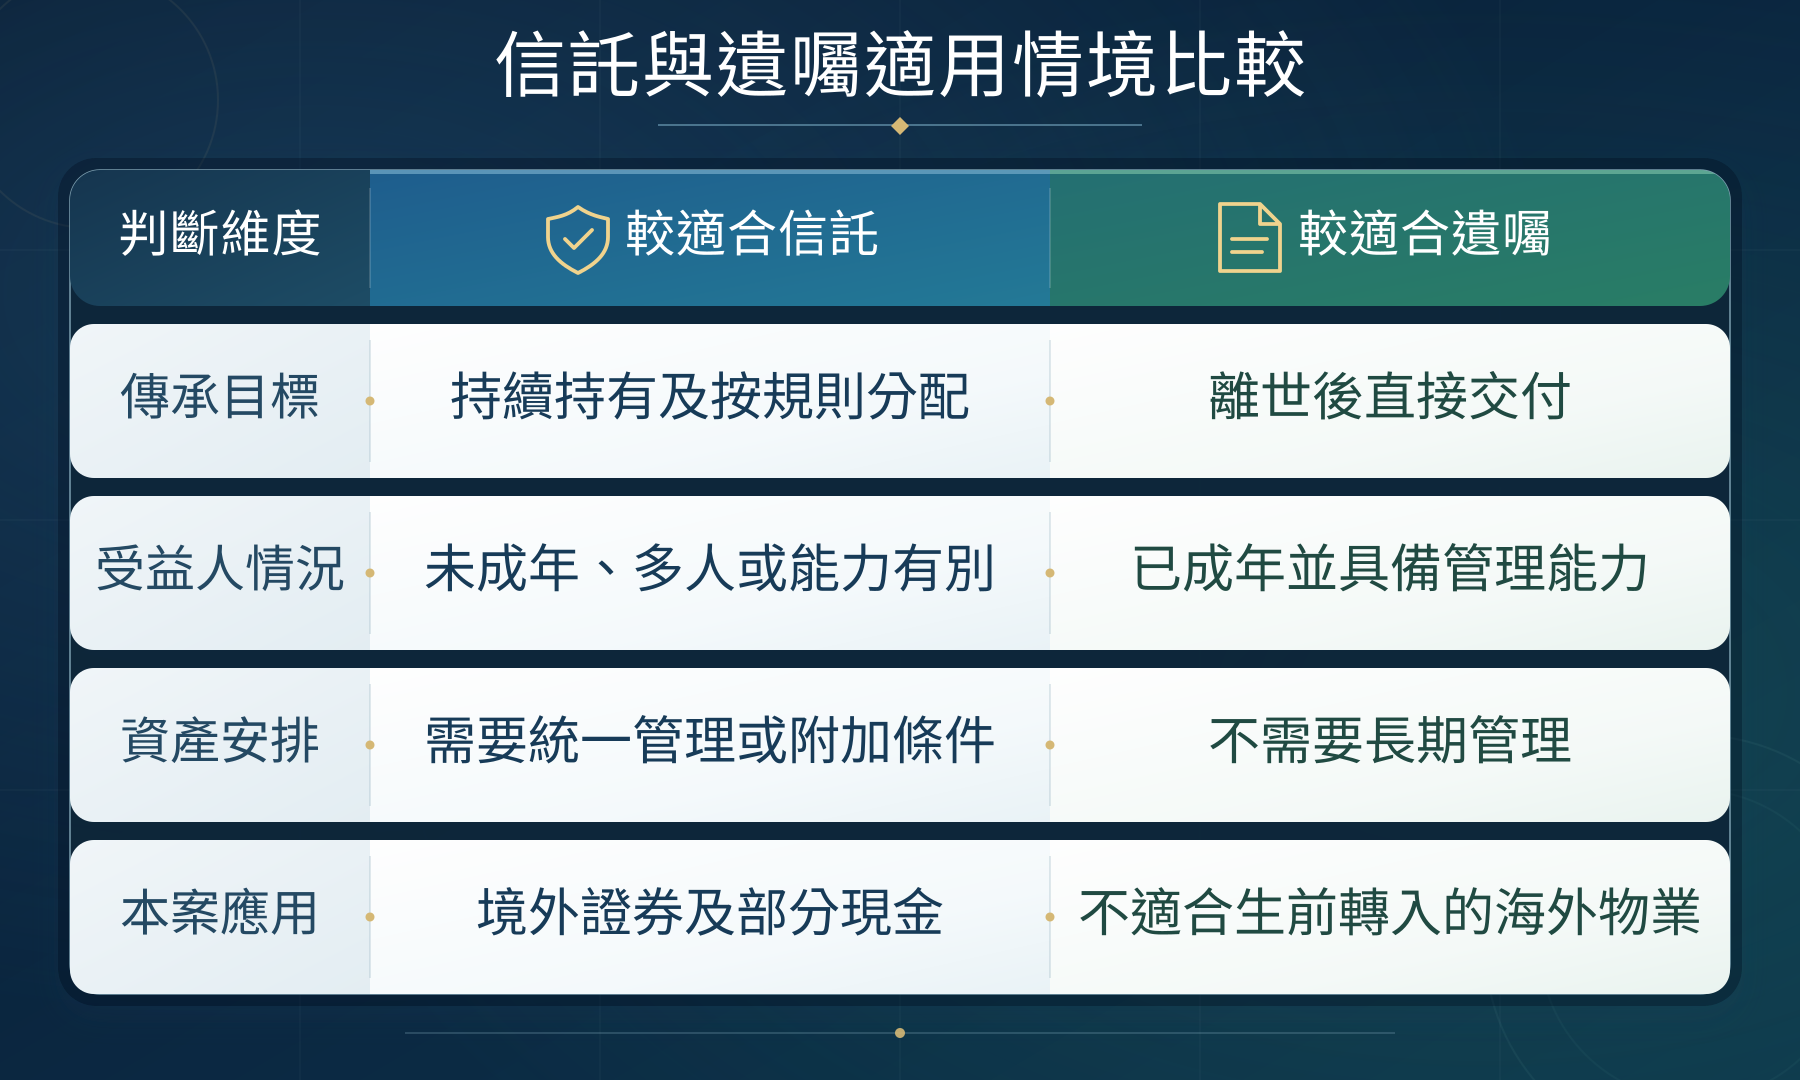
两种工具的选择仍须逐项核对资产所在地的法律、税务、转让限制与执行成本,不能只按资产名称决定。
四、多子女安排:以信托分开管理角色与受益规则
三名子女角色与需要不同,信托安排亦应有所区分。
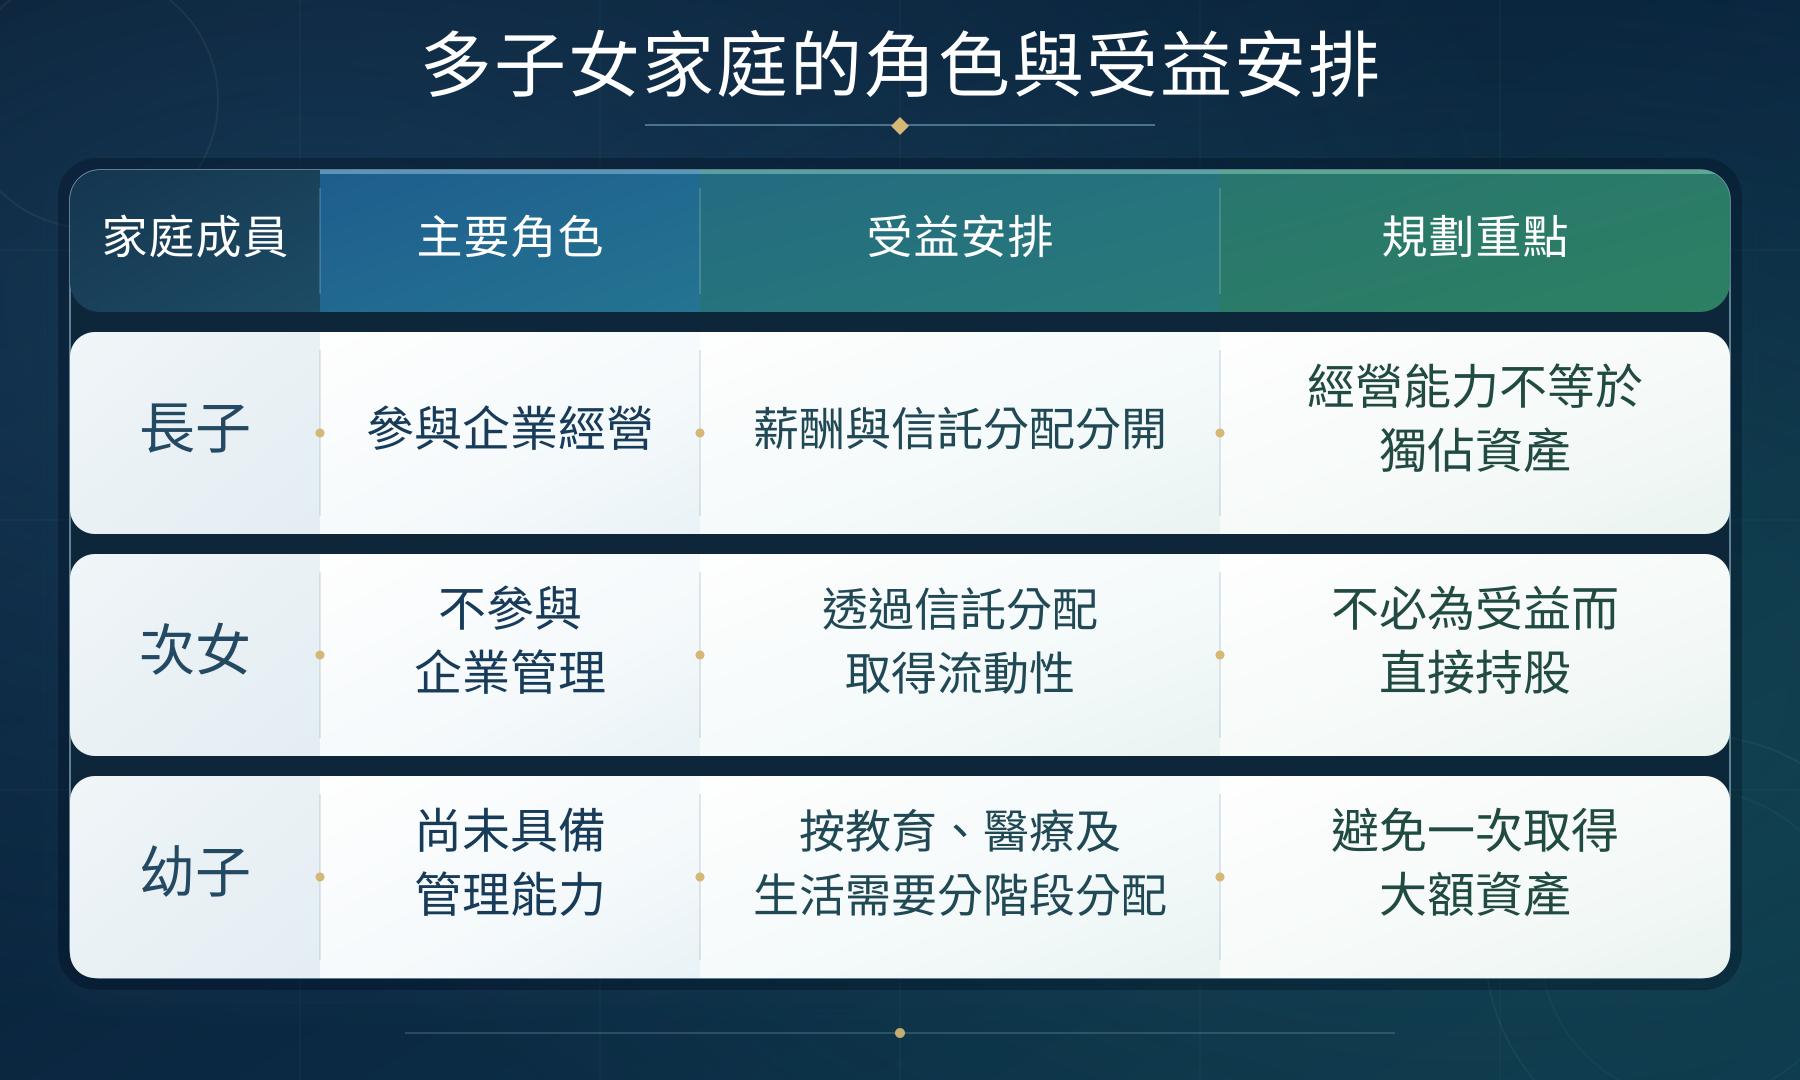
三名子女是否取得相同比例,可由家庭目标决定;但分配条件、受托人的酌情范围及利益冲突处理必须清楚。意愿书可补充陈先生的家庭考量,但不能取代信托契据。
五、从设想到执行:信托必须与其他安排接轨
信托要真正落地,仍须完成资产转入及文件衔接。
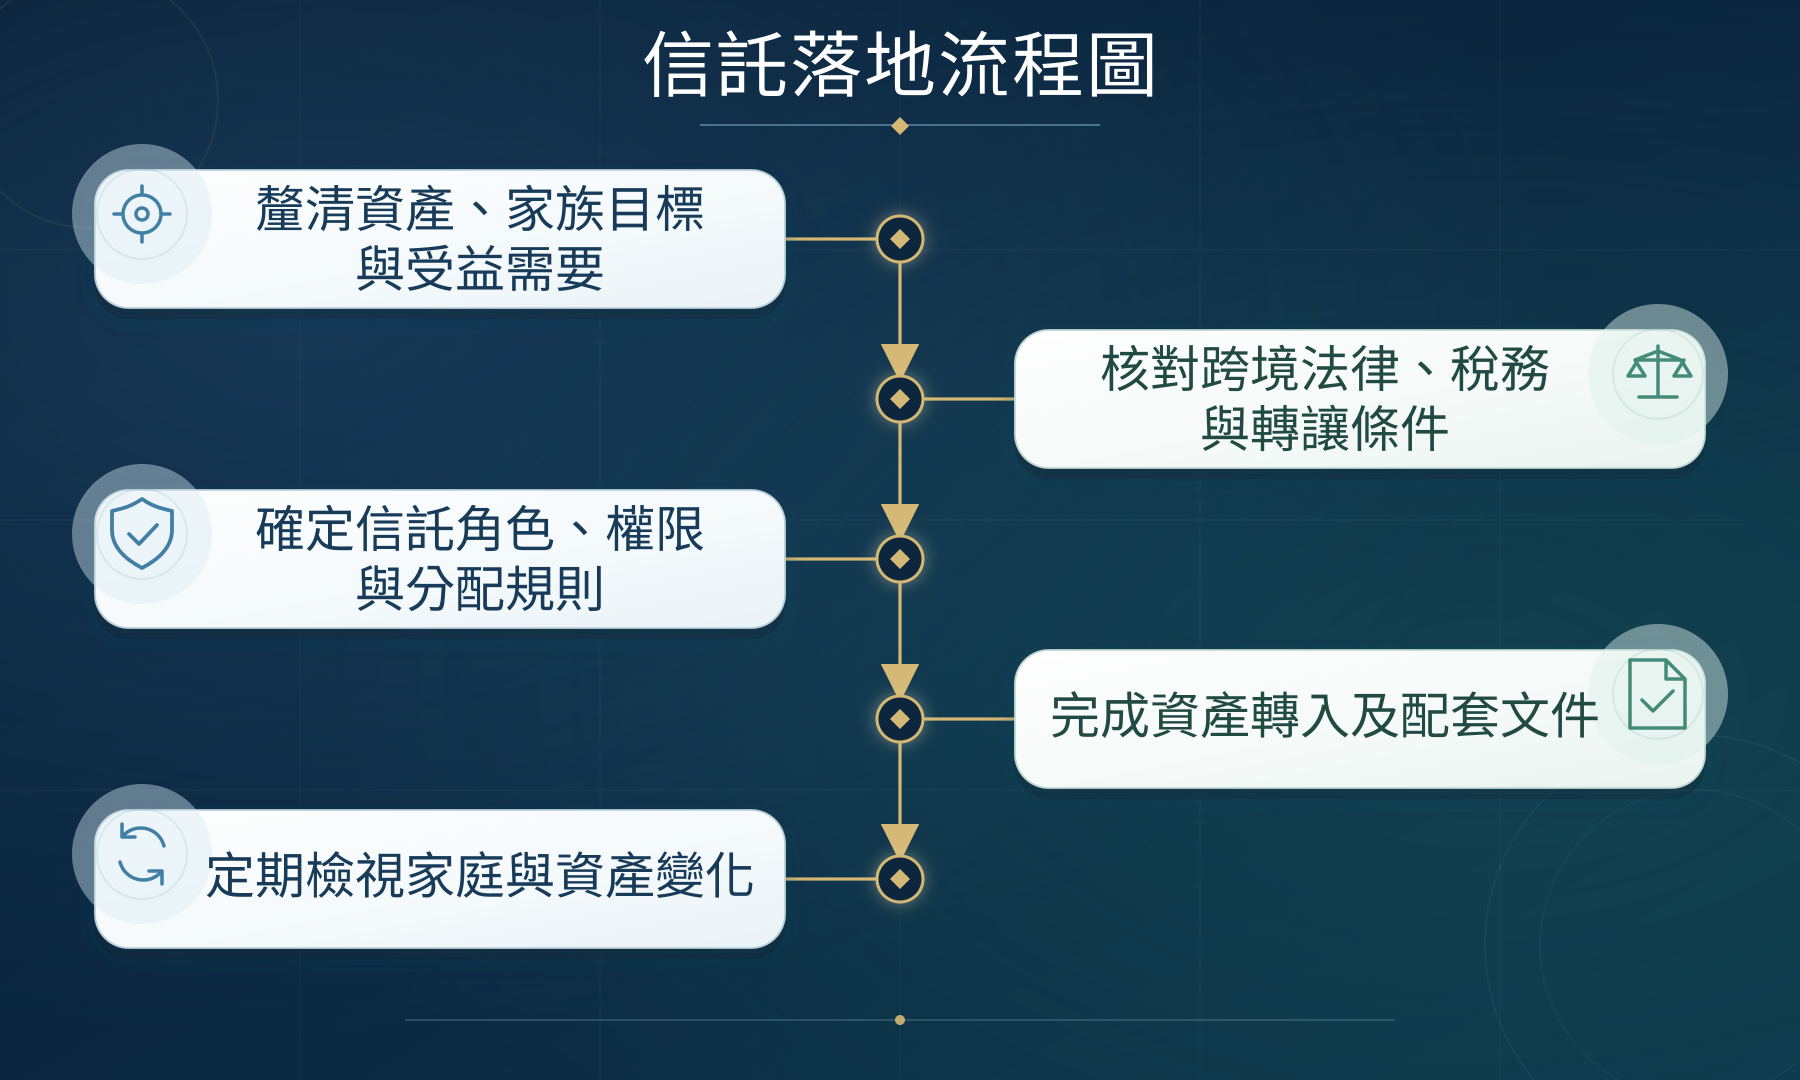
对陈先生而言,只有把股份及金融资产依法完成转入,信托才真正取得相关资产;未转入信托的物业及其他财产,则由遗嘱补充承接。公司文件、信托契据、遗嘱与意愿书亦须采用一致的角色与资产边界。
这宗案例的核心,不是用信托包办所有问题,而是以信托建立持续持有与分配的主架构,再由公司文件处理企业决策、由遗嘱承接剩余资产。当每项工具各自处理最擅长的问题,家族意愿才有可能在关键人物离场后继续执行。
免责声明
本文仅供一般资讯及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。


