一份大额保单配上保险金信托,是否就能完成家族传承?保险金可以按条件分配,但企业股权、物业与金融资产仍需管理。当财富创造者退出,谁来接管、监督,又如何兼顾不同成员的利益?
答案取决于两类信托各自承担的责任。
下文将从功能定位、资产范围、适用家庭及组合方式逐一比较。
一、家族信托与保险金信托的功能定位
家族信托,是以家族成员的长期受益为目的、可涉及多类资产的信托安排。委托人将资产或相关权益有效纳入信托后,由受托人依信托文书持有、管理及分配,受益人按条款享有利益。
保险金信托,以保单权益或保险金为主要资金来源。可按保单条款及信托设计,由受托人持有保单,或于受保人身故后收取保险金,再依信托条款管理及分配。
两个名称的着眼点不同。前者着眼于家族资产与成员受益,后者着眼保单及保险金。
在香港,两者均在普通法及《受托人条例》等信托法律框架下运作;如保单及信托条款容许,家族信托也可持有保单权益或接收保险金。
二、家族信托与保险金信托的核心差异
简单而言,家族信托可统筹多类家族资产及长期治理,保险金信托则主要承接保单权益或保险金的后续管理。具体差异如下:
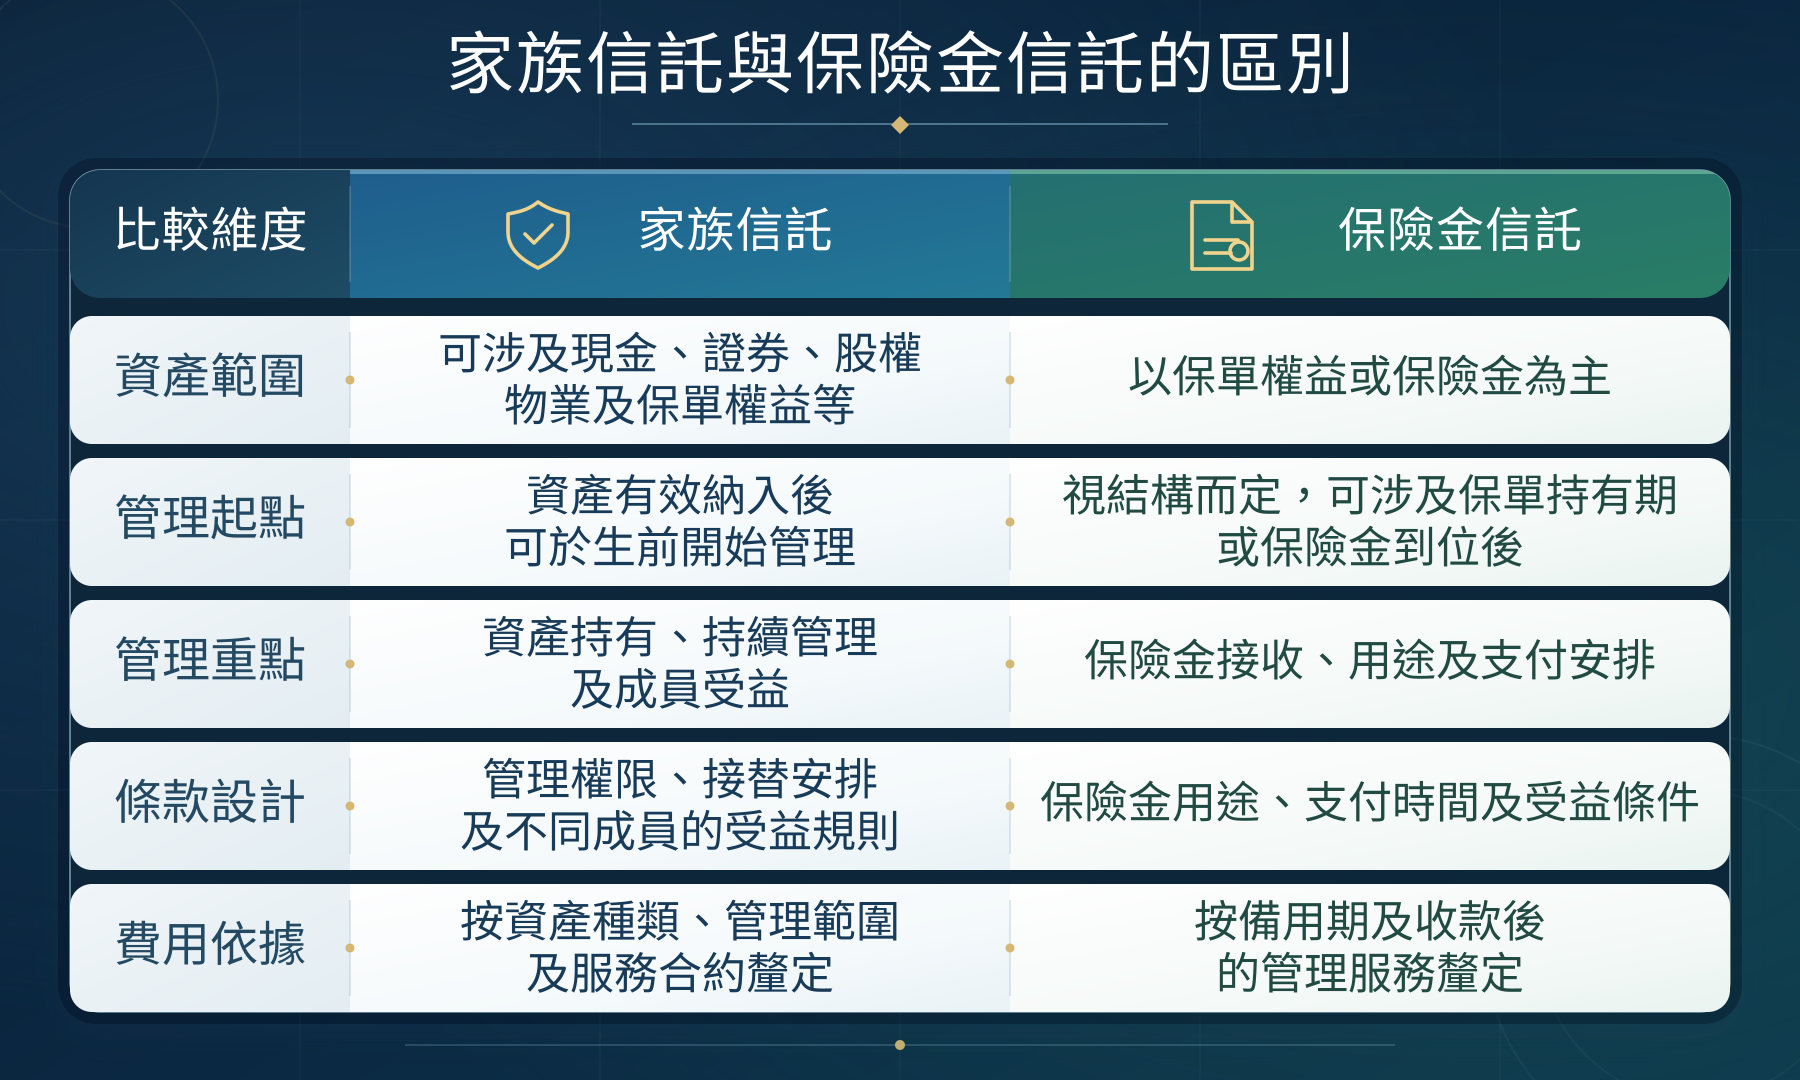
若家庭的核心需求集中于保险金到位后的持续管理与条件分配,保险金信托通常较为直接;若还涉及企业股权、物业或多类金融资产的持有与接替,则需要由家族信托作更全面的统筹。
至于设立门槛,香港法律未为两类信托设定统一的最低资产、保费或保额。部分标准化家族信托方案由港币300万元起;保险金信托则按保单安排及受托人的承接条件个别审批。
三、两类信托分别适合哪些家庭
(一)较适合家族信托的家庭
1.家族企业需要持续治理
家庭希望集中持有企业股权,并安排管理权接替、股息分配及兼顾不同成员的利益。
2.多类核心资产需要统筹管理
家庭持有股权、物业及金融资产,希望以共同规则管理和分配。
3.家庭成员关系较为复杂
再婚、多子女或跨境家庭,需要清楚界定各人的受益条件与长期安排。
(二)较适合保险金信托的家庭
1.大额保险金需要持续管理
家庭已持有寿险,希望保险金按生活、教育、医疗或其他指定用途支付。
2.受益人暂不适合一次取得资金
受益人年幼、需要长期照顾,或尚未具备管理大额资金的能力,宜由受托人持续执行支付安排。
四、何时需要两类信托配合
组合配置通常适合财富集中于企业股权或物业,同时需要身故后流动资金的家庭。
家族信托管理适合纳入的核心资产,订明权限与受益规则;保险金则用于家庭支出、长期照顾或平衡不同成员的利益,减少因资金需要而出售核心资产的情况。
组合配置未必需要两个独立信托。
若既有家族信托可承接保单权益或保险金,并获受托人接纳,保单也可接入同一架构。需要协调的是核心资产由谁管理、保险金流向哪里,以及两套分配规则能否共同执行。
五、传承的核心,是延续家族的决策能力
传承不只决定资产交给谁,也要决定财富创造者退出后,由谁管理、如何监督、分歧如何处理。保险补充资金,信托确立权责,整体架构则决定两者如何协作,以及谁承担长期责任。
长期安排既要延续设立人的意愿,也要为下一代面对新的家庭与经营情况保留合法的调整空间。衡量架构是否合适,不在于采用了多少工具,而在于多年以后,家族能否继续依照清晰规则作出决定、分配利益并承担责任。
免责声明:本文仅供一般资讯及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。