对大多数家庭而言,留学是一项以年为单位、横跨境内境外两个资金环境的长期投入:学费按学年刚性支付,生活费按月发生,而孩子往往尚未具备独立的财务管理能力。如何让资金按时、足额、有序地支撑学业,并在家庭遭遇变故时不受牵连,正是信托规划要回答的问题。
一、需求所在:教育资金的三个特征
其一,周期长。从预科、本科到研究生,支出跨度常达八年乃至更久。
其二,金额大且跨地域。学费按学年刚性支付,生活费按月发生,还需办理外币购汇与跨境付汇。
其三,受益人管理能力弱。子女多为未成年人或初入社会,一次性持有大额资金既不安全,也容易养成挥霍的习惯。
传统的“家长直接汇款”模式,难以同时满足专款专用、持续给付与风险隔离三项要求;家庭一旦遭遇收入波动、婚姻变动或突发变故,学业资金往往最先受到冲击。
二、机制所在:财产独立,按约分配
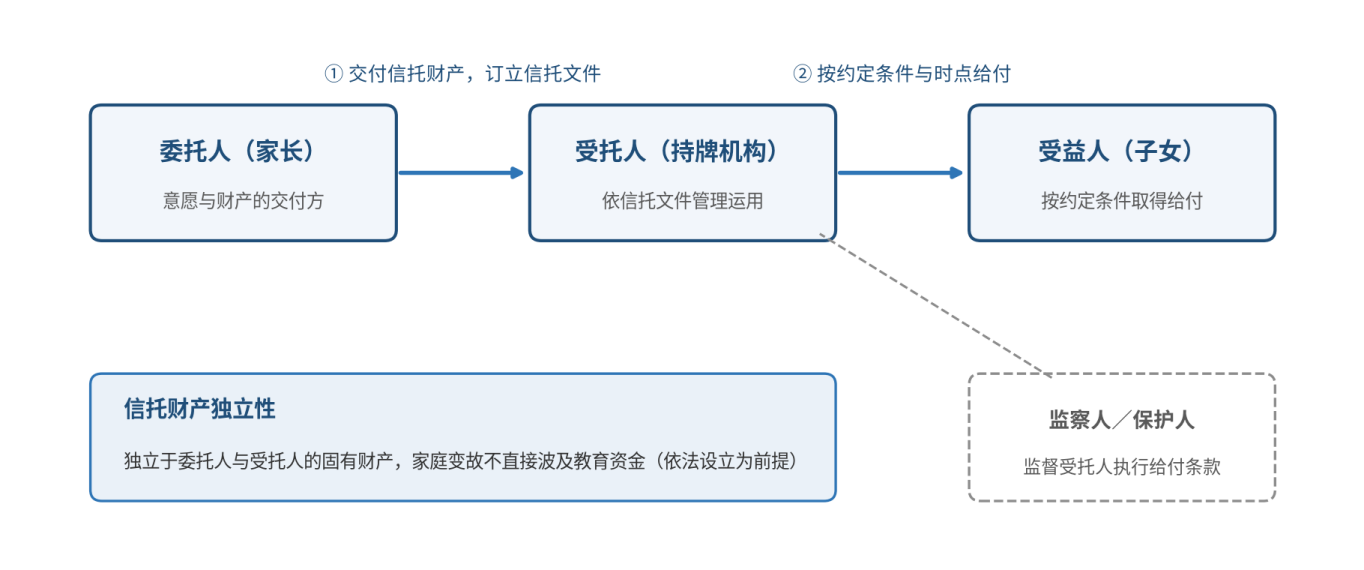
根据《中华人民共和国信托法》,信托是委托人基于对受托人的信任,将财产权委托给受托人,由受托人按委托人的意愿、为受益人的利益进行管理或处分的法律安排。信托一经设立,信托财产即独立于委托人和受托人的固有财产,受益人按信托文件约定的条件与时点取得分配。
这一机制恰好对应前述三项要求:教育资金从家庭一般财产中划出,由受托人依约管理;给付规则白纸黑字,不因任何人的意愿随意变更;即便委托人发生变故,受托人仍按既定条款履行给付。
香港作为普通法法域,依托《受托人条例》等构建了成熟的受托人制度,是跨境家庭常用的另一法律环境。
三、工具所在:四类安排,门槛分明
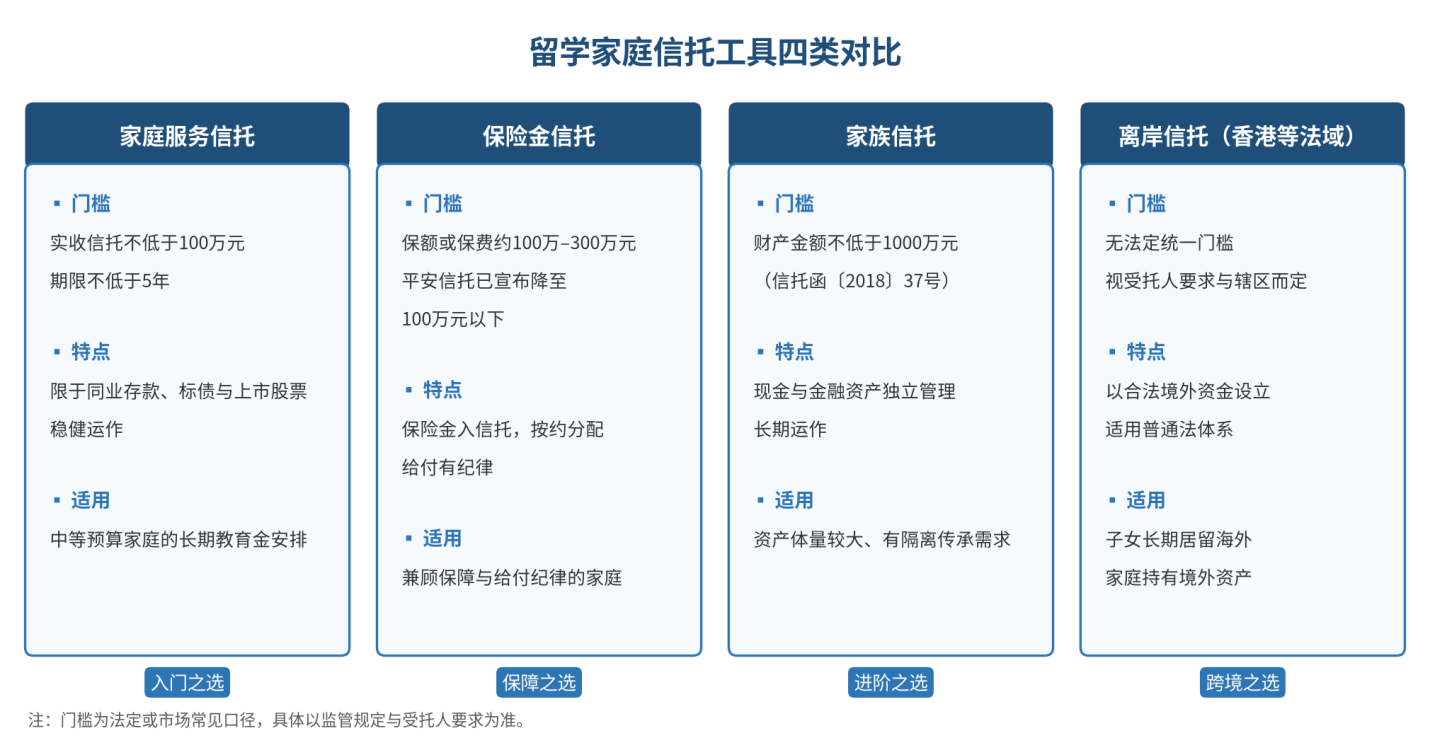
过去,信托常被视为高净值家庭的专属安排;近年来,随着家庭服务信托、保险金信托等工具的门槛不断下沉,普通留学家庭也有了用得上的选择。家庭可以依资产体量与需求,在以下四类工具中选择:
制度层面,监管框架也在持续完善:股权、不动产等非资金财产入信托的登记试点正在推进,相关规则落地后,更多形态的家庭财产将可以被纳入信托安排。
以下是一个情景示例:某家长拟送17岁的子女赴海外就读高中,以一份保额300万元的人寿保险单设立保险金信托,约定学费由受托人直接支付给学校,生活费按月定额给付,大额支出须经委托人指定的监察人书面同意。如此,既未改变原有的学业安排,又为资金加上了纪律约束。
四、路径所在:把握四个环节
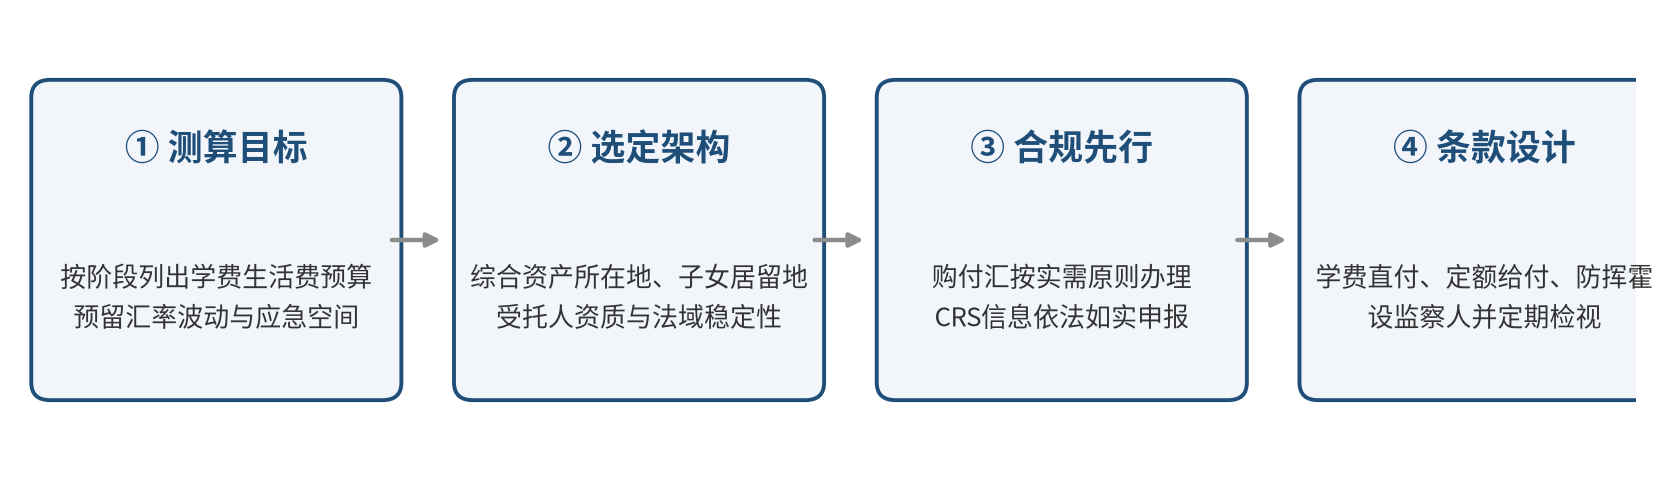
第一,测算目标,划清边界。按就读阶段列出学费、生活费总预算,预留汇率波动与应急空间,明确哪些资金进入信托、哪些留在体外。
第二,选定架构与法域。综合资产所在地、子女未来居留地、受托人资质与辖区法律的稳定性作出选择:资金主要留在境内的,不必舍近求远搭建境外架构;子女未来长期在海外生活的,则宜提前规划跨境安排。
第三,资金与税务合规先行。个人购汇实行年度总额管理,便利化额度为每人每年等值5万美元;留学学费、生活费超出额度的,可凭录取通知书、学费证明等材料,按实需原则在银行办理,具体以国家外汇管理局的规定为准。同时,中国内地与香港均已实施金融账户涉税信息自动交换(CRS),境外账户信息依法透明,任何架构都应建立在如实申报的基础之上。
第四,条款设计与动态检视。学费直付、定额给付、防挥霍条款、监察人设置,均应写入信托文件;随子女年龄与学业阶段的变化,定期回顾并调整给付规则。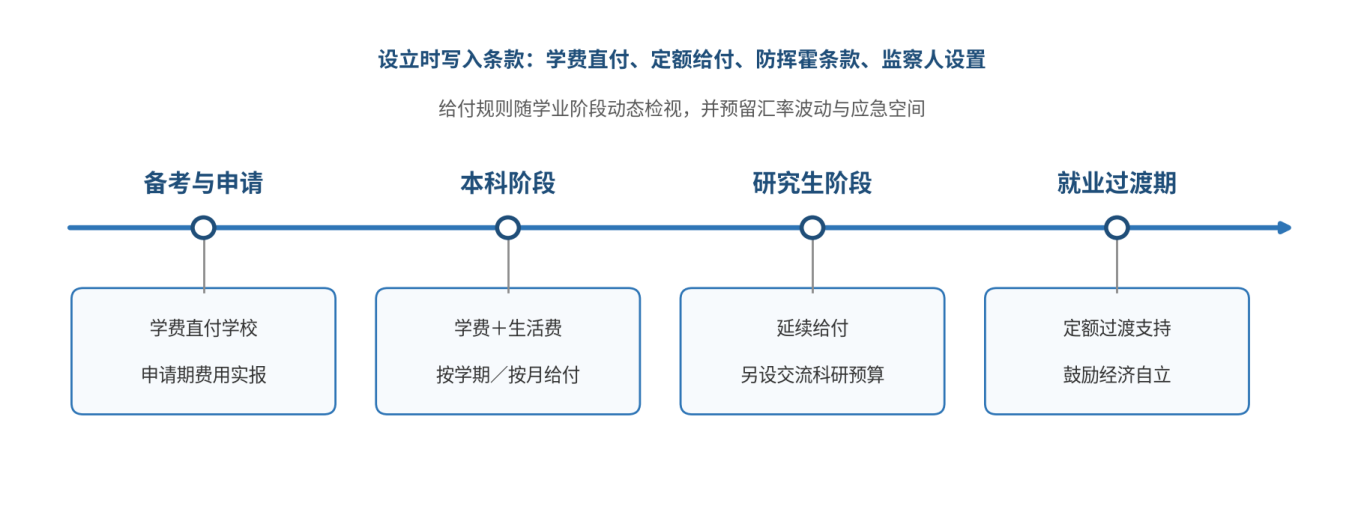
五、底线所在:合规是前提,而非可选项
有三点底线需要特别明确。
第一,财产来源合法是信托资产隔离功能的前提,来源非法的信托财产可依法被撤销或“击穿”。
第二,信托不是资金出境的通道:境内资金的购付汇仍须遵守外汇管理的实需原则,境外架构也须以来源合法的境外资金为基础,二者不能相互替代。
第三,应选择持牌受托人,并在信托文件中明确费用、权限与监察安排。对考虑跨境安排的家庭,香港近年持续优化家族办公室与财富管理相关的制度环境,可作为备选法域纳入比较。
留学规划既是教育安排,也是财务安排。信托并非万能,其价值在于以法律架构固化家庭的教育意图——让资金先于承诺到位,让规则先于变故生效。对有条件的家庭而言,愈早梳理,子女的求学之路便愈从容。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。