再婚带来新的家庭责任,也让原有的财富安排需要重新衔接。对已有子女及个人资产的女性或男性而言,配偶保障、子女传承与本⼈的晚年资源,需要同时考虑。感情本身不需要制度来证明,但财产安排需要。
三方的用钱时间、管理需要与本金归属不同,仅写明“财产留给谁”未必足够。如何通过信托及配套法律工具,分开安排三方利益,让规则在本人失能或离世后仍能执行?
这是本文希望解答的问题。
一、再婚家庭的三个规划缺口
在讨论任何方案之前,需要先厘清三个容易被忽略的法律事实。
(一)可处分的资产范围未厘清
婚前取得、婚后共同出资,以及上一段婚姻分割所得的资产,应逐项核对权属、贷款及既有负债,保留出资与转让记录。账户登记在本人名下,未必足以解决全部权属争议;设立信托亦不能处分属于他人的权益。
(二)配偶生活与子女传承未分开
把资产直接留给配偶,若配偶日后出售或另作传承,子女未必取得原定资产;只把房屋留给子女,又须安排配偶往后的住所及生活费。
(三)本人的晚年用钱与照护未安排
提前把资产交给家人后,自己日后的生活、医疗与照护费仍须有来源。即使存款还在,若本人失去管理能力、无法签字付款,也需要有人依法接手处理。
二、信托如何分别安排三方利益?
上述顾虑涉及持续给付、本金归属与管理接替,信托可为这些需要建立执行框架。
在香港,这类安排以普通法及《受托人条例》等为法律基础。资产有效转入后,由受托人以受托身份持有及管理,受益人按条款取得利益。三方的收益、本金及给付次序,可据此分开设定。
(一)配偶保障:给现金流,不给控制权
照顾配偶的生活,未必需要把资产直接交给配偶。可约定由受托人定期支付生活及医疗费,将本金留在信托内持续管理;配偶离世后,余下资产按条款惠及子女。
若配偶的生活费需由本金支付,子女最终取得的资产便可能减少;若只分配收益,又须考虑收益不足时如何维持生活。涉及物业,应一并明确配偶的居住安排。
(二)子女受益:明确对象与分期给付
应先列明哪些子女受益,包括是否纳入继子女,再设定给付时间与条件。
例如,先分期支付教育及生活费,再于约定年龄给付部分本金作置业之用。若给付由受托人酌情决定,列入受益人名单并不等于必定取得某笔资产。
(三)本人晚年:保留资金与管理支持
本人晚年的生活与照护资金,应先预留,再决定可供配偶及子女分配的范围。若由信托支付,须把本人纳入受益安排,备有生前可用资产,并订明失能后的确认及付款流程,让受托人按条款向医疗或照护机构付款。仅在本人身故后支付的保险金,不能承担生前照护费。
三、信托有哪些功能边界,如何由配套工具补足?
信托的作用取决于已转入的资产及条款,未覆盖的权属、资金来源与授权问题,仍须由其他工具补足。设立及持续管理的费用亦须评估。
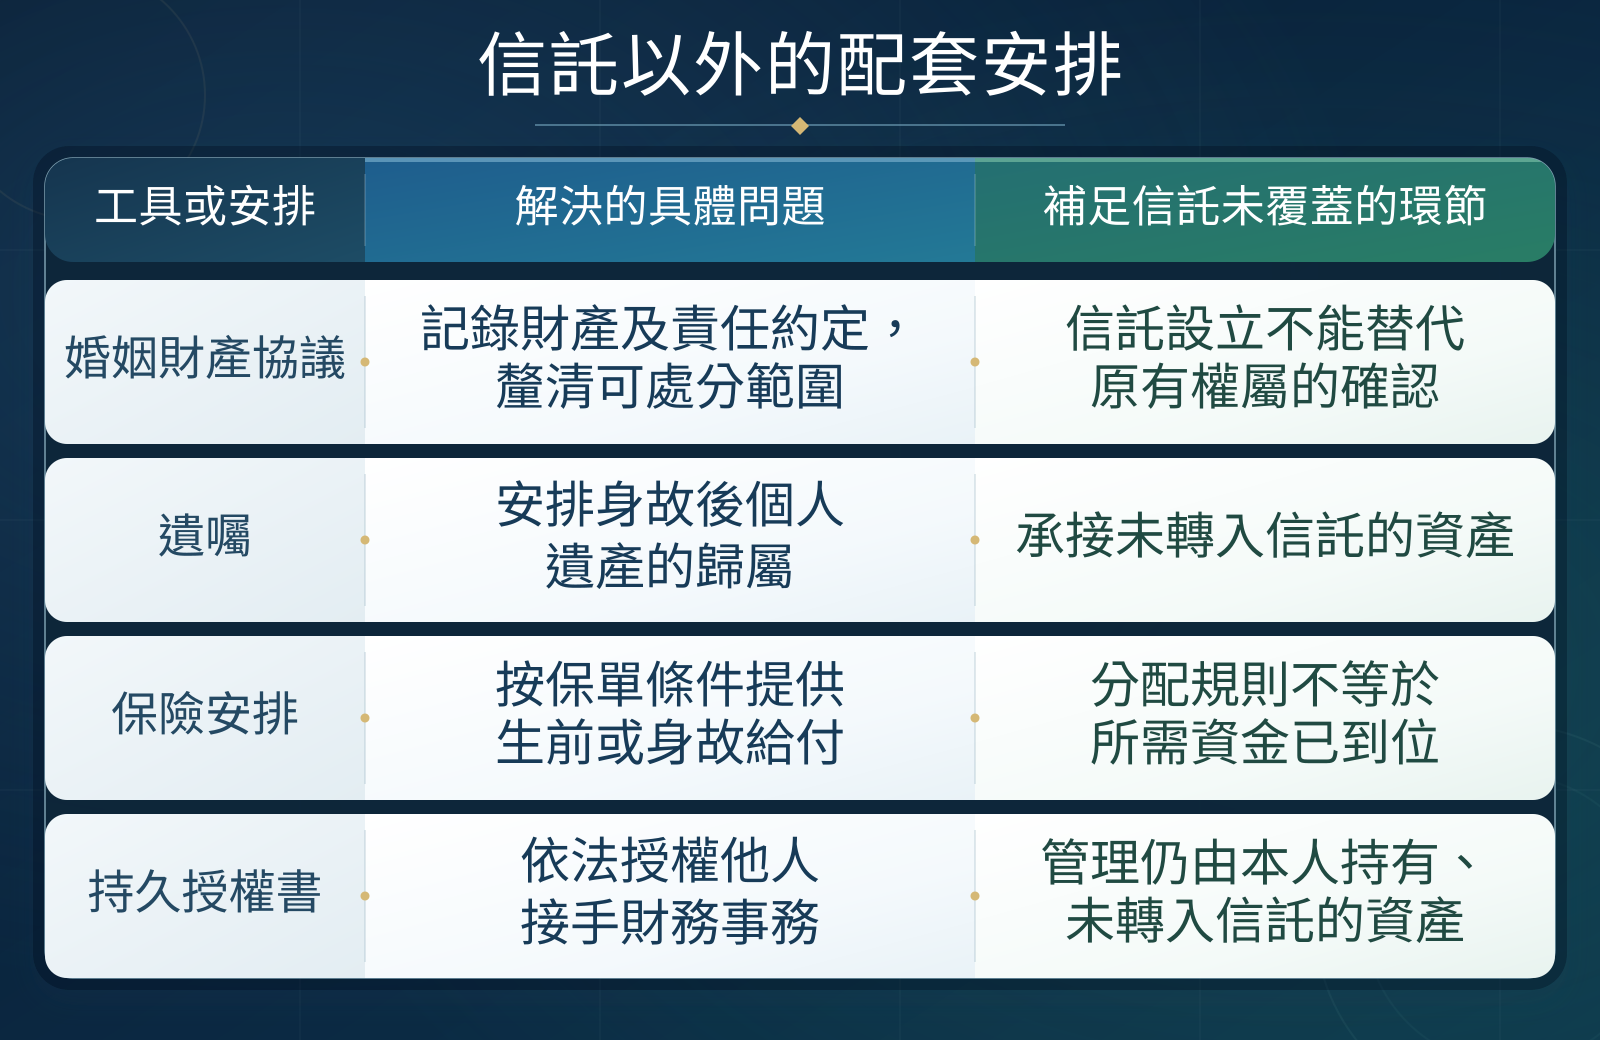
持久授权书处理财务事务,医疗与照护决策须另作安排。再婚后应重新检视遗嘱;涉及跨境资产或受益人移居,亦须核对当地规则。
四、总结:兼顾家庭责任,保留本人晚年自主
再婚家庭的财富安排,应把家庭责任落实为清晰的资产归属、给付条件及执行权限。信托与配套文件的受益安排及管理权限,须互相衔接,才能支持本人失能或离世后的持续执行。照顾家人的同时,也应为本⼈保留生活资源、照护支持与选择权,让家庭责任与晚年自主一并落实。
免责声明:本文仅供一般资讯及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。