再婚帶來新的家庭責任,也讓原有的財富安排需要重新銜接。對已有子女及個人資產的女性或男性而言,配偶保障、子女傳承與本人的晚年資源,需要同時考慮。感情本身不需要制度來證明,但財產安排需要。
三方的用錢時間、管理需要與本金歸屬不同,僅寫明「財產留給誰」未必足夠。如何透過信託及配套法律工具,分開安排三方利益,讓規則在本人失能或離世後仍能執行?
這是本文希望解答的問題。
一、再婚家庭的三個規劃缺口
在討論任何方案之前,需要先釐清三個容易被忽略的法律事實。
(一)可處分的資產範圍未釐清
婚前取得、婚後共同出資,以及上一段婚姻分割所得的資產,應逐項核對權屬、貸款及既有負債,保留出資與轉讓紀錄。賬戶登記在本人名下,未必足以解決全部權屬爭議;設立信託亦不能處分屬於他人的權益。
(二)配偶生活與子女傳承未分開
把資產直接留給配偶,若配偶日後出售或另作傳承,子女未必取得原定資產;只把房屋留給子女,又須安排配偶往後的住所及生活費。
(三)本人的晚年用錢與照護未安排
提前把資產交給家人後,自己日後的生活、醫療與照護費仍須有來源。即使存款還在,若本人失去管理能力、無法簽字付款,也需要有人依法接手處理。
二、信託如何分別安排三方利益?
上述顧慮涉及持續給付、本金歸屬與管理接替,信託可為這些需要建立執行框架。
在香港,這類安排以普通法及《受託人條例》等為法律基礎。資產有效轉入後,由受託人以受託身份持有及管理,受益人按條款取得利益。三方的收益、本金及給付次序,可據此分開設定。
(一)配偶保障:給現金流,不給控制權
照顧配偶的生活,未必需要把資產直接交給配偶。可約定由受託人定期支付生活及醫療費,將本金留在信託內持續管理;配偶離世後,餘下資產按條款惠及子女。
若配偶的生活費需由本金支付,子女最終取得的資產便可能減少;若只分配收益,又須考慮收益不足時如何維持生活。涉及物業,應一併明確配偶的居住安排。
(二)子女受益:明確對象與分期給付
應先列明哪些子女受益,包括是否納入繼子女,再設定給付時間與條件。
例如,先分期支付教育及生活費,再於約定年齡給付部分本金作置業之用。若給付由受託人酌情決定,列入受益人名單並不等於必定取得某筆資產。
(三)本人晚年:保留資金與管理支持
本人晚年的生活與照護資金,應先預留,再決定可供配偶及子女分配的範圍。若由信託支付,須把本人納入受益安排,備有生前可用資產,並訂明失能後的確認及付款流程,讓受託人按條款向醫療或照護機構付款。僅在本人身故後支付的保險金,不能承擔生前照護費。
三、信託有哪些功能邊界,如何由配套工具補足?
信託的作用取決於已轉入的資產及條款,未覆蓋的權屬、資金來源與授權問題,仍須由其他工具補足。設立及持續管理的費用亦須評估。
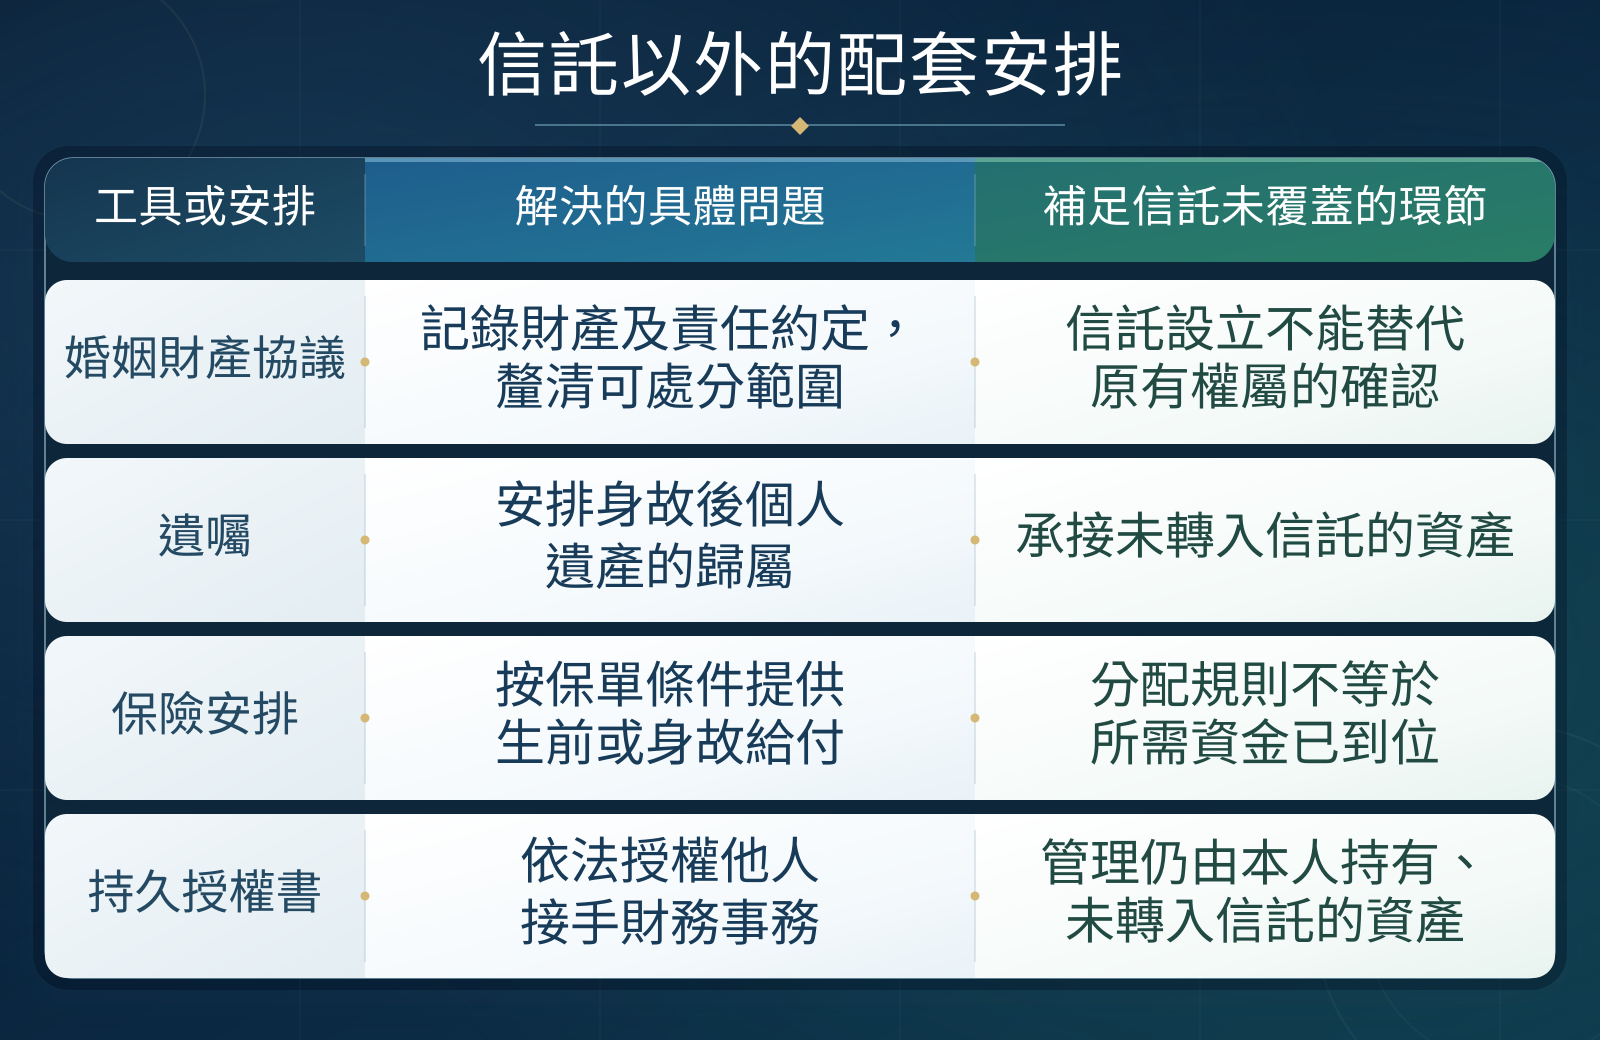
持久授權書處理財務事務,醫療與照護決策須另作安排。再婚後應重新檢視遺囑;涉及跨境資產或受益人移居,亦須核對當地規則。
四、總結:兼顧家庭責任,保留本人晚年自主
再婚家庭的財富安排,應把家庭責任落實為清晰的資產歸屬、給付條件及執行權限。信託與配套文件的受益安排及管理權限,須互相銜接,才能支持本人失能或離世後的持續執行。照顧家人的同時,也應為本人保留生活資源、照護支持與選擇權,讓家庭責任與晚年自主一併落實。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。