家族辦公室與私人銀行都可以服務高淨值家庭,但兩者的組織方式與責任範圍不同。私人銀行依託銀行平台提供金融及財富規劃服務;家族辦公室則按家族授權,統籌資產、專業顧問與長期安排。兩者可以配合,關鍵是把服務與管理責任分清。
一、定位:金融平台與家族統籌中樞
(一)私人銀行:以金融資源為邊界
私人銀行是銀行業務的延伸,依託銀行的資產負債表、託管網絡與產品體系,提供資產配置、信貸融資、結算託管及基礎財富規劃。
(二)家族辦公室:以家族整體為邊界
家族辦公室以家族為服務對象,統籌範圍超出金融資產,包括家族企業股權與治理、稅務與法律架構、信託安排、身份與居住規劃,以及下一代教育與接班。其價值不在於多一個投資渠道,而在於把分散於不同機構、不同司法管轄區的安排,放進同一張圖裡協調。
二、在比較分工之前,先分清家族辦公室的模式
單一家族辦公室主要服務一個家族,由家族承擔團隊及營運開支;聯合家族辦公室服務多個家族,透過共享資源提供服務。兩者的成本、控制程度與利益關係不能混為一談。
常見分工如下,實際範圍以合約及授權為準:
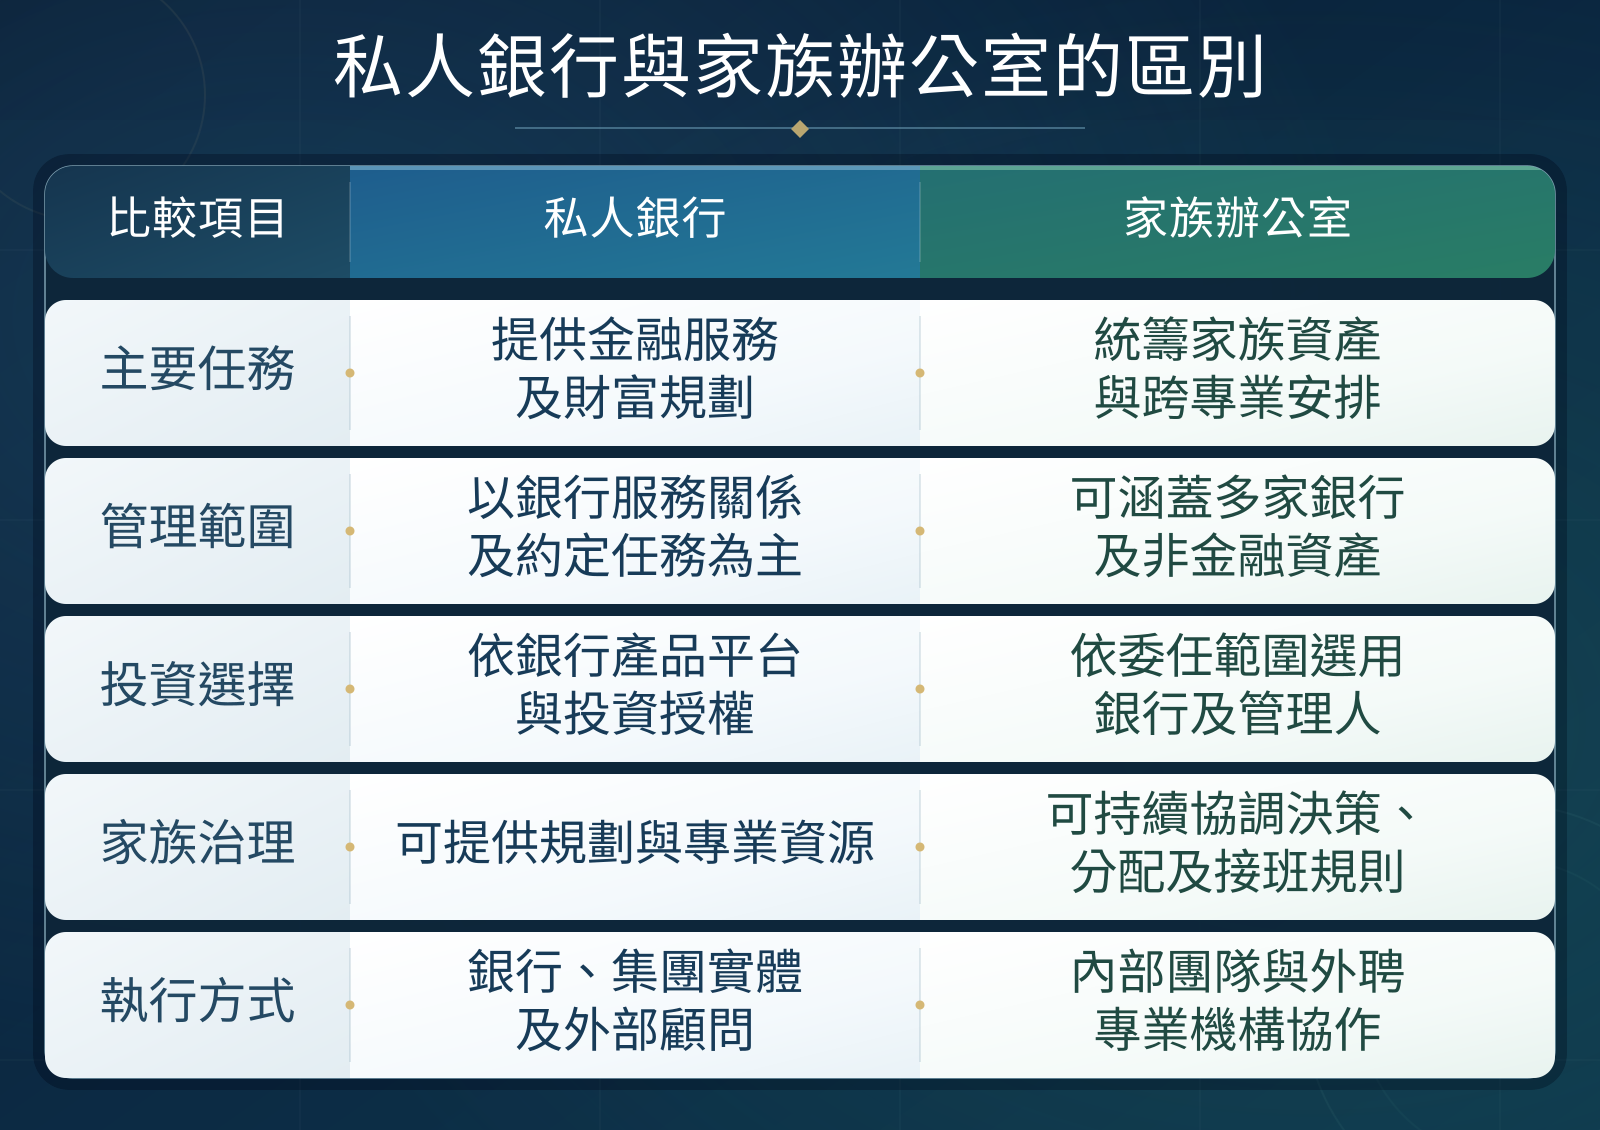
三、利益是否一致,要看收費與關聯關係
私人銀行可能收取交易費、管理費或產品佣金。聯合家族辦公室可向家族收服務費,也可能收取轉介費或佣金。家族辦公室並非一定獨立,有些由銀行支持。判斷其立場,應看誰付費、會否推薦關聯產品,以及其他收入有否披露。
家族辦公室可以集中管理家族資料,但銀行、律師或外判團隊仍可能接觸這些資料。保密程度要看誰有權查閱,以及資料如何使用。設立家族辦公室也不能免除適用的客戶審查及稅務申報要求。
四、資產門檻與營運成本,須按具體模式核對
私人銀行的准入門檻由銀行、市場及服務層級決定。例如,星展新加坡私人銀行公開列明,客戶須維持500萬美元可投資資產。這是特定銀行的要求,不能視為全行業標準。
自設單一家族辦公室,則須持續負擔人員、系統及專業服務開支。摩根大通2026年對333家單一家族辦公室的調查顯示,所監督資產不超過2.5億美元組別的平均年度營運成本約90萬美元,10億美元以上組別約660萬美元。
這些是受訪樣本的平均值,並非設立門檻,也不代表聯合家族辦公室的收費。是否值得自設團隊,應比較持續管理需求、可承受成本,以及共享或外判服務能否完成相同任務。
五、兩者如何配合,取決於家族的管理需要
現實中,超高淨值家族多同時使用兩者。
家辦負責頂層設計與全局統籌,私人銀行負責賬戶、託管、融資與交易執行。資產跨越多個金融中心的家族,往往在不同司法管轄區使用不同的私行,由家辦在家族層面統一授權與匯報標準。分工的核心,是決策與執行的分離。
判斷的依據是需求的複雜度。若家族資產以金融資產為主、需求集中於投資配置,私人銀行通常已能覆蓋。涉及企業股權、跨境資產、多法域稅務與法律架構,以及跨代傳承時,則需要有人站在家族整體位置上統籌,這項工作通常由家辦,或由信託架構配合專業顧問共同完成。
六、常見(FAQ)問題匯總
Q:家族辦公室與私人銀行的主要區別是甚麼?
A:最根本的區別在於服務的出發點。私人銀行以金融資產為起點,主要解決資產配置、融資與託管問題,依托銀行的產品與網絡。家族辦公室以家族整體為起點,統籌稅務、法律、治理、傳承與非金融事務,並可在全市場範圍內選擇金融機構執行。
Q:家族辦公室和私人銀行可以同時使用嗎?
A:可以,且在超高淨值家族中相當常見。兩者功能互補,家族辦公室負責戰略層面的規劃與統籌,私人銀行負責賬戶、託管、融資與交易執行。這種分工把決策與執行分開,有助於家族對不同機構的服務進行比較和制衡。
Q:甚麼情況下需要考慮設立家族辦公室,而不只依賴私人銀行?
A:當需求超出投資配置時,值得考慮。典型情形包括持有家族企業股權、資產分佈於多個司法管轄區、面對複雜的稅務與法律架構,以及需要規劃跨代傳承。家辦的成本結構決定了它更適合資產規模足以攤薄固定開支的家族。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。