全球财富正进入大规模代际交接期。投资推广署委托市场机构完成的研究显示,截至2025年底,在港单一家族办公室已超过3,300间,两年间增加约680间,升幅超过25%。
家族办公室热度攀升的同时,“家族信托”亦被反复提起。两者名称相近、功能相关,却分属不同制度层级。厘清两者的分别与联系,是理解家族财富传承的第一步。
一、先看是什么:一个“法律安排”,一个“组织形态”
家族信托的本质,是一项法律安排。财产授予人把财产交付受托人,由受托人依据信托契据,为受益人的利益管理并分配。信托一经设立,信托财产即与财产授予人的个人财产相分离,不再属于其偿债财产,亦不因其离世而进入遗产继承程序。围绕信托形成三组角色:财产授予人、受托人、受益人;受托人负有受信责任,须忠实、审慎地管理财产。
须说明的是,家族信托并非一个法人,亦非一项理财产品,而是一份由信托法支撑、可以长期存续的财产安排。在香港,它主要受《受托人条例》(第29章)规范。
家族办公室的本质,则是一种组织形态。它本身并不“持有”财富,而是替家族“打理”财富:一支专业团队,把投资、财务、税务、法律、慈善、家族治理、接班人培育等事务集中起来统筹处理。按服务对象划分,只服务一个家族的称“单一家族办公室”,同时服务多个家族的称“多家族办公室”。在香港,单一家族办公室一般以私人公司形式运作,只要不从事受规管活动,通常无须申领牌照。
一句话区分:信托解决“财富归谁、按谁的意愿走”;家办解决“财富交给谁管、如何管”。
二、区别在哪:四个维度的比较
家族信托与家族办公室的基本分工,可从法律属性、设立依据、核心功能、存续门槛四个维度把握:
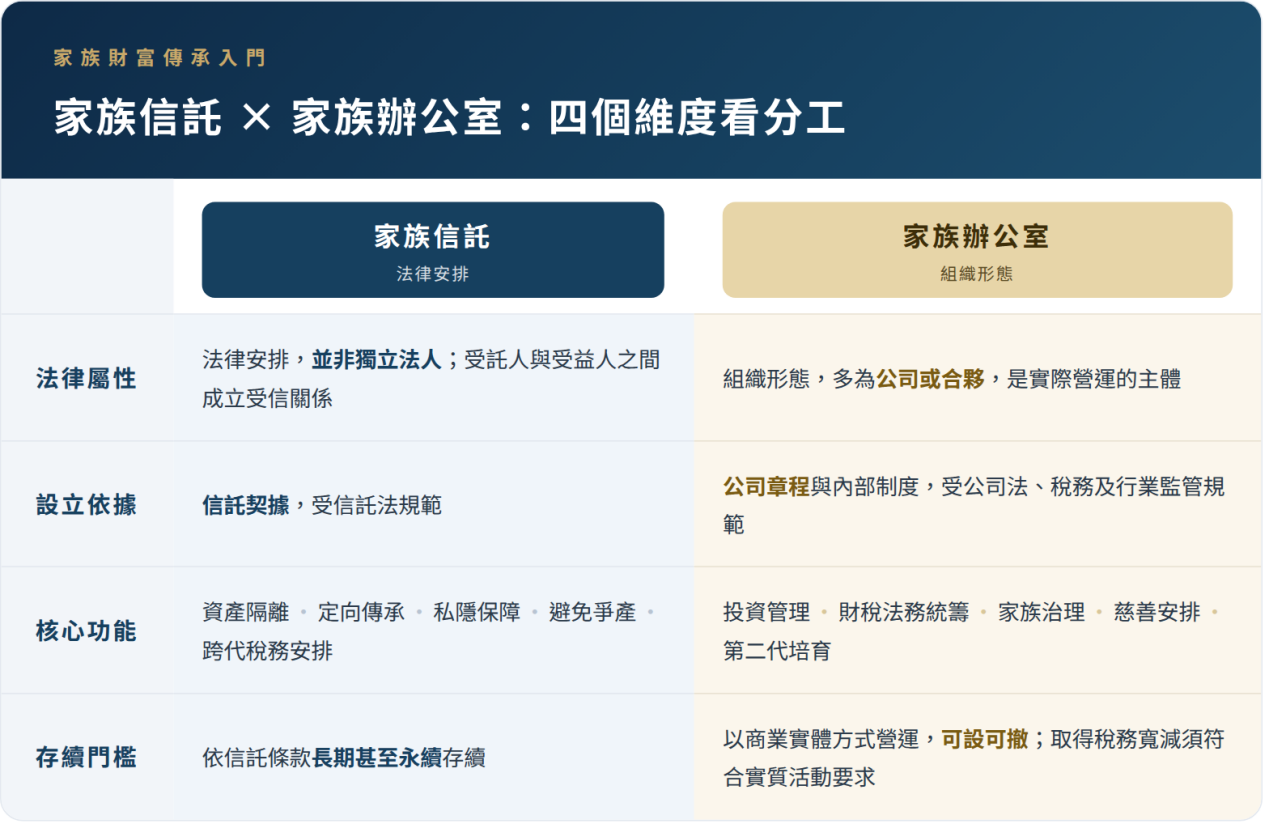
由此可见:信托的落点在“结构”,家办的落点在“人”和“事”。前者解决所有权的归属与流向,后者解决营运的效率与专业度。
三、两者如何联系:同一条传承链条的两端
结构上互为载体
在香港“家族投资控权工具”(家控工具)税务宽减制度下,信托(包括全权信托)可以直接作为家控工具持有投资;而由具资格单一家族办公室在港管理这些投资,正是取得宽减的必备条件之一。信托提供持有与传承的骨架,家办提供管理与营运的能力。
职能上互为支撑
实践中,家族通常把家办的投资管理职能与受托人的管理职责衔接起来:由家办承担投资决策,由受托人依信托契据持有并分配,必要时另设“保护人”监督受托人。规模较小的家族,往往把家办职能外判予信托机构;实力较强的家族,则自建家办,再把信托嵌入家办的架构之中。
治理上构成三个层次
●家族层——家族宪法、家族委员会;
●所有权层——信托与控股平台;
●经营层——家族办公室。
三个层次各司其职:家族层定规则,所有权层定归属,经营层定执行。
香港的市场实践亦印证了这种分工:家办是实实在在的营运主体。市场研究估算,单一家族办公室每年仅营运开支就为本地带来约126亿港元经济贡献,直接创造超过10,000个全职专业职位,涵盖财务顾问、法律及会计等高端领域;信托则是承载所有权的法律结构。一“动”一“静”,相辅相成。
四、香港为何把两件事放在一起讲
近年香港在家族财富管理领域持续完善制度供给,几乎每一项举措都同时触及信托与家办。
税制方面,香港不征收资本增值税,不设股息及利息预扣税,遗产税亦已于2006年取消。
信托法方面,2013年修订生效的《受托人条例》容许设立永续信托,扩大受托人的预设权力,允许财产授予人保留投资及资产管理权力,同时收紧受托人免责条款、加强对受益人的保障;在港成立的信托,其财产分配亦不受外地强制继承权规则左右。
税务宽减方面,2023年生效的家族投资控权工具税务宽减制度,为合资格家控工具及其家族特定目的实体从合资格交易所得的利润提供0%利得税率。取得宽减须符合一系列条件,包括:家族成员合计实益权益达到指定水平;家控工具通常在香港管理或控制,并由具资格单一家族办公室管理;资产规模达到指定门槛;以及符合实质活动要求,即在港雇用合资格全职雇员并承担一定营运开支。
制度优化仍在推进。2026年6月,政府向立法会提交《2026年税务(修订)(关于基金、家族投资控权工具及附带权益的优惠税制)条例草案》,拟扩大基金及家控工具的合资格投资范围(涵盖私募债权、数字资产、贵金属、碳排放权衍生工具及碳信用等),并撤销附带交易的5%门槛。与此同时,自2023年发表《有关香港发展家族办公室业务的政策宣言》以来,新资本投资者入境计划、香港财富传承学院、慈善中心建设等生态措施亦相继落地。
五、三个常见误解
误解一:把信托当成“避税工具”或“避债工具”。香港的税负优势来自税制设计本身,而非隐藏资产。以逃债为目的设立的信托可被撤销,国际反避税规则与实质活动要求亦在持续收紧。信托的价值在于传承安排,不在于规避责任。
误解二:把家办等同私人银行或投资顾问。单一家族办公室是家族自设的管理平台,在港营运一般无须领牌;但一旦涉及资产管理、证券交易等受规管活动,就必须依规领牌。是否需要牌照,取决于“做什么”,而非“叫什么”。
误解三:在两者之间做“二选一”。设了信托,不等于不需要家办;有了家办,也不等于信托可有可无。信托管归属,家办管营运,缺一即不完整。
结语:
对正在筹划传承的企业家族而言,真正的关键不在于“选哪一个”,而在于“排好次序”——先厘清家族意愿与治理规则,再确定所有权结构,最后配置执行团队。
香港的优势,恰在于信托法与税务宽减、入境安排、专业服务生态能够相互衔接,把这三步接成一条完整的路径。
免责声明:本文仅供一般信息及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关地区具资格的专业人士取得独立意见。