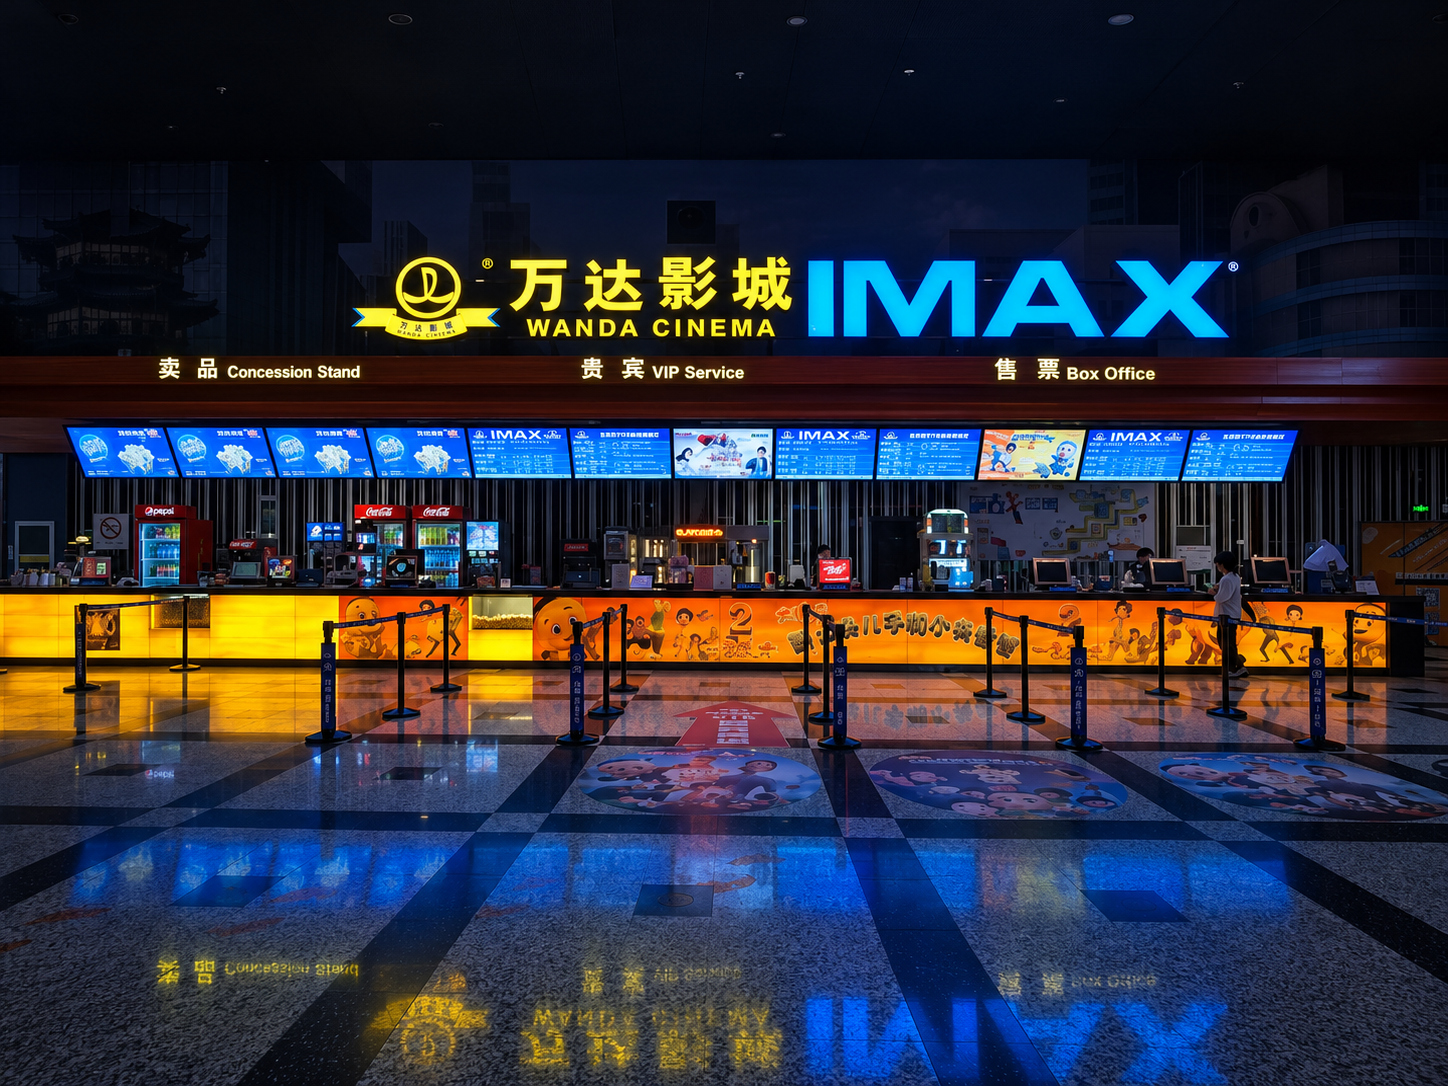
2026年4月,万达电影完成工商变更,更名为儒意电影娱乐股份有限公司,证券简称自4月20日起改为「儒意电影」。此前两年,公司控股权已由万达文化集团转让予儒意系,王健林退出这家一手建立的A股院线平台。
回看2012年,万达集团以26亿美元收购美国AMC院线,是当时中国民营企业在海外文化领域规模最大的并购之一。昔日以海外并购扩张版图,今日以更名易主收束。
舆论多把这归结为接班问题:王思聪无意接手,第二代守不住家业。这个说法顺理成章,却经不起一个反问:假如继承人争气,家业就守得住吗?
一、继承人能力,解释不了相同的结局
张近东之子张康阳提供了相反的样本。
他毕业于宾夕法尼亚大学沃顿商学院,2016年苏宁收购国际米兰后进入俱乐部董事会,2018年出任主席;任内球队两夺意甲冠军、累计七座奖杯,能力与投入都不成疑问。
但2024年5月,因未能偿还以俱乐部股权作抵押的贷款,苏宁失去国际米兰控制权;2025年南京中院裁定批准苏宁系约2,387亿元债务的重整方案,原股东权益清零,张近东夫妇将全部个人资产注入重整安排清偿债务,张康阳亦因相关个人债务在香港被债权人追索。
一个被指不争气,一个公认有能力,结局却落在同一处。
可见决定家族财富存续的,不是继承人的素质,而是企业所处的周期:行业洗牌、杠杆断裂、资产价格回落之时,个人努力难以对冲结构性收缩。将家业存续寄托在下一代的能力上,并未触及真正的变数。
二、家企隔离:把家庭资产从企业命运中切割出来
既然周期不由个人意志转移,值得追问的是另一件事:家庭财富是否必须与企业共用同一个结局。答案不在于提高逆势翻盘的胜算,而在于让家庭财富不必参与这场胜负。
具体做法,是在企业仍健康、创始人仍能主导决策、法律亦容许之时,预先把一部分资产合法转出公司,改由信托或家族办公室等独立架构持有。
关键在权属:资产一旦完成合法转移,便不再属于公司财产,其归属与企业的经营结果脱钩。这也解释了时机何以重要——转移须有真实交易与公允对价,且不得损害既有债权人;若待债务危机显现后才处置,容易被债权人挑战甚至撤销,隔离便无从成立。
● 企业层面:公司更名、易主,以至进入破产重整,已隔离的资产不纳入公司债务的清偿范围,不随企业命运波动。
● 家庭层面:继承人能力强,可以放手扩张,决策失误不至于侵蚀家庭基本盘;继承人无意或无力接班,家人的生活与基本保障亦不受企业成败牵动。
换言之,安排的重点不在预测下一代能否复制创一代,而在预先划定输赢的边界。
企业可以换名字,家庭财富不必跟着换主人。万达电影更名与苏宁重整,指向的是同一个问题:当下行周期不由个人扭转,家庭是否已预留一条不与企业共沉浮的退路。答案取决于企业仍然健康时所做的决定,而不是下一代最终交出的成绩单。
三、常见(FAQ)问题汇总
Q:为何王思聪被指不争气、张康阳公认有能力,两个家族的结局却相近?
A:因为决定结局的是企业所处的下行周期,不是继承人的个人素质。行业洗牌与杠杆断裂属结构性收缩,不会因接班人努力而逆转。张康阳任内国际米兰两夺意甲、累计七冠,仍因抵押贷款未能偿还而在2024年失去控制权;苏宁其后进入合并重整,原股东权益清零。经营表现与偿债能力属两个层次,家业存续不能靠下一代的成绩单推断。
Q:什么是家企隔离?它为何能让家庭资产不随公司债务被追索?
A:家企隔离是预先把部分资产合法转出公司,改由信托或家族办公室等独立架构持有,使这部分财产在法律上不再属于公司财产。公司其后更名、易主或进入破产程序,债权人只能就公司财产求偿,已隔离资产不在清偿范围内。它隔离的是权属,而非把资产隐匿起来;转移本身是否合法有效,决定这道边界能否成立。
Q:家企隔离应在什么时候安排?企业出现债务危机后才处理是否仍有效?
A:应在企业仍健康、创始人仍能主导决策、法律亦容许之时完成;危机显现后,可用空间已大幅收窄。资产转移须有合法权源与公允对价,且不得损害既有债权人;一旦进入重整或资产被追索,事后处置容易被认定为规避债务而遭撤销。万达电影更名与苏宁重整都在扩张周期结束后发生,说明时机先于工具选择:方法一直存在,能用的时间却有限。
免责声明:本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务和税务等专业意见。