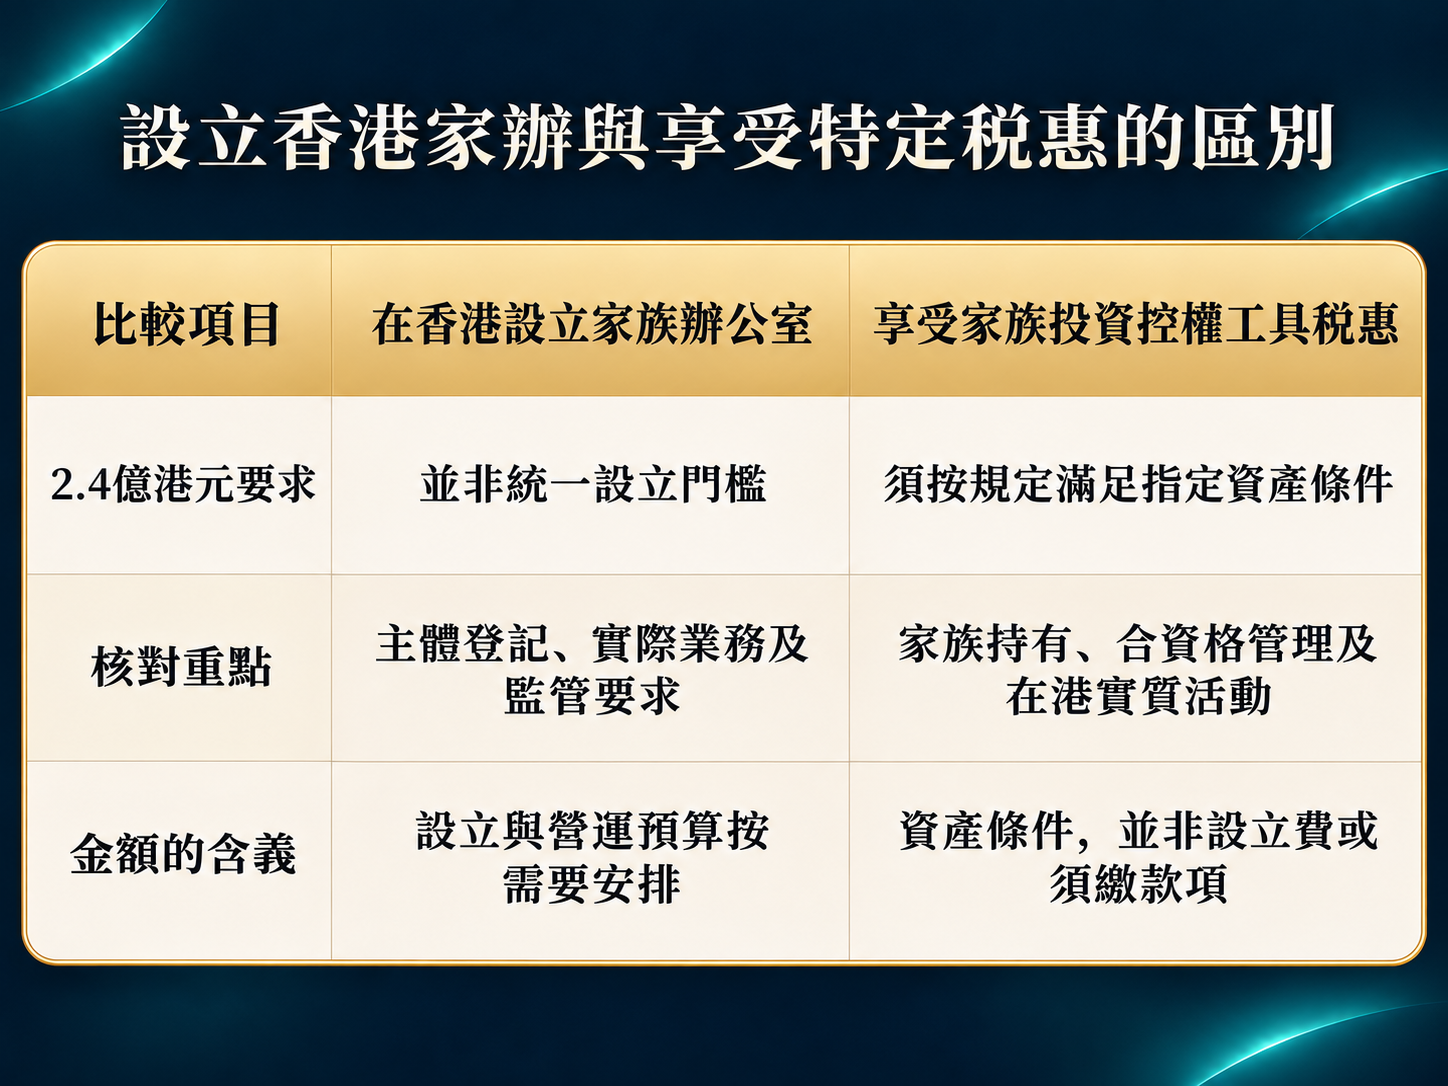
計劃在香港設立家族辦公室,是否必須先具備2.4億港元資產?不一定!2.4億港元是香港家族投資控權工具稅務優惠制度的最低指明資產要求,並非所有家族辦公室的統一設立門檻。設立條件、牌照責任與稅惠資格,需要分別判斷。
一、先分清家辦類型與稅惠適用對象
按服務對象,家族辦公室通常分為單一家族辦公室和聯合家族辦公室,前者服務一個家族,後者服務多個家族。這裏的稅惠門檻,涉及由合資格單一家辦管理的家族投資控權工具。
家辦承擔管理職能,投資控權工具則負責持有投資。
這項2.4億港元要求,計算的是由合資格單一家辦為同一家族的一個或多個投資控權工具管理的指明資產合計淨值,並按規定納入相關家族特定目的實體持有的指明資產。一般按有關評稅基期末的數值判斷,另有參照過往年度達標情況的安排。
指明資產包括證券、存款及外匯合約等。因此,這筆金額並非註冊資本、設立費用或必須繳付的現金,也不能直接以家族名下所有資產的總值代替。
二、設立香港家辦,需要核對哪些要求?
採用公司形式設立時,須按適用規定辦理公司成立及商業登記;牌照要求則按在港實際業務及適用豁除判斷。團隊配置與年度預算屬於營運考慮,應按家族需要安排。
三、資產達標後,還有哪些稅惠條件?
(一)家族持有比例有甚麼要求?
這項優惠要求,持有投資資產的公司等投資控權工具,以及負責管理的單一家辦,通常都應主要由同一家族擁有。家族成員合計須享有兩個主體各至少95%的實益權益。判斷時看的是相關利益最終屬於誰,而不只看登記在誰名下。
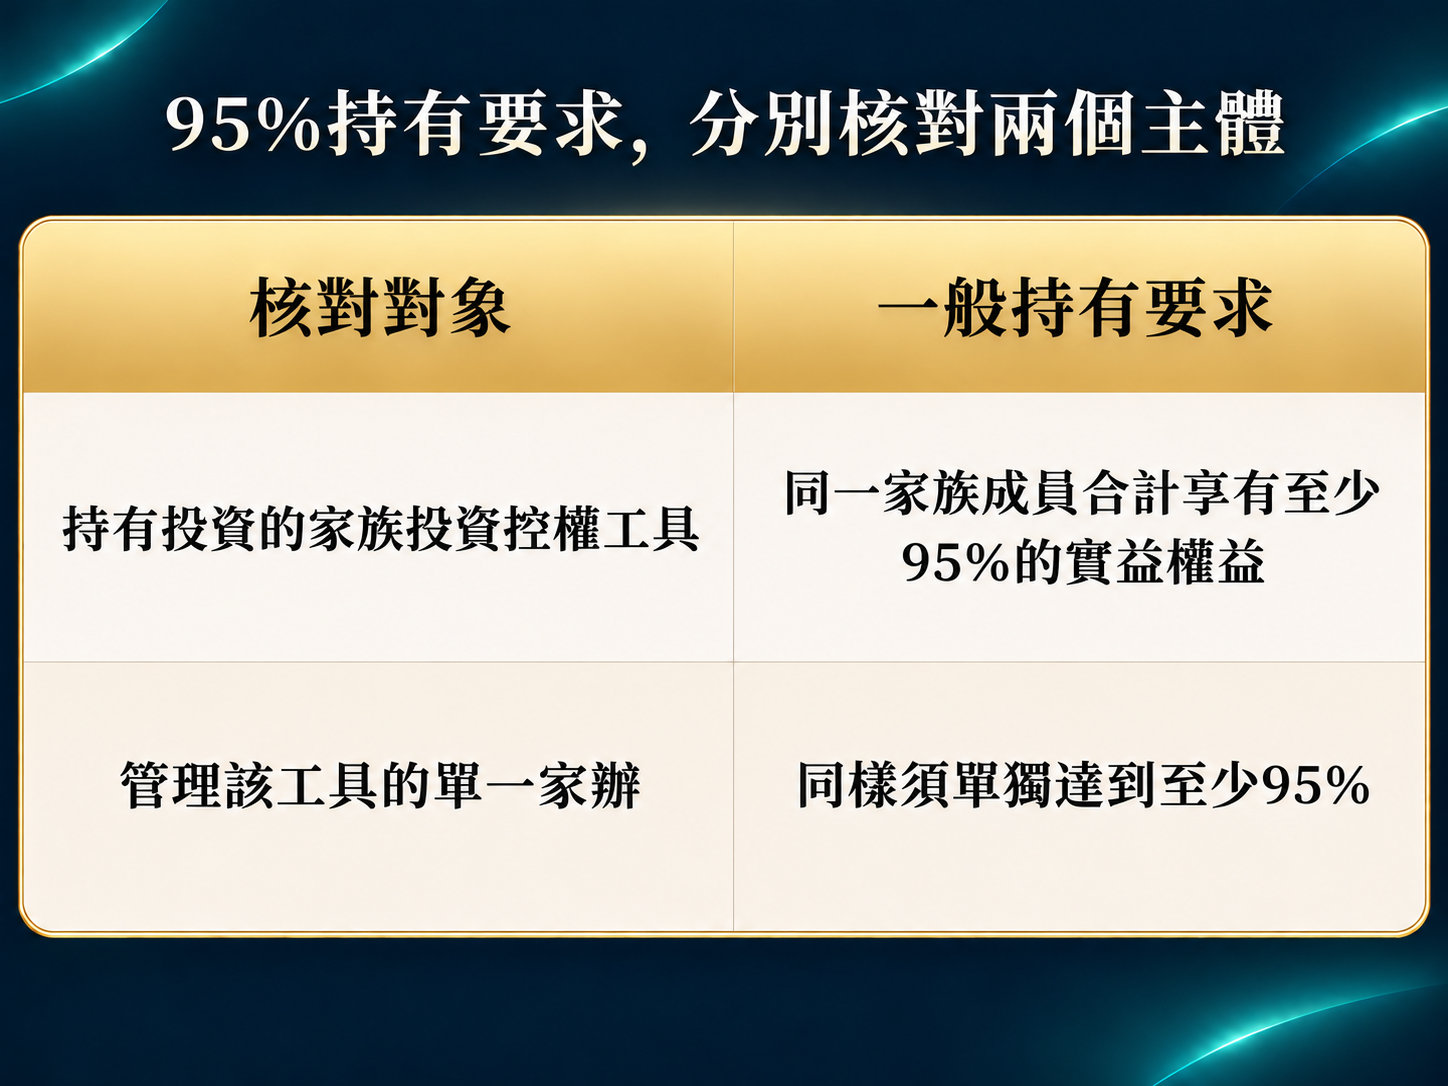
可直接或間接持有,相關期間須持續符合要求;慈善實體參與另有規定。
(二)由誰管理,在哪裏管理?
兩者均須通常在香港管理或控制。合資格單一家辦須為私人公司,服務收費須屬香港利得稅課稅範圍,至少75%的應評稅利潤來自為家族成員、相關投資控權工具等指明人士提供服務。
(三)在港需要哪些實際營運安排?
投資控權工具亦須在香港進行投資研究、資產管理等核心創收活動,至少有兩名在港工作的合資格全職僱員,並每年在港產生不少於200萬港元的相關營運開支。如按規定交由合資格單一家辦承接,可計入其為該工具投入的相關人員及開支,仍須與實際工作規模相稱。
(四)哪些利潤可以享受優惠?
符合條件並作出書面選擇後,合資格交易及符合限制的附帶交易所產生的應評稅利潤,可適用0%利得稅率。附帶交易收入不得超過上述兩類交易總交易收入的5%。優惠不涵蓋家辦服務費或家族全部收入,境外稅負須另行判斷。
現行規則與擬議修訂須分開判斷,具體申報亦應按相關年度的適用規則及稅務局過渡安排處理。
四、未達稅惠門檻的家庭,應如何選擇?
(一)資產未達稅惠門檻,仍可設立家辦
資產未達2.4億港元,仍可根據實際需要在香港設立家辦;具體業務須符合相應監管要求。
(二)設立家辦能解決哪些管理與傳承問題?
雖然享受上述特定稅惠需要滿足2.4億港元等條件,但香港家辦在財富管理與傳承方面的價值,並不局限於稅惠。香港的普通法與信託制度、國際金融服務及專業資源,為家族處理跨境資產與代際安排提供了支持。
家辦的核心,是從家族整體統籌資產配置、風險與傳承:哪些收益用於家庭支出,哪些資金繼續投資,創富者退出後由誰接續管理。它協助家族確定投資授權、用款與接替規則,持續跟進各專業機構執行,並隨資產及成員情況變化,協調作出調整。
五、由需求與預算決定設立方案
家族應先梳理資產、目標與預算,再判斷是否自建家辦,以及能否滿足稅惠條件。
HKFA 環球家族辦公室總會(HKFA GFOA)透過行業教育與專業交流,幫助家族了解設立要求,並依託法律、會計、信託及金融服務網絡,對接所需專業資源。
家族可就資產持有、跨境稅務及傳承安排,與相關機構評估可行方案,明確哪些工作由誰承擔、後續如何持續管理。但總會本身不直接管理客戶資產,具體法律、稅務及投資管理工作由具備相應資格的機構承擔。
免責聲明
本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。