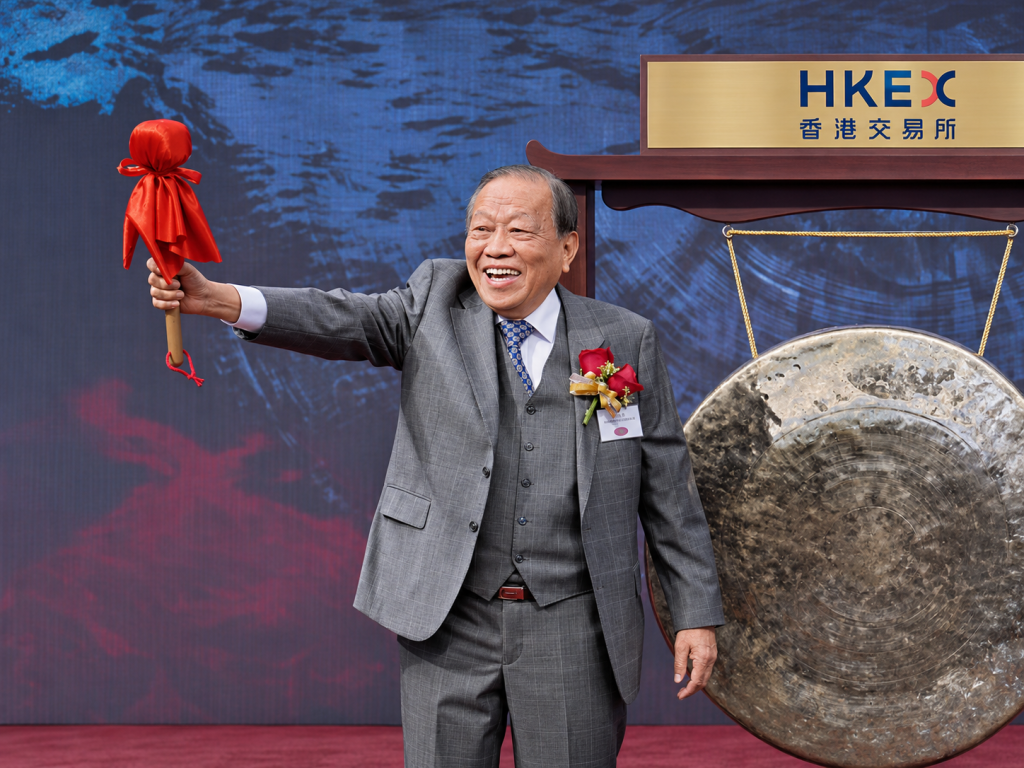
2024年3月,有「小巴大王」之稱的馬亞木以96歲高齡辭世。一年多後,一間本地銀行入稟法院,申請一名已故人士破產,法庭文件註明被申請人為「已故」(Deceased);被申請人正是馬亞木本人。
外界對此的疑問,不在債務是否存在,而在時間:人已離世,債權人為何仍要啟動破產程序?答案關乎遺產的清償次序,也關乎企業主賬面身家與家人實際可承接財富之間的距離。
一、由小巴牌照到中環中心:兩項資產同時縮水
馬亞木17歲來港,由米業起家,1970年成立冠榮車行,其後大量收集小巴牌照。政府把小巴牌照總數限制於4,350個,牌照因而有稀缺溢價。高峰時,馬氏家族持有600多個小巴牌,市值超過50億港元。
2017年,長實集團以402億港元出售中環中心75%權益,樓面由多名投資者分攤,馬亞木佔13層,是單一投資者中最多的一位。購入平均呎價約3.3萬港元,涉及資金逾百億元,並以高槓桿融資支付,原意是短期轉售套現。
其後商廈市場下行、疫情衝擊與加息接踵而至,物業未能及時沽出;家族近年陸續出售中環中心單位,成交呎價回落至約兩萬港元水平,部分交易錄得三至四成虧損。
另一邊,小巴牌價由高峰期700多萬元跌至約30萬元,蒸發九成半;營運成本上升與鐵路網絡擴展,令小巴經營壓力持續增加。兩項主要資產同步貶值,但當年為買入資產舉借的本金,並沒有隨市值下調。
二、後人毋須代償,不等於財富可以完整傳承
外界容易把問題理解為後人是否被債務拖累。按香港一般法律原則,死者債務須先由遺產清償;繼承人沒有簽署個人擔保,原則上毋須以個人財產代償。
然而,「不用父債子償」與「財富完整傳承」是兩回事。遺產分配之前,要先處理三件事:
● 有抵押的資產,先由抵押債權人處置;
● 遺產中的其餘資產,先用以清償債務;
● 資產市值下跌,貸款本金不會按比例減少。
因此,馬亞木留下的寫字樓、牌照、公司與股權,真正要計算的不是賬面估值,而是資產變現後扣除貸款、抵押及其他債務的餘額。當兩項核心資產同時大幅貶值,這個餘額可能為負。
熟悉破產事務的律師梁永鏗指出,破產程序的目的,是讓受託人把債務人的資產公平有序地攤分給債權人;涉及已離世人士,可能是遺產執行人已有定案,令債權人找到追討對象,或需要追索生前已分散出去的資產。換言之,銀行申請破產,著眼於把資產凍結、查明及納入分配,而不是要求後人承擔一筆他們本來毋須負責的債。
三、可預先處理的,是資產與風險的分層時點
本案值得企業主留意的,是時間點而非工具名稱。創業數十年累積的賬面身家,若與企業融資、高槓桿及個人擔保捆綁,經營一旦逆轉,最先被用於清償的,往往正是原本預留予家人的資產。
較穩妥的做法,是在企業經營正常、未有既有債權人受損之時,先界定哪些資產承擔經營與融資風險,哪些屬於不論生意起落都不應動用的核心財富,並安排後者獨立持有及持續管理;在合法有效、不損害既有債權人的前提下,家族信託是常見的持有方式之一。
這類安排能否見效,取決於設立時點、資產是否完整轉入,以及個人擔保有否把風險重新連回家族。債務已出現後才轉移資產,可能遭債權人挑戰,並非可用的補救。
馬亞木身後被申請破產,說明的不是後人要替他還債,而是遺產須先還債、餘額才屬家人。賬面身家與最終可傳承的數目之間,隔著抵押、債務與槓桿三道次序;把次序算清楚,比推算身家更實際。
常見(FAQ)問題匯總
Q:馬亞木已經去世,銀行為何仍可申請他破產?
A:破產程序處理的是債務人的資產,不是要求已故者本人還債。馬亞木2024年3月離世,一間本地銀行於2025年11月入稟,法庭文件標明被申請人已身故。據熟悉破產事務的律師解釋,此類呈請多屬債權人追討無門時,借助受託人查明、凍結並有序分配資產;若遺產執行人已有定案,或資產在生前已分散,更需要法定程序把資產重新納入清償。
Q:馬亞木的子女需要用自己的財產償還父親的債務嗎?
A:原則上不需要,但可承接的財富會先被削減。香港的處理方式,是死者債務由遺產承擔;子女若無簽署個人擔保,不必動用個人財產。可是有抵押的物業要先交抵押債權人處置,其餘資產也要先還債,而資產貶值不會令貸款本金同步減少。所以後人面對的不是一筆要償還的債,而是一個可能已接近零、甚至為負的遺產餘額。
Q:企業主若想避免經營風險侵蝕家庭財富,應在甚麼時候作安排?
A:要在企業仍然穩健、尚未有既有債權人受損時完成。關鍵是把兩類資產分開:一類承擔融資與經營風險,一類預留予家人,並讓後者獨立持有及持續管理;家族信託是其中一種合法有效的持有方式。成效取決於三項條件——設立時點、資產是否完整轉入、個人擔保有否把風險重新接回家族。負債形成後才移動資產,容易被債權人質疑,不能當作補救。
免責聲明
本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。