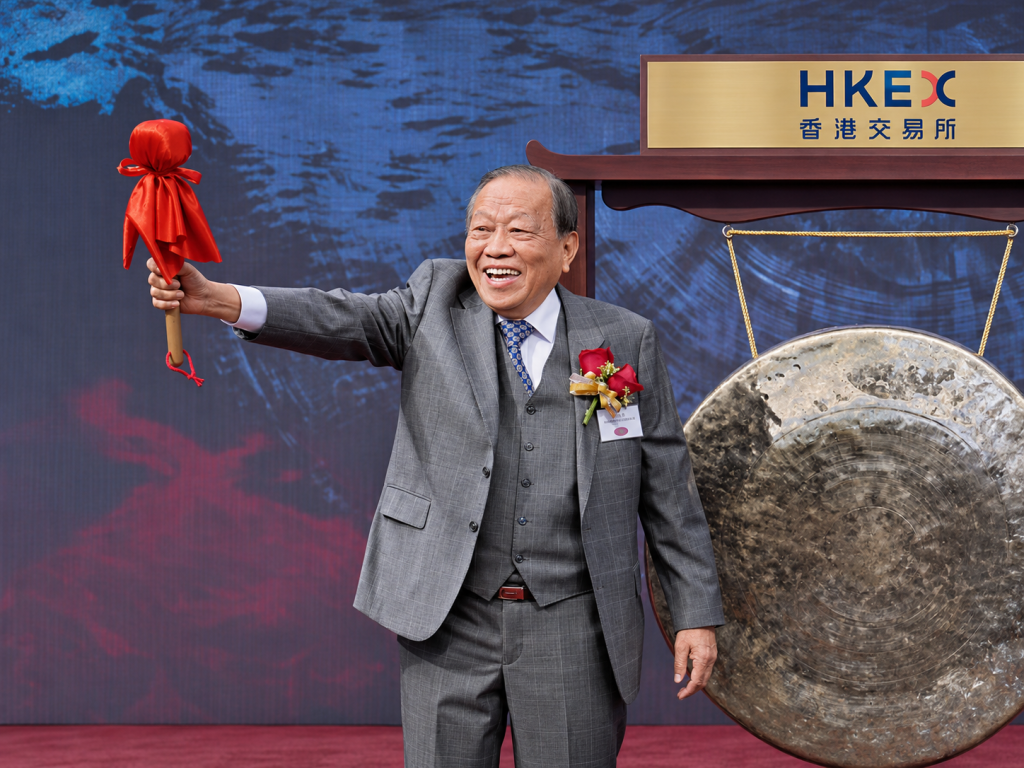
2024年3月,有「小巴大王」之称的马亚木以96岁高龄辞世。一年多后,一间本地银行入禀法院,申请一名已故人士破产,法庭文件注明被申请人为「已故」(Deceased);被申请人正是马亚木本人。
外界对此的疑问,不在债务是否存在,而在时间:人已离世,债权人为何仍要启动破产程序?答案关乎遗产的清偿次序,也关乎企业主账面身家与家人实际可承接财富之间的距离。
一、由小巴牌照到中环中心:两项资产同时缩水
马亚木17岁来港,由米业起家,1970年成立冠荣车行,其后大量收集小巴牌照。政府把小巴牌照总数限制于4,350个,牌照因而有稀缺溢价。高峰时,马氏家族持有600多个小巴牌,市值超过50亿港元。
2017年,长实集团以402亿港元出售中环中心75%权益,楼面由多名投资者分摊,马亚木占13层,是单一投资者中最多的一位。购入平均尺价约3.3万港元,涉及资金逾百亿元,并以高杠杆融资支付,原意是短期转售套现。
其后商厦市场下行、疫情冲击与加息接踵而至,物业未能及时沽出;家族近年陆续出售中环中心单位,成交尺价回落至约两万港元水平,部分交易录得三至四成亏损。
另一边,小巴牌价由高峰期700多万元跌至约30万元,蒸发九成半;营运成本上升与铁路网络扩展,令小巴经营压力持续增加。两项主要资产同步贬值,但当年为买入资产举借的本金,并没有随市值下调。
二、后人毋须代偿,不等于财富可以完整传承
外界容易把问题理解为后人是否被债务拖累。按香港一般法律原则,死者债务须先由遗产清偿;继承人没有签署个人担保,原则上毋须以个人财产代偿。
然而,「不用父债子偿」与「财富完整传承」是两回事。遗产分配之前,要先处理三件事:
● 有抵押的资产,先由抵押债权人处置;
● 遗产中的其余资产,先用以清偿债务;
● 资产市值下跌,贷款本金不会按比例减少。
因此,马亚木留下的写字楼、牌照、公司与股权,真正要计算的不是账面估值,而是资产变现后扣除贷款、抵押及其他债务的余额。当两项核心资产同时大幅贬值,这个余额可能为负。
熟悉破产事务的律师梁永铿指出,破产程序的目的,是让受托人把债务人的资产公平有序地摊分给债权人;涉及已离世人士,可能是遗产执行人已有定案,令债权人找到追讨对象,或需要追索生前已分散出去的资产。换言之,银行申请破产,着眼于把资产冻结、查明及纳入分配,而不是要求后人承担一笔他们本来毋须负责的债。
三、可预先处理的,是资产与风险的分层时点
本案值得企业主留意的,是时间点而非工具名称。创业数十年累积的账面身家,若与企业融资、高杠杆及个人担保捆绑,经营一旦逆转,最先被用于清偿的,往往正是原本预留予家人的资产。
较稳妥的做法,是在企业经营正常、未有既有债权人受损之时,先界定哪些资产承担经营与融资风险,哪些属于不论生意起落都不应动用的核心财富,并安排后者独立持有及持续管理;在合法有效、不损害既有债权人的前提下,家族信托是常见的持有方式之一。
这类安排能否见效,取决于设立时点、资产是否完整转入,以及个人担保有否把风险重新连回家族。债务已出现后才转移资产,可能遭债权人挑战,并非可用的补救。
马亚木身后被申请破产,说明的不是后人要替他还债,而是遗产须先还债、余额才属家人。账面身家与最终可传承的数目之间,隔着抵押、债务与杠杆三道次序;把次序算清楚,比推算身家更实际。
常见(FAQ)问题汇总
Q:马亚木已经去世,银行为何仍可申请他破产?
A:破产程序处理的是债务人的资产,不是要求已故者本人还债。马亚木2024年3月离世,一间本地银行于2025年11月入禀,法庭文件标明被申请人已身故。据熟悉破产事务的律师解释,此类呈请多属债权人追讨无门时,借助受托人查明、冻结并有序分配资产;若遗产执行人已有定案,或资产在生前已分散,更需要法定程序把资产重新纳入清偿。
Q:马亚木的子女需要用自己的财产偿还父亲的债务吗?
A:原则上不需要,但可承接的财富会先被削减。香港的处理方式,是死者债务由遗产承担;子女若无签署个人担保,不必动用个人财产。可是有抵押的物业要先交抵押债权人处置,其余资产也要先还债,而资产贬值不会令贷款本金同步减少。所以后人面对的不是一笔要偿还的债,而是一个可能已接近零、甚至为负的遗产余额。
Q:企业主若想避免经营风险侵蚀家庭财富,应在什么时候作安排?
A:要在企业仍然稳健、尚未有既有债权人受损时完成。关键是把两类资产分开:一类承担融资与经营风险,一类预留予家人,并让后者独立持有及持续管理;家族信托是其中一种合法有效的持有方式。成效取决于三项条件:设立时点、资产是否完整转入、个人担保有否把风险重新接回家族。负债形成后才移动资产,容易被债权人质疑,不能当作补救。
免责声明
本文仅供一般资讯及教育用途,不构成法律、税务、投资或其他专业意见,亦不构成任何要约、招揽或推荐。不同家庭的资产结构、税务居民身份、适用法律及目标各有不同,作出安排前应就具体情况咨询具备相关资格的独立专业人士。