
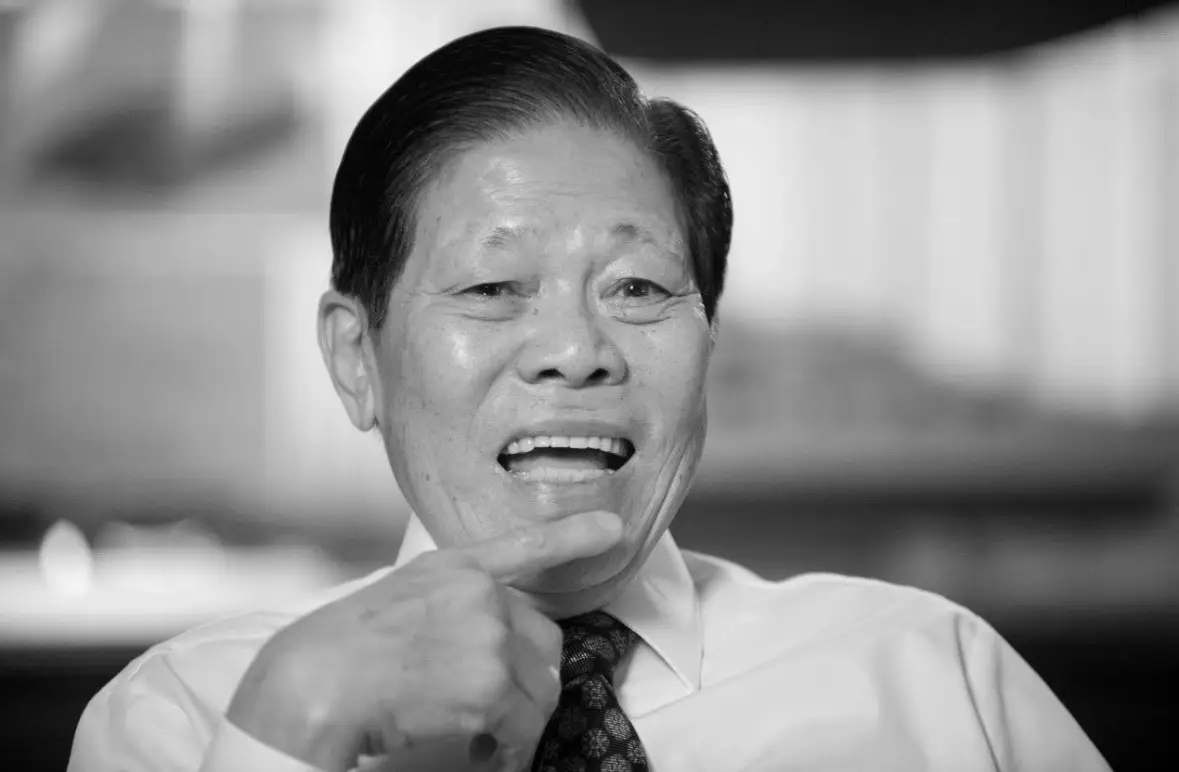
二零二五年八月,被譽為「亞洲油漆大王」的吳清亮先生與世長辭,享年98歲。他留下的,不僅是一個估值超過130億美元的商業帝國,更是一項令商界與法律界反覆琢磨的傳承課題:他生前的隔代傳承安排,讓孫輩承接股權權益,同時由兒子保留主要投票權。
消息一出,坊間議論紛紛。有人將之簡化為「隔代親」的情感選擇,有人則試圖從家族內部關係中尋找答案。然而,真正值得我們關注的,並非「傳給了誰」這個結果,而是隱藏在其背後的思考路徑——一位經歷了白手起家、行業競爭與企業壯大的企業家,在生命的最後階段,究竟在防範甚麼?他對「傳承」的理解,與一般人有哪些根本差異?
一、從學徒到帝國:吳清亮的創富軌跡
吳清亮先生從一名小學徒起步,他於1962年成為日本塗料企業立邦在當地的經銷商,並在此基礎上逐步拓展亞洲業務;隨後在1974年創辦了吳德南集團(Wuthelam Holdings),最終與日方合資建立立時集團,逐步建立起龐大的塗料事業。
這段歷程意味著,他對企業經營的每一個環節——從產品研發、市場競爭到資本運作——都有著第一線的深刻體會。
更重要的是,他親身經歷了企業從「創辦人驅動」到「制度化運作」的轉型壓力。這種壓力並非來自某一年的業績波動,而是來自一個長期的結構性問題:當企業與創辦人的個人能力、聲望與決策力深度綁定之後,一旦創辦人離場,企業能否維持原有的運作邏輯?
這正是吳清亮先生留給後世最值得深思的問題。
二、傳承的真正困難:不是「給誰」,而是「給出之後」
許多人將財富傳承理解為一個「分配」動作——確定資產交給誰、各自比例多少。然而,對於真正經歷過企業成長週期的企業家而言,傳承的核心困難在於分配之後發生的事情。
吳清亮先生的安排之所以引起專業人士的關注,是因為它折射出成熟企業家在傳承規劃中普遍需要面對的三個深層問題:
● 企業治理的連續性
當企業的控制權或股權經由繼承分散到多位家族成員手中時,可能出現決策效率下降、經營方向分歧等問題。若繼承人缺乏對企業運作的深入參與,或對行業趨勢沒有足夠判斷力,企業的長期競爭力便可能受到影響。
吳清亮選擇讓孫輩承接資產,而非簡單地平均分配給下一代,這在一定程度上反映了對企業治理連續性的考量——傳承安排需要與企業的實際管理結構相配合,而非僅著眼於血緣親疏。
這種財富所有權歸第三代(孫輩),決策與投票權留在第二代(兒子/核心管理者)的頂層架構設計,兼顧了家族財富的代際傳遞與企業經營的穩定高效。
● 家族內部的財富共識
一個家族能否在創富者離世後維持凝聚力,很大程度上取決於成員之間是否形成了關於財富使用的共識。如果繼承人之間對資產處置、企業發展方向或家族價值觀存在分歧,財富本身反而可能成為關係破裂的催化劑。
隔代傳承的安排,往往伴隨著對家族成員角色與責任的重新界定,這需要一套清晰的規則框架來支撐,而非單純依靠情感或默契。
● 繼承人的能力與準備程度
突然繼承大額資產,對任何人而言都是一項重大考驗。缺乏足夠的財務管理經驗、對企業運作了解有限,或尚未建立與財富規模相匹配的決策能力,都可能導致資產在短時間內流失或配置失當。
吳清亮在生前完成安排,意味著他有充分的時間觀察和評估不同繼承人的準備程度,並作出相應的結構設計——這正是「提前規劃」的核心價值所在。
三、從「分配思維」到「結構思維」:信託的角色
在專業的財富管理實踐中,信託制度作為一種成熟的工具,其核心設計邏輯正是傾向於回應上述三類傳承難題。信託之所以被高淨值家族廣泛採用,並不在於它能簡單地「把資產交給誰」,而在於它提供了一套將「資產所有權」、「管理權」與「受益權」分離的結構。
當資產通過信託結構持有時,可以實現以下功能:
● 資產隔離:將家族資產與個人債務風險、婚姻變動風險等進行一定程度的隔離,確保資產的穩定性。
● 分階段受益安排:信託可以設定受益條件和分配節奏,避免繼承人一次性取得全部資產而缺乏駕馭能力。
● 專業化管理:由受託機構或專業人士按信託契約管理資產,減少因繼承人經驗不足而導致的投資失誤。
● 延續家族意願:委託人可以通過信託條款表達對資產使用方向的長期期望,使財富的影響力超越個人生命週期。
當然,信託並非萬能工具,也並非適合所有家族。其有效性取決於結構設計是否貼合家族實際情況、受託人的專業能力,以及委託人對自身需求的清晰認知。
吳清亮先生的安排,與其說是一套可以複製的方案,不如說是一個思考框架的示範:真正的傳承規劃,是在擁有充分選擇權的時候,把未來二十年、三十年的變數納入考量,而非等到力有不逮時才倉促決定。
四、長期主義的傳承觀:從吳清亮案例得到的啟示
財富創造的是一時的成就,傳承考驗的卻是一套跨越世代的制度安排。吳清亮先生走完了他的人生,但他留下的問題仍在叩問每一位企業家:如果有一天你不再管理企業,你的企業是否還能繼續成長?如果有一天你不再管理財富,你的財富是否還能繼續守護家人?
這不是關於「不信任誰」的故事,而是關於「如何讓資產在不可預知的未來中保持秩序」的專業課題。答案,從來不在臨終前的那一刻,而在更早的規劃之中。
免責聲明:本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務與稅務等專業意見。


