
家族信托与家族办公室经常同时出现在财富管理与传承规划中,但两者并非功能对等的工具。信托建立特定资产的持有、管理与受益安排;家族办公室则从家族整体出发,统筹资讯、决策与专业资源。
对高净值家庭而言,重点不是比较孰优孰劣,而是厘清资产法律关系与家族治理各自所需的安排。两者既可独立承担功能,也可在清晰的权责边界下协同运作。
一、两种安排的定位、功能与边界
家族信托以特定资产为基础。资产有效转入后,由受托人依信托文书持有、管理及分配,受益人按条款享有利益。它建立资产由谁持有、谁可受益及相关规则如何跨代延续的法律秩序。在香港,相关关系以普通法为基础,并受《受托人条例》等法例规范。
家族办公室是围绕家族整体需要建立的管理及治理安排,可由家族自设,亦可委托外部的多家族办公室(Multi-Family Office)提供服务。服务范围可涵盖投资管理、综合汇报、风险监察、顾问协调、家族治理、传承及慈善,使分散于不同机构和司法管辖区的资产与工作纳入一致的决策框架。
因此,信托建立特定资产的法律规则,家族办公室建立家族层面的管理能力。
前者不会自然统筹所有家族事务;后者亦不会因其名称取得资产所有权或受托人身份。两者功能互补,但权限与责任不同。
二、核心差异在于法律持有与治理统筹
信托建立可执行的资产持有与受益规则;家族办公室建立持续的决策与执行能力。
两者的分工可从以下几个方面理解:
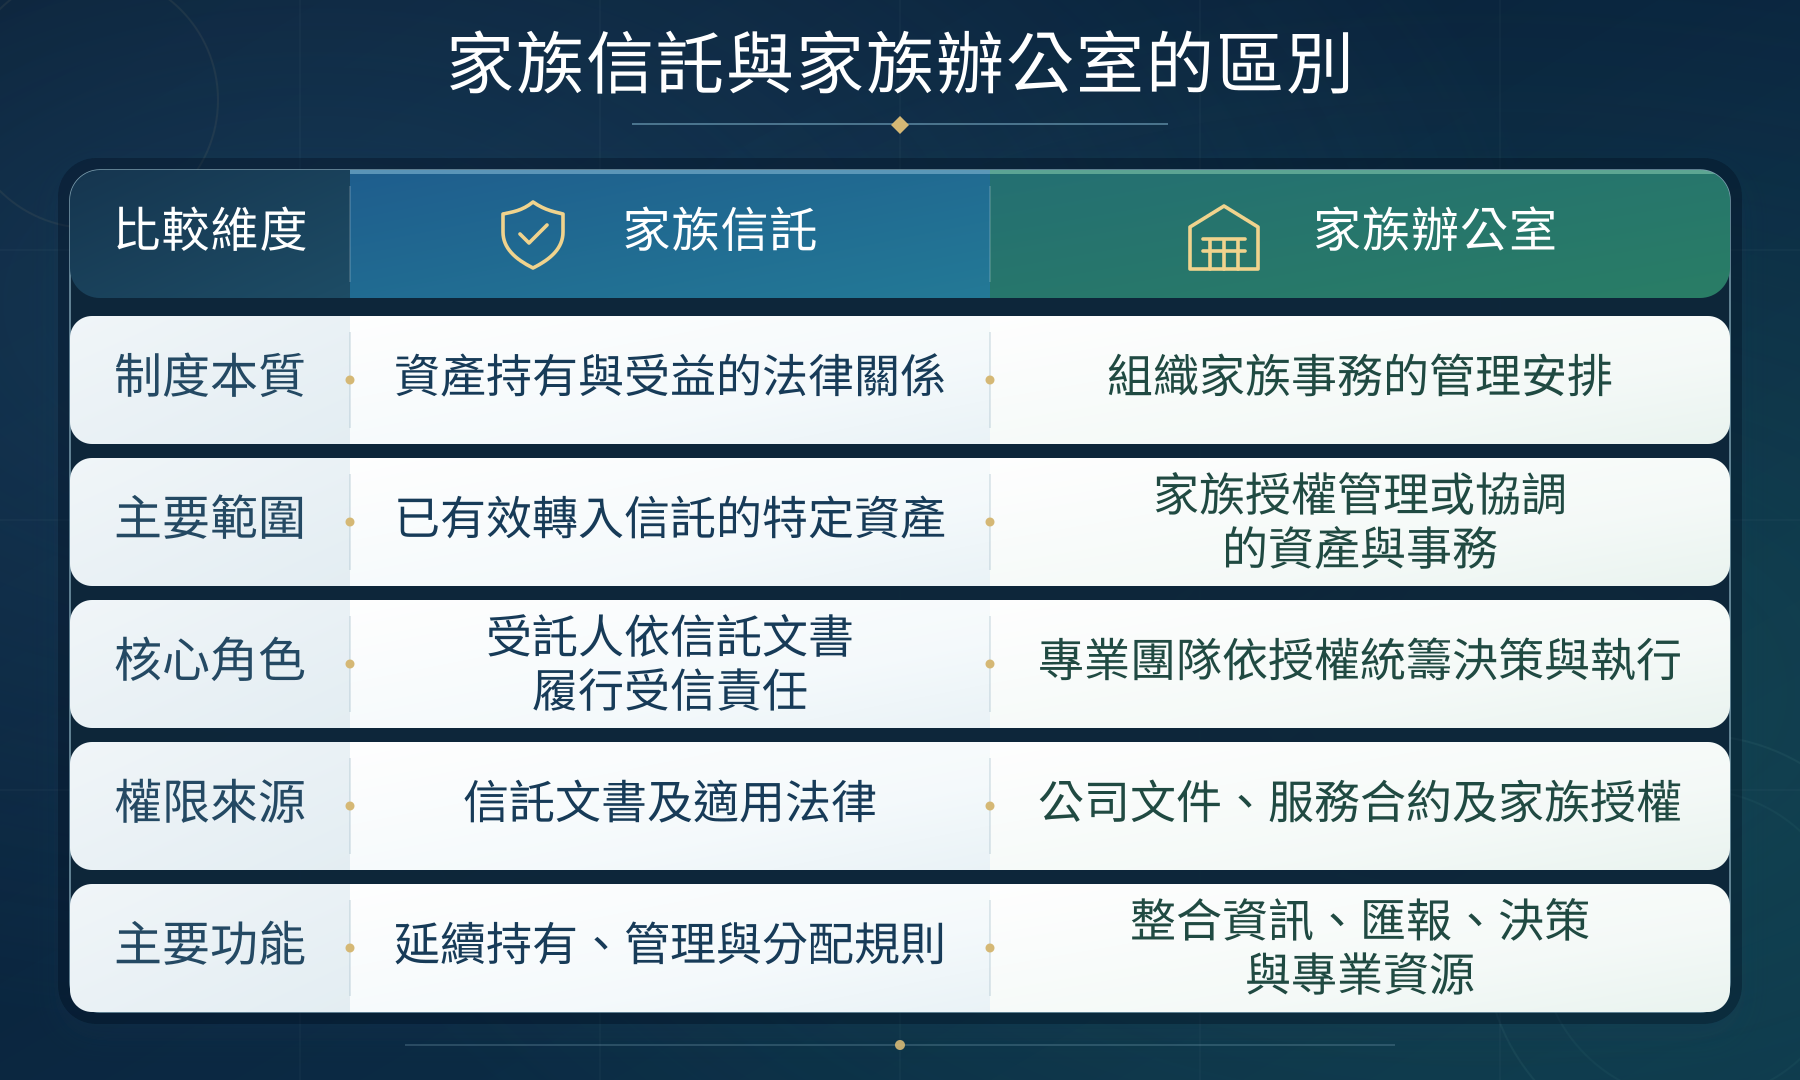
关键不只在服务内容,更在权责来源。
受托人依信托文书及法律履行受信责任;家族办公室按照公司治理安排、家族授权或服务合约开展工作。即使家族办公室协调受托人、银行与顾问,各方仍须按自身角色承担责任。
三、从资产结构到家族治理的配置逻辑
两者的适用范围,可从资产持有、管理决策及跨代治理三个层次理解。这些层次并不互相排斥,家族结构愈复杂,愈可能同时涉及多个层次。
(一)资产持有层:建立所有权与受益秩序
当家族需要集中持有企业股权、照顾未成年子女或有长期照顾需要的成员、协调不同分支的利益,或让分配条件跨代延续,核心问题在于资产权属与受益规则。信托可通过资产转入、受托管理及信托条款,把家族意愿转化为可持续执行的法律安排。
(二)管理决策层:整合资讯、授权与专业资源
当资产分布于不同银行、公司及司法管辖区,或投资、法律、税务与保险顾问分别处理不同事务,核心问题通常是资讯分散、授权不一及执行脱节。家族办公室可通过综合汇报、投资政策、决策程序及顾问管理,维持整体方向的一致性。
(三)跨代治理层:连接法律架构与管理机制
对涉及家族企业、跨境资产及多代成员的家族,资产持有与日常管理往往需要协同。信托可承接核心资产及受益规则;家族办公室则整合资讯、协调专业机构并支援决策。两者亦须与公司治理及家族治理安排衔接,但家族办公室不会取代受托人的独立判断及受信责任。
四、从工具配置走向长期家族治理
高净值家庭的复杂性,不仅在于资产规模,也在于资产类型、企业权责、成员关系与跨境因素彼此交织。随着复杂程度提高,单一文件或服务团队难以同时兼顾法律权利、管理决策与持续执行。
家族信托提供相对稳定的持有与受益秩序,家族办公室则让资讯、决策及专业资源因应家族及外部环境的变化而调整。完整规划不是累积更多工具,而是衔接稳定的法律规则与具适应性的治理机制。当财富在不同成员与世代之间转移时,家族仍能维持清晰的权利、有效的决策与持续的执行,这才是两者协同配置的长期价值。
免责声明:本文仅供一般资讯及教育用途,不构成法律、税务、会计、投资或其他专业意见,亦不应被视为任何交易或安排的建议。信托及遗产规划的法律与税务后果取决于个别事实及所涉司法管辖区。采取行动前,应向相关司法管辖区内具备资格的专业人士取得独立意见。


