
家族信託與家族辦公室經常同時出現在財富管理與傳承規劃中,但兩者並非功能對等的工具。信託建立特定資產的持有、管理與受益安排;家族辦公室則從家族整體出發,統籌資訊、決策與專業資源。
對高淨值家庭而言,重點不是比較孰優孰劣,而是釐清資產法律關係與家族治理各自所需的安排。兩者既可獨立承擔功能,也可在清晰的權責邊界下協同運作。
一、兩種安排的定位、功能與邊界
家族信託以特定資產為基礎。資產有效轉入後,由受託人依信託文書持有、管理及分配,受益人按條款享有利益。它建立資產由誰持有、誰可受益及相關規則如何跨代延續的法律秩序。在香港,相關關係以普通法為基礎,並受《受託人條例》等法例規範。
家族辦公室是圍繞家族整體需要建立的管理及治理安排,可由家族自設,亦可委託外部的多家族辦公室(Multi-Family Office)提供服務。服務範圍可涵蓋投資管理、綜合匯報、風險監察、顧問協調、家族治理、傳承及慈善,使分散於不同機構和司法管轄區的資產與工作納入一致的決策框架。
因此,信託建立特定資產的法律規則,家族辦公室建立家族層面的管理能力。
前者不會自然統籌所有家族事務;後者亦不會因其名稱取得資產所有權或受託人身份。兩者功能互補,但權限與責任不同。
二、核心差異在於法律持有與治理統籌
信託建立可執行的資產持有與受益規則;家族辦公室建立持續的決策與執行能力。
兩者的分工可從以下几个方面理解:
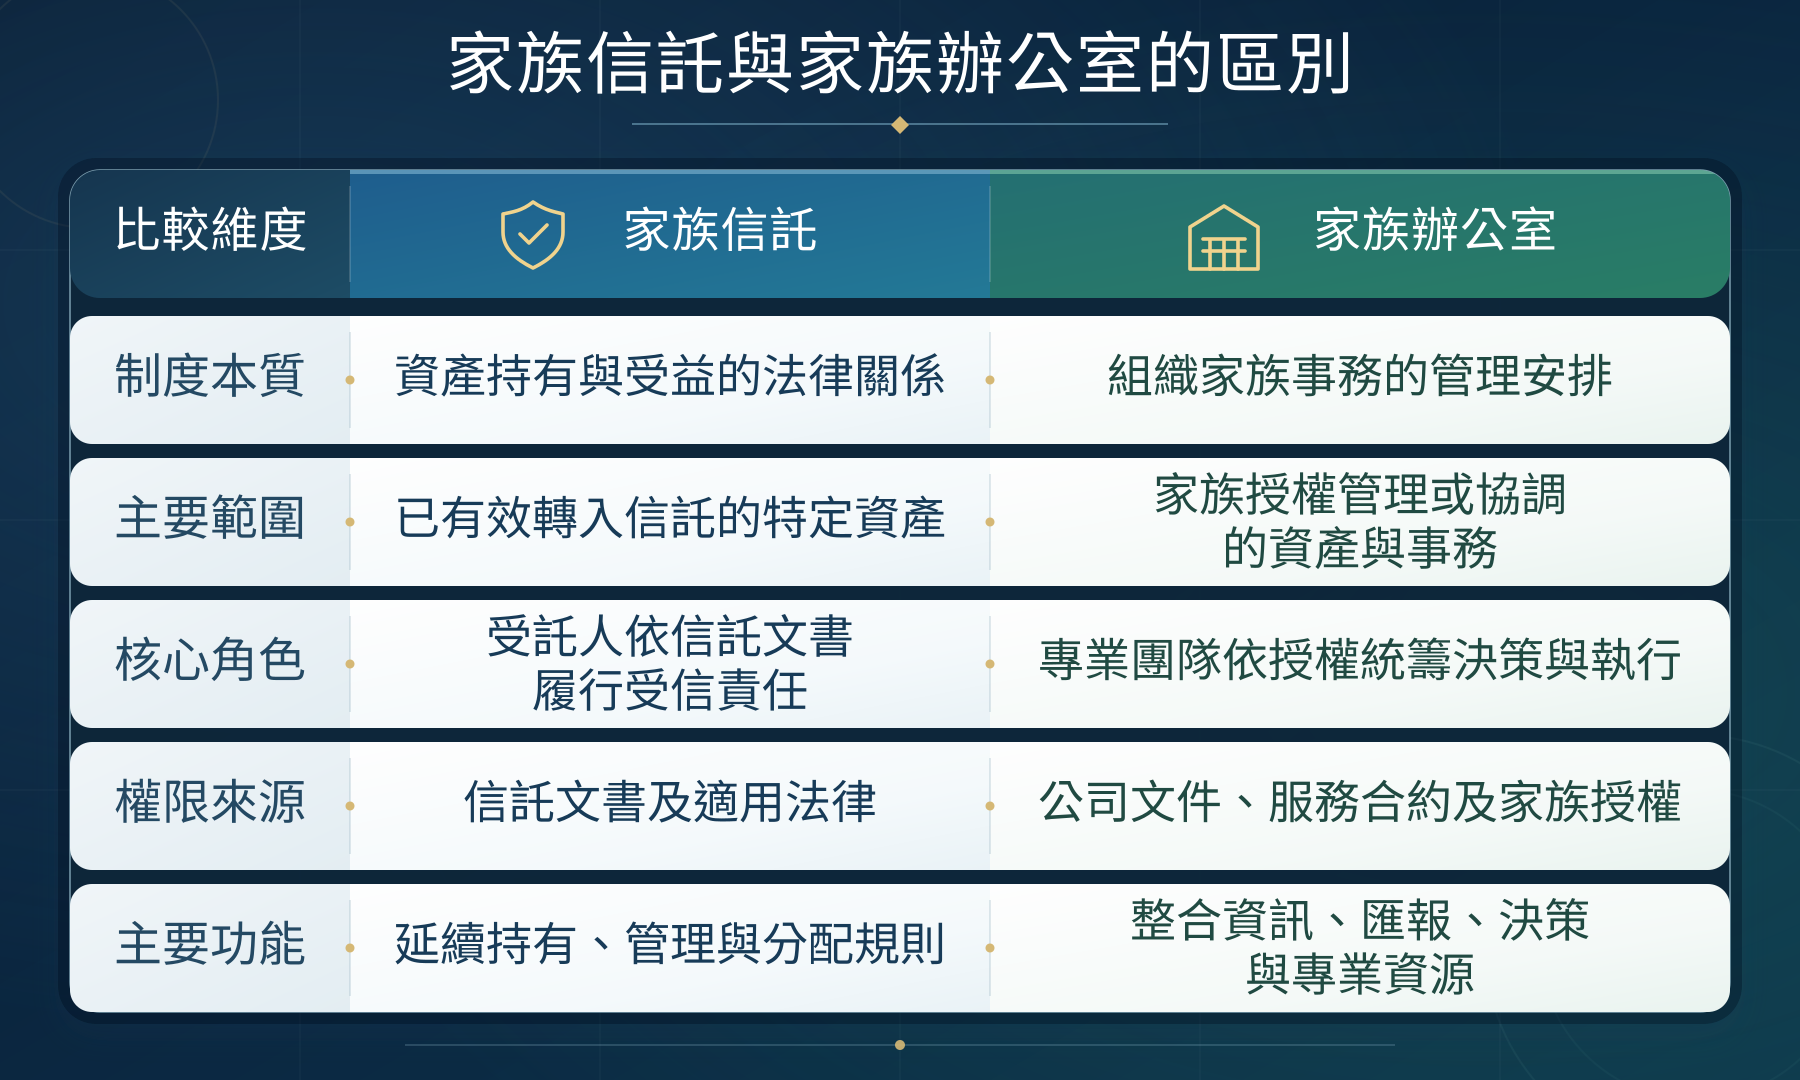
關鍵不只在服務內容,更在權責來源。
受託人依信託文書及法律履行受信責任;家族辦公室按照公司治理安排、家族授權或服務合約開展工作。即使家族辦公室協調受託人、銀行與顧問,各方仍須按自身角色承擔責任。
三、從資產結構到家族治理的配置邏輯
兩者的適用範圍,可從資產持有、管理決策及跨代治理三個層次理解。這些層次並不互相排斥,家族結構愈複雜,愈可能同時涉及多個層次。
(一)資產持有層:建立所有權與受益秩序
當家族需要集中持有企業股權、照顧未成年子女或有長期照顧需要的成員、協調不同分支的利益,或讓分配條件跨代延續,核心問題在於資產權屬與受益規則。信託可透過資產轉入、受託管理及信託條款,把家族意願轉化為可持續執行的法律安排。
(二)管理決策層:整合資訊、授權與專業資源
當資產分佈於不同銀行、公司及司法管轄區,或投資、法律、稅務與保險顧問分別處理不同事務,核心問題通常是資訊分散、授權不一及執行脫節。家族辦公室可透過綜合匯報、投資政策、決策程序及顧問管理,維持整體方向的一致性。
(三)跨代治理層:連接法律架構與管理機制
對涉及家族企業、跨境資產及多代成員的家族,資產持有與日常管理往往需要協同。信託可承接核心資產及受益規則;家族辦公室則整合資訊、協調專業機構並支援決策。兩者亦須與公司治理及家族治理安排銜接,但家族辦公室不會取代受託人的獨立判斷及受信責任。
四、從工具配置走向長期家族治理
高淨值家庭的複雜性,不僅在於資產規模,也在於資產類型、企業權責、成員關係與跨境因素彼此交織。隨着複雜程度提高,單一文件或服務團隊難以同時兼顧法律權利、管理決策與持續執行。
家族信託提供相對穩定的持有與受益秩序,家族辦公室則讓資訊、決策及專業資源因應家族及外部環境的變化而調整。完整規劃不是累積更多工具,而是銜接穩定的法律規則與具適應性的治理機制。當財富在不同成員與世代之間轉移時,家族仍能維持清晰的權利、有效的決策與持續的執行,這才是兩者協同配置的長期價值。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關司法管轄區內具備資格的專業人士取得獨立意見。


