
前言:
2003年4月1日,張國榮結束了自己四十六年的人生,留下約四億港元的遺產。根據公開的遺囑認證記錄,這筆財富沒有通過信託架構,也未見複雜的金融安排,僅憑一份法律遺囑便完成了交接。在公眾記憶中,這似乎是一個「簡單而體面」的財富傳承範例。然而,站在專業財富規劃的角度重新審視,這個案例真正值得追問的是:一份遺囑之所以能達成接近信託的效果,背後依賴了哪些極難複製的條件?當這些條件不具備時,又會暴露怎樣的風險敞口?
張國榮的演藝事業橫跨音樂與電影,自1977年出道至2003年離世,累積了可觀的個人資產。這筆遺產主要由現金、不動產及少數車輛構成,結構相對簡單。在具體分配上,他將約一半資產—包括現金、泰國度假別墅及三輛名車留予摯愛唐鶴德;其餘部分則平均分配予兄弟姊妹及外甥女。
從法律形式上看,這是一份結構清晰、指向明確的遺囑。從分配結果來看,家族成員之間未出現公開的爭產糾紛。正因如此,坊間不少評論將此案例視為「遺囑足以替代信託」的佐證。然而,這一結論忽視了一個關鍵變量:家族內部的情感共識,在特定條件下暫時替代了制度性防護的功能,但情感共識本身並非可被規劃、可被繼承的資產。
一、張國榮遺產安排的特殊性:「情感定價」如何運作
在張國榮的案例中,遺囑之所以能平穩執行,至少依賴以下幾項特殊條件:
● 家庭成員的高度接納:張國榮生前對家人的照顧,以及家族成員對其個人選擇的尊重,形成了一種罕見的情感資本。在遺產分配中,這種情感資本有效抑制了潛在的利益衝突。
● 遺產結構相對簡單:資產以現金和不動產為主,不存在複雜的企業股權、跨境資產或持續經營性資產,因此遺囑執行時無需處理繁重的估值、分割或持續管理問題。
● 外部債權環境相對清晰:公開資料未顯示張國榮生前存在大額未清償債務或潛在的法律追索,這使得遺產得以在較短時間內完成分配,而無需預留償債緩衝。
● 繼承人的個人狀況較為單純:唐鶴德及家族成員在繼承時,未見有公開的婚姻變動、破產風險或其他可能引致資產被第三方追索的情形。
上述四項條件,單獨出現已屬不易,同時具備的可能性更低。任何一個條件的缺失,都可能使「法律遺囑」的模式出現問題。這解釋了為何「張國榮模式」在實務中極難被複製。
二、遺囑的邊界:它能做甚麼,不能做甚麼
遺囑作為最基礎的財富傳承工具,其核心功能在於「一次性分配」。它能夠清晰表達立遺囑人的意願,指定資產的歸屬,並在法律框架內獲得執行。在張國榮的個案中,遺囑的這一功能得到了充分的發揮。然而,遺囑的制度邊界同樣清晰:
● 遺囑不能隔離風險:一旦資產完成繼承,資產便進入繼承人的個人財產範圍。繼承人若日後面對婚姻變故、債務糾紛或企業經營風險,繼承所得的資產同樣可能受到波及。
● 遺囑不能實現跨代管理:遺囑只解決「資產給誰」的問題,不解決「資產如何被管理」的問題。若立遺囑人希望資產在未來幾十年內按特定節奏分配或用於特定用途(如教育、醫療、創業),遺囑難以提供有效的制度保障。
● 遺囑的執行依賴繼承人之間的配合:在缺乏第三方監督機制的情況下,遺囑的執行效果高度依賴繼承人的誠信與配合。若繼承人之間存在矛盾,遺囑本身並不能強制消除分歧。
這些邊界,在張國榮的個案中並未構成實際障礙,原因正在於前述的「情感定價」機制發揮了替代作用。但這恰恰說明:遺囑的成功,在相當程度上依賴於立遺囑人無法控制的變量——即家庭內部的情感關係狀態。
三、遺囑與信託的功能邊界
遺囑的核心功能,是表達意願——明確資產的歸屬對象與分配比例。
信託的核心功能則是實現控制——在資產所有權已轉移的前提下,仍能對資產的管理、分配時點、分配條件及受益人資格施加持續的影響力。
兩者的關鍵差異可歸納如下:
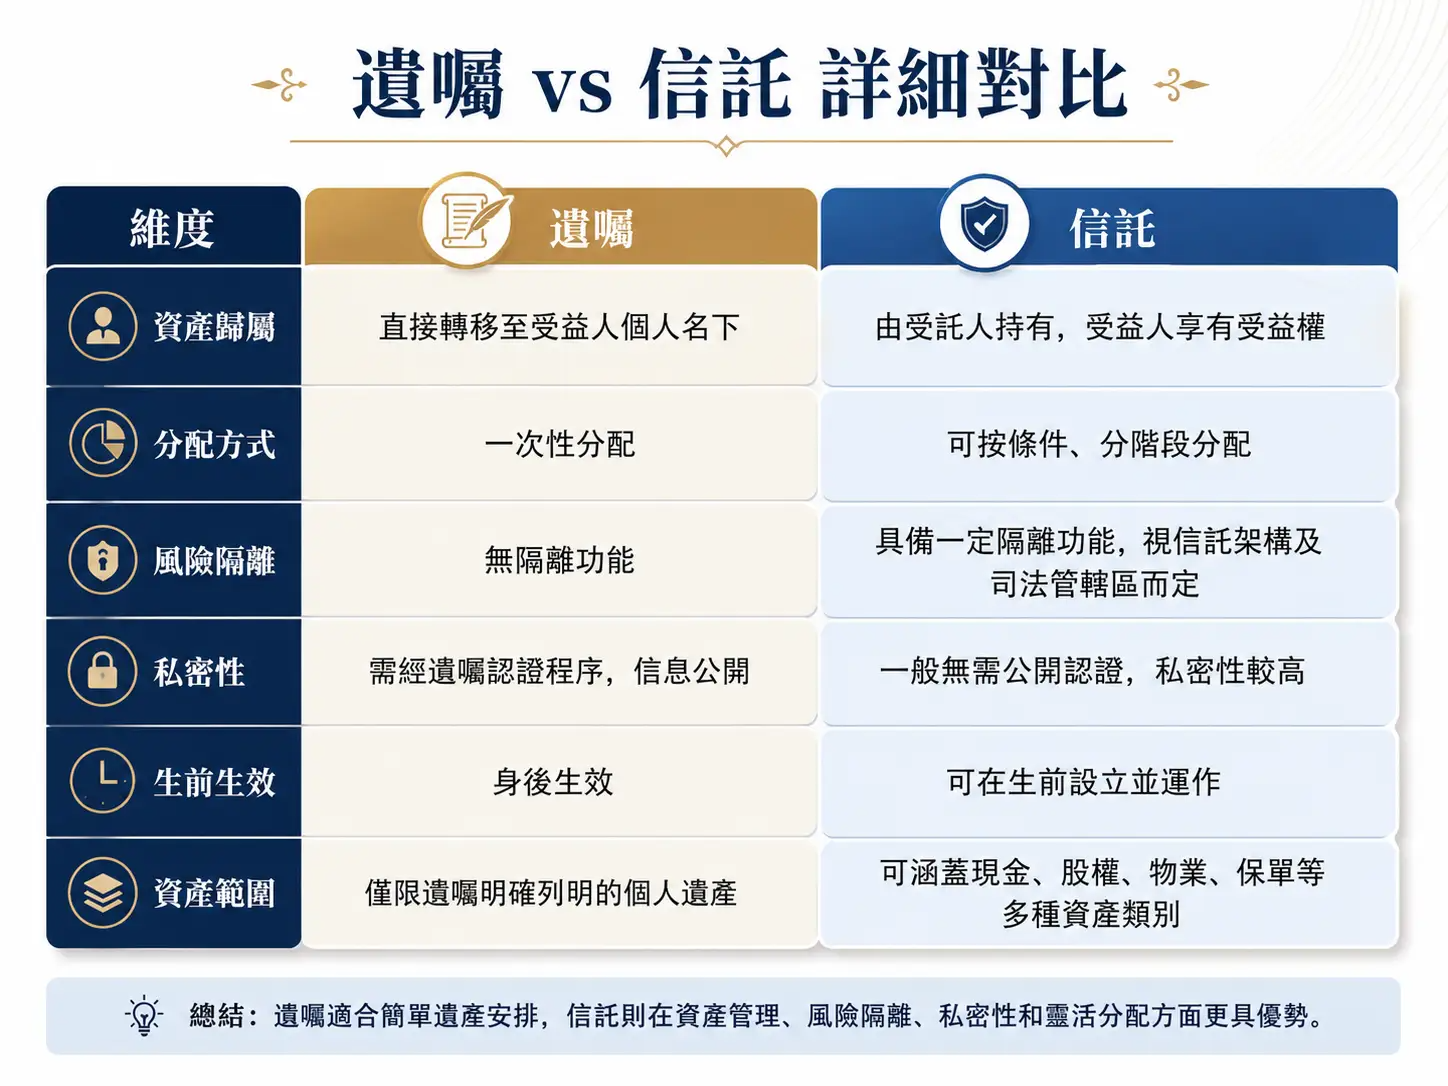
換言之,遺囑解決的是「資產給誰」的問題,信託解決的是「資產如何給、何時給、在甚麼條件下給」的問題。
當資產規模較小、家族結構簡單、繼承人財務狀況穩健時,遺囑或許已足夠應付。但當資產構成複雜、家族成員之間存在潛在利益衝突、或繼承人本身面臨婚姻、債務及經營風險時,信託的制度性防護價值便無法被遺囑所替代。
四、從個案到普遍:現代財富傳承的理性路徑
張國榮的遺產安排有其時代背景與個人特殊性。他身處的時代,華人社會對信託的認知尚不普及,跨境信託架構的選擇也遠不如今天豐富。更重要的是,他個人的家庭情感資本,在當時的環境下足以支撐一次順利的交接。
但我們不能將特例視為通則。在今天的環境下,高淨值家庭面對的資產結構更加複雜:跨境資產、家族企業股權、多重稅務居民身份、複雜的家庭成員構成,這些變量的疊加,使得單靠遺囑和情感共識完成財富傳承的難度大幅提高。
真正穩健的傳承規劃,不是在「遺囑」與「信託」之間做選擇,而是根據家庭的具體情況,構建一套包含遺囑、信託、保險及其他工具在內的綜合安排。張國榮以遺囑留住了體面,那是屬於他個人的情感資本的一次勝利;但對於更多家庭而言,真正的守護,來自對制度工具的理性運用。讓資產在確定的時間、以確定的方式交付確定的人手中——這正是信託作為一種制度工具,所能提供的確定性。
免責聲明
本文內容基於公開法律條文及行業實踐梳理,僅供信息分享與學術討論之用。文章內容不構成任何司法管轄區內的法律、稅務、投資或信託設立的專業建議。建議在採取任何財富規劃行動前,尋求獨立的法律、財務和稅務等專業意見。


