
前言:
2003年4月1日,张国荣结束了自己四十六年的人生,留下约四亿港元的遗产。根据公开的遗嘱认证记录,这笔财富没有通过信托架构,也未见复杂的金融安排,仅凭一份法律遗嘱便完成了交接。在公众记忆中,这似乎是一个「简单而体面」的财富传承范例。然而,站在专业财富规划的角度重新审视,这个案例真正值得追问的是:一份遗嘱之所以能达成接近信托的效果,背后依赖了哪些极难复制的条件?当这些条件不具备时,又会暴露怎样的风险敞口?
张国荣的演艺事业横跨音乐与电影,自1977年出道至2003年离世,累积了可观的个人资产。这笔遗产主要由现金、不动产及少数车辆构成,结构相对简单。在具体分配上,他将约一半资产—包括现金、泰国度假别墅及三辆名车留予挚爱唐鹤德;其余部分则平均分配予兄弟姊妹及外甥女。
从法律形式上看,这是一份结构清晰、指向明确的遗嘱。从分配结果来看,家族成员之间未出现公开的争产纠纷。正因如此,坊间不少评论将此案例视为「遗嘱足以替代信托」的佐证。然而,这一结论忽视了一个关键变量:家族内部的情感共识,在特定条件下暂时替代了制度性防护的功能,但情感共识本身并非可被规划、可被继承的资产。
一、张国荣遗产安排的特殊性:「情感定价」如何运作
在张国荣的案例中,遗嘱之所以能平稳执行,至少依赖以下几项特殊条件:
●家庭成员的高度接纳:张国荣生前对家人的照顾,以及家族成员对其个人选择的尊重,形成了一种罕见的情感资本。在遗产分配中,这种情感资本有效抑制了潜在的利益冲突。
●遗产结构相对简单:资产以现金和不动产为主,不存在复杂的企业股权、跨境资产或持续经营性资产,因此遗嘱执行时无需处理繁重的估值、分割或持续管理问题。
●外部债权环境相对清晰:公开资料未显示张国荣生前存在大额未清偿债务或潜在的法律追索,这使得遗产得以在较短时间内完成分配,而无需预留偿债缓冲。
●继承人的个人状况较为单纯:唐鹤德及家族成员在继承时,未见有公开的婚姻变动、破产风险或其他可能引致资产被第三方追索的情形。
上述四项条件,单独出现已属不易,同时具备的可能性更低。任何一个条件的缺失,都可能使「法律遗嘱」的模式出现问题。这解释了为何「张国荣模式」在实务中极难被复制。
二、遗嘱的边界:它能做甚么,不能做甚么
遗嘱作为最基础的财富传承工具,其核心功能在于「一次性分配」。它能够清晰表达立遗嘱人的意愿,指定资产的归属,并在法律框架内获得执行。在张国荣的个案中,遗嘱的这一功能得到了充分的发挥。然而,遗嘱的制度边界同样清晰:
●遗嘱不能隔离风险:一旦资产完成继承,资产便进入继承人的个人财产范围。继承人若日后面对婚姻变故、债务纠纷或企业经营风险,继承所得的资产同样可能受到波及。
●遗嘱不能实现跨代管理:遗嘱只解决「资产给谁」的问题,不解决「资产如何被管理」的问题。若立遗嘱人希望资产在未来几十年内按特定节奏分配或用于特定用途(如教育、医疗、创业),遗嘱难以提供有效的制度保障。
●遗嘱的执行依赖继承人之间的配合:在缺乏第三方监督机制的情况下,遗嘱的执行效果高度依赖继承人的诚信与配合。若继承人之间存在矛盾,遗嘱本身并不能强制消除分歧。
这些边界,在张国荣的个案中并未构成实际障碍,原因正在于前述的「情感定价」机制发挥了替代作用。但这恰恰说明:遗嘱的成功,在相当程度上依赖于立遗嘱人无法控制的变量——即家庭内部的情感关系状态。
三、遗嘱与信托的功能边界
遗嘱的核心功能,是表达意愿——明确资产的归属对象与分配比例。
信托的核心功能则是实现控制——在资产所有权已转移的前提下,仍能对资产的管理、分配时点、分配条件及受益人资格施加持续的影响力。
两者的关键差异可归纳如下:
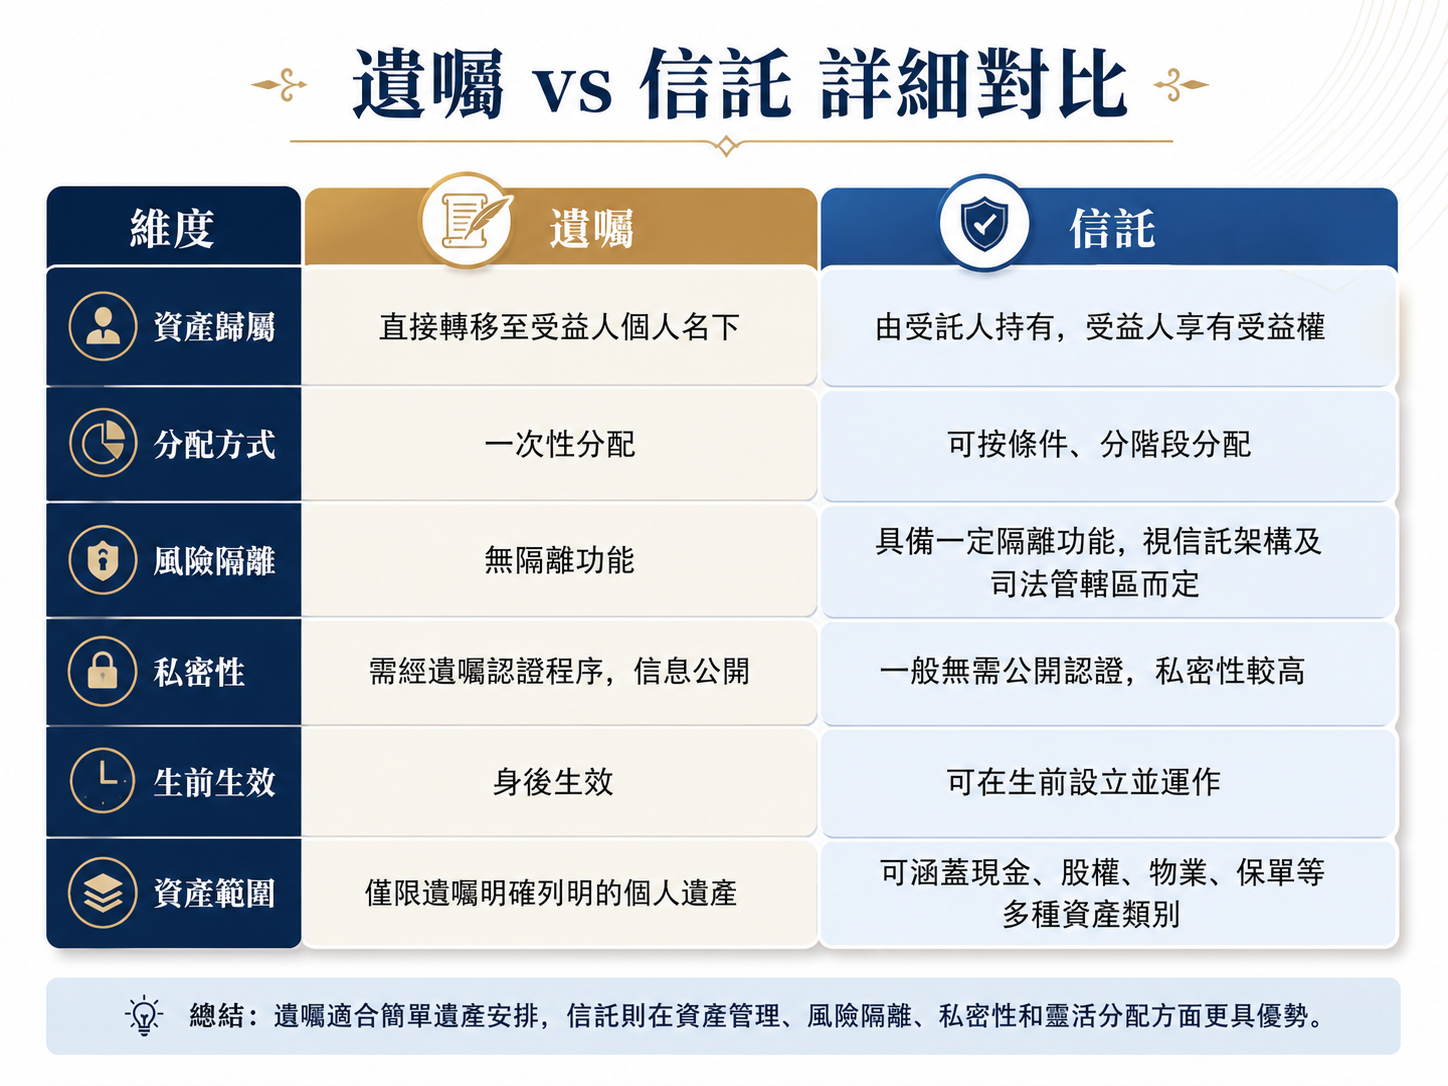
换言之,遗嘱解决的是「资产给谁」的问题,信托解决的是「资产如何给、何时给、在甚么条件下给」的问题。
当资产规模较小、家族结构简单、继承人财务状况稳健时,遗嘱或许已足够应付。但当资产构成复杂、家族成员之间存在潜在利益冲突、或继承人本身面临婚姻、债务及经营风险时,信托的制度性防护价值便无法被遗嘱所替代。
四、从个案到普遍:现代财富传承的理性路径
张国荣的遗产安排有其时代背景与个人特殊性。他身处的时代,华人社会对信托的认知尚不普及,跨境信托架构的选择也远不如今天丰富。更重要的是,他个人的家庭情感资本,在当时的环境下足以支撑一次顺利的交接。
但我们不能将特例视为通则。在今天的环境下,高净值家庭面对的资产结构更加复杂:跨境资产、家族企业股权、多重税务居民身份、复杂的家庭成员构成,这些变量的叠加,使得单靠遗嘱和情感共识完成财富传承的难度大幅提高。
真正稳健的传承规划,不是在「遗嘱」与「信托」之间做选择,而是根据家庭的具体情况,构建一套包含遗嘱、信托、保险及其他工具在内的综合安排。张国荣以遗嘱留住了体面,那是属于他个人的情感资本的一次胜利;但对于更多家庭而言,真正的守护,来自对制度工具的理性运用。让资产在确定的时间、以确定的方式交付确定的人手中——这正是信托作为一种制度工具,所能提供的确定性。
免责声明
本文内容基于公开法律条文及行业实践梳理,仅供信息分享与学术讨论之用。文章内容不构成任何司法管辖区内的法律、税务、投资或信托设立的专业建议。建议在采取任何财富规划行动前,寻求独立的法律、财务和税务等专业意见。


