
當企業股權、境外資產與多名子女同時出現在一個家庭,傳承便不只是分配資產,還涉及企業控制權能否延續、不同法域的資產能否順利承接,以及家庭成員如何在不同階段合理受益。
本文以一個常見的企業家族情境為例,分析這些問題如何彼此牽動,並為跨地域、跨世代的複雜家企傳承提供一套以信託為核心的規劃思路。
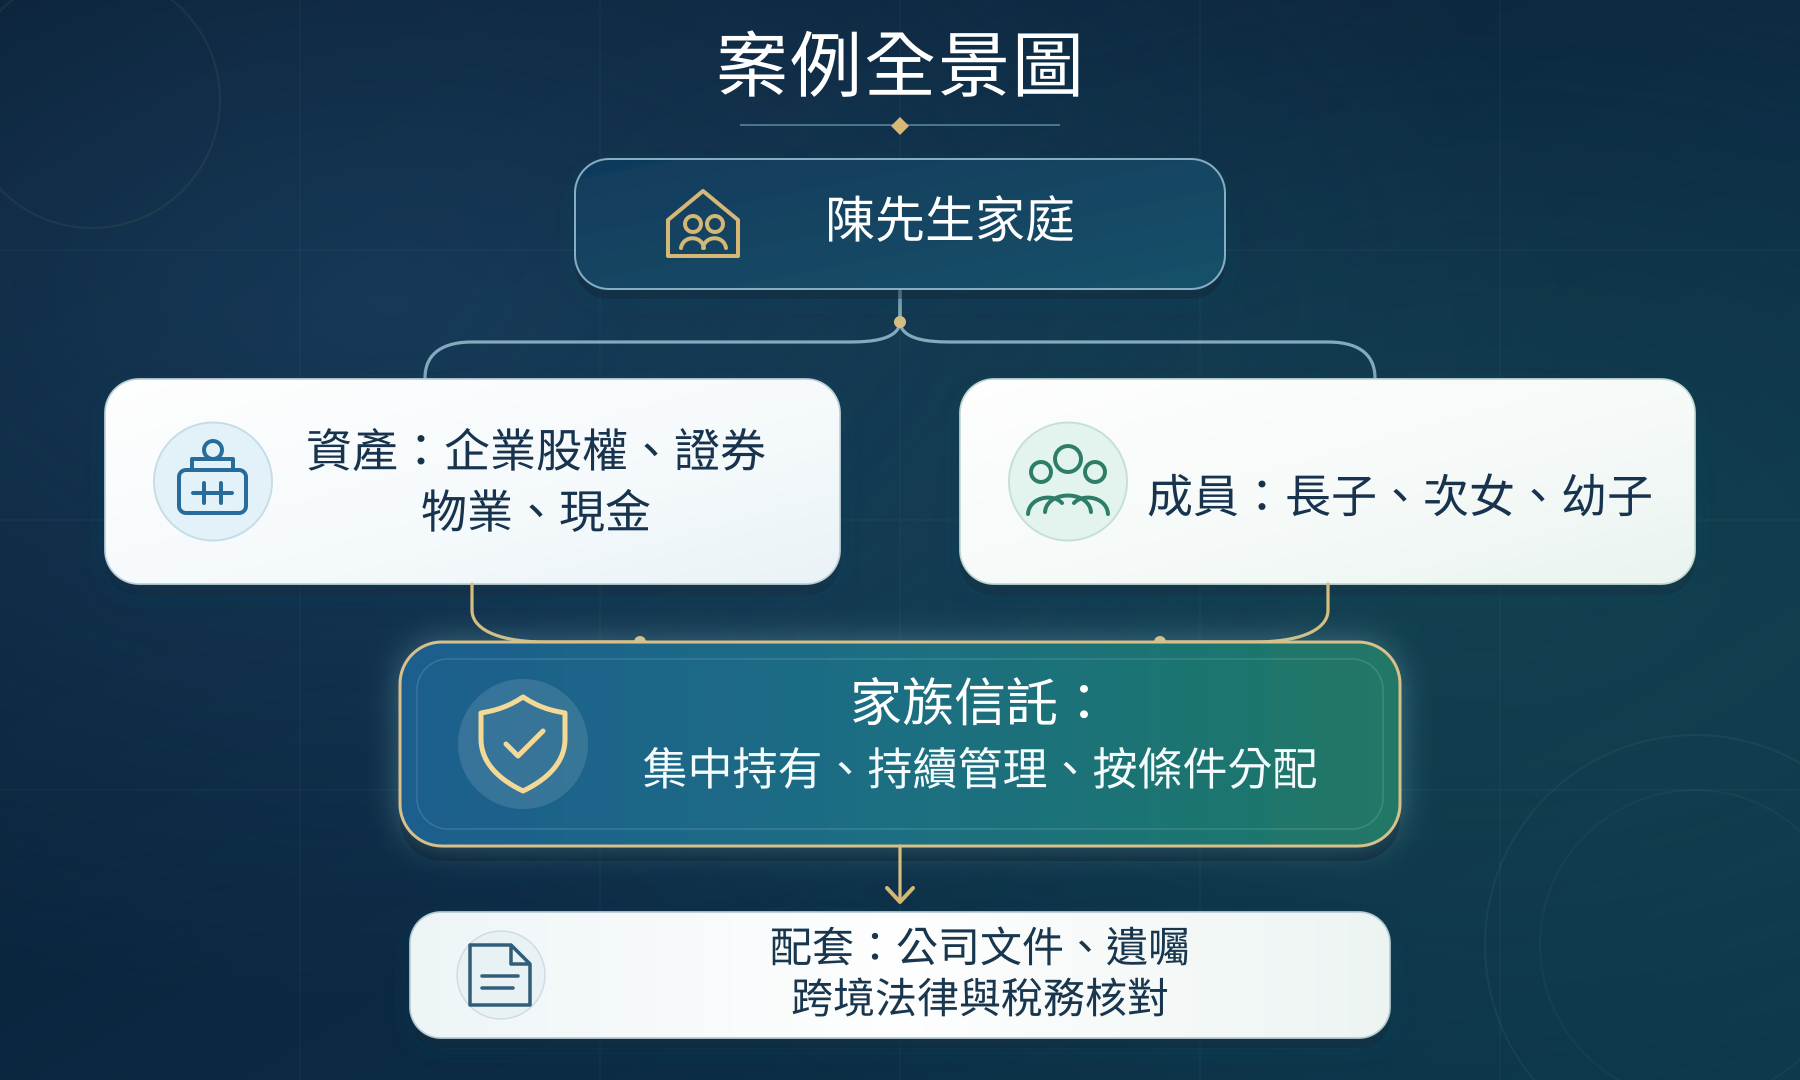
【虛擬案例,僅供說明】陳先生持有家族企業控股公司股份、境外證券帳戶、海外物業與現金。長子參與企業經營,次女在海外生活但不參與管理,幼子仍在求學。他希望企業控制權穩定,三名子女亦能合理受益。
一、為甚麼本案需要以信託作為核心架構
若陳先生把全部資產平均分配,三名子女將各自取得部分股權、金融資產及物業權益。表面比例相同,實際上卻可能拆分企業表決權、增加境外承辦程序,也可能讓幼子過早取得大額資產。
本案需要處理的不是一次交付,而是企業持有、資產管理與家庭分配如何在陳先生離場後繼續運作。家族信託的作用,正是把特定資產交由受託人持有,並預先設定受益人範圍、管理權限與分配規則。
二、企業股權:以信託穩定持有,以公司文件延續經營
在法律、公司文件及交易條件容許下,陳先生可評估把控股公司股份轉入家族信託,由受託人集中持有。長子因其經驗進入董事會或管理層,三名子女則按信託條款受益。股權持有、企業經營與經濟受益由此分開,控制權不必隨子女人數而拆散。
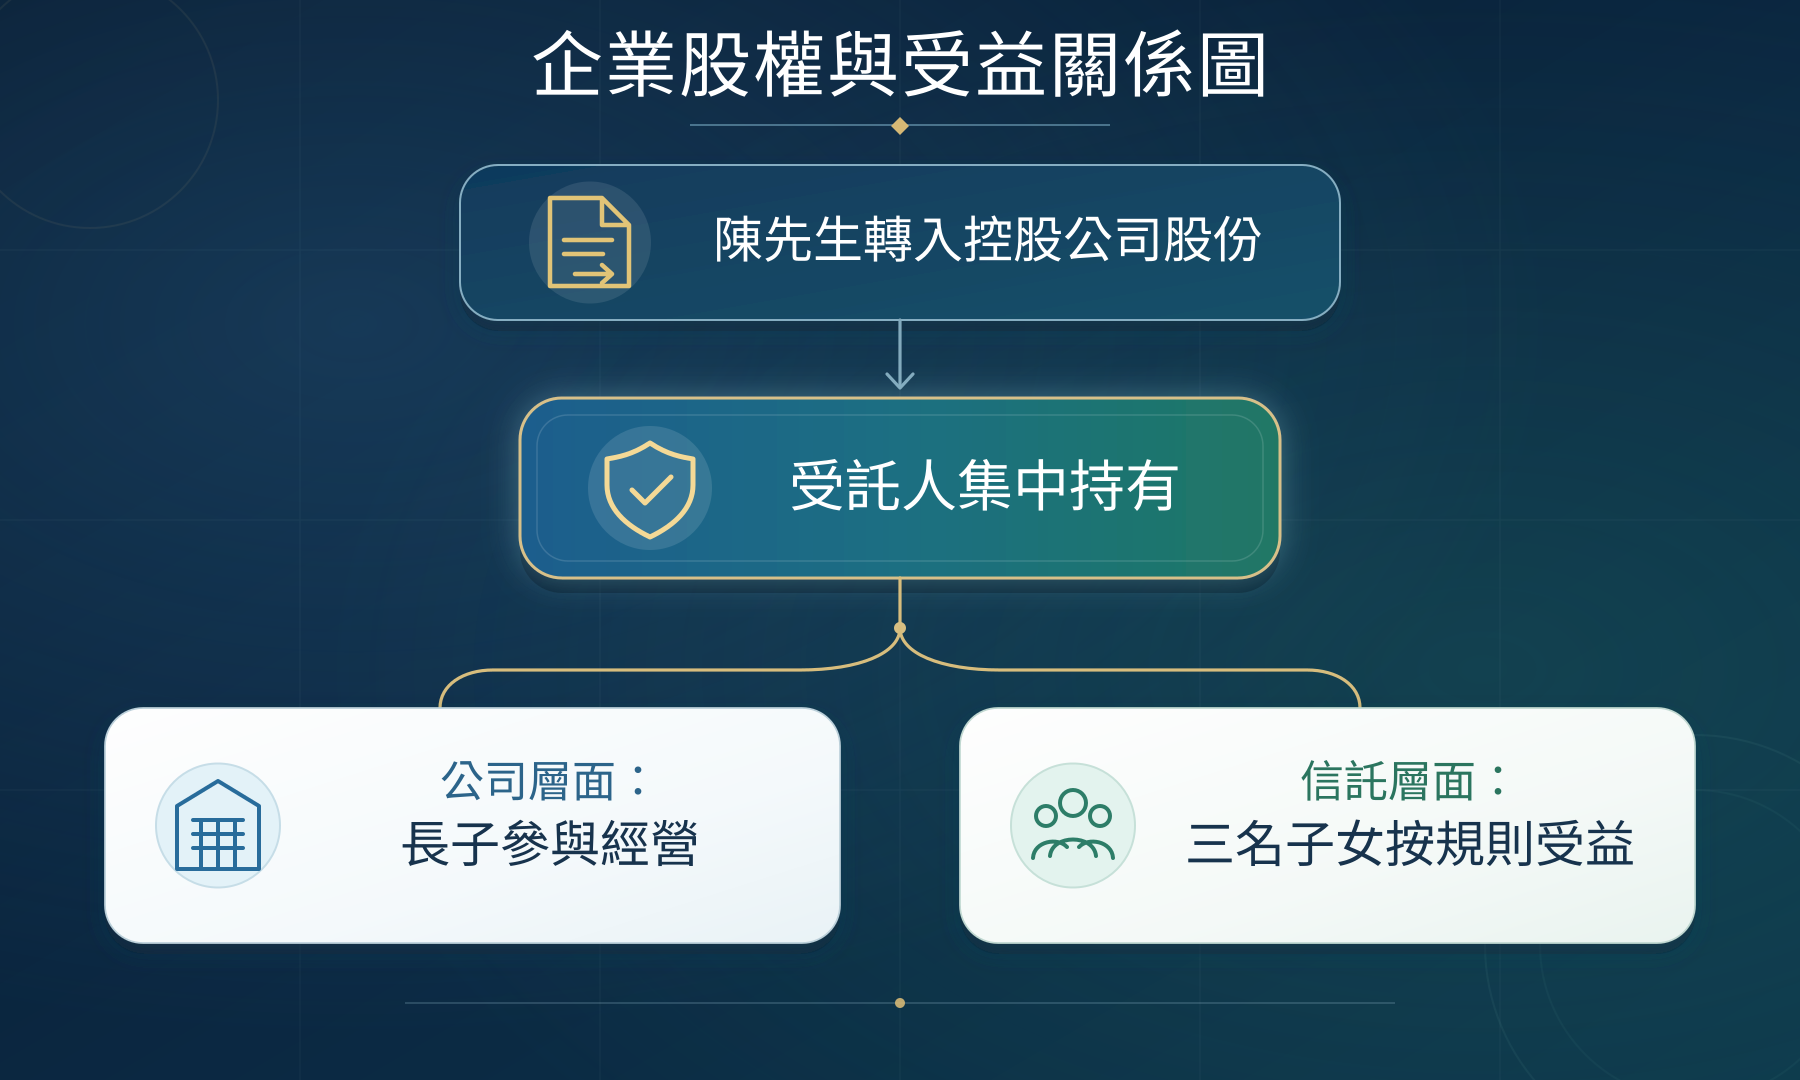
信託並不代替公司治理。董事接替、重大事項表決、股息政策及長子退出管理後的替補機制,仍須由章程細則、股東協議等文件承接。
信託負責穩定持有與受益規則,公司文件則負責企業如何決策。
三、境外資產:甚麼時候適合信託,甚麼時候由遺囑承接
陳先生的境外證券與現金若需要持續投資、統一管理或分階段惠及三名子女,在金融機構接受開戶及相關法域容許下,可評估轉入信託。信託可讓資產在陳先生離世後仍按既定規則管理,而非立即分散至不同受益人名下。
海外物業或其他不適合生前轉入的資產,若只需在離世後直接交給具備管理能力的受益人,可由遺囑承接。若物業需要多人共享、長期管理或限制出售,才進一步評估信託是否合適。
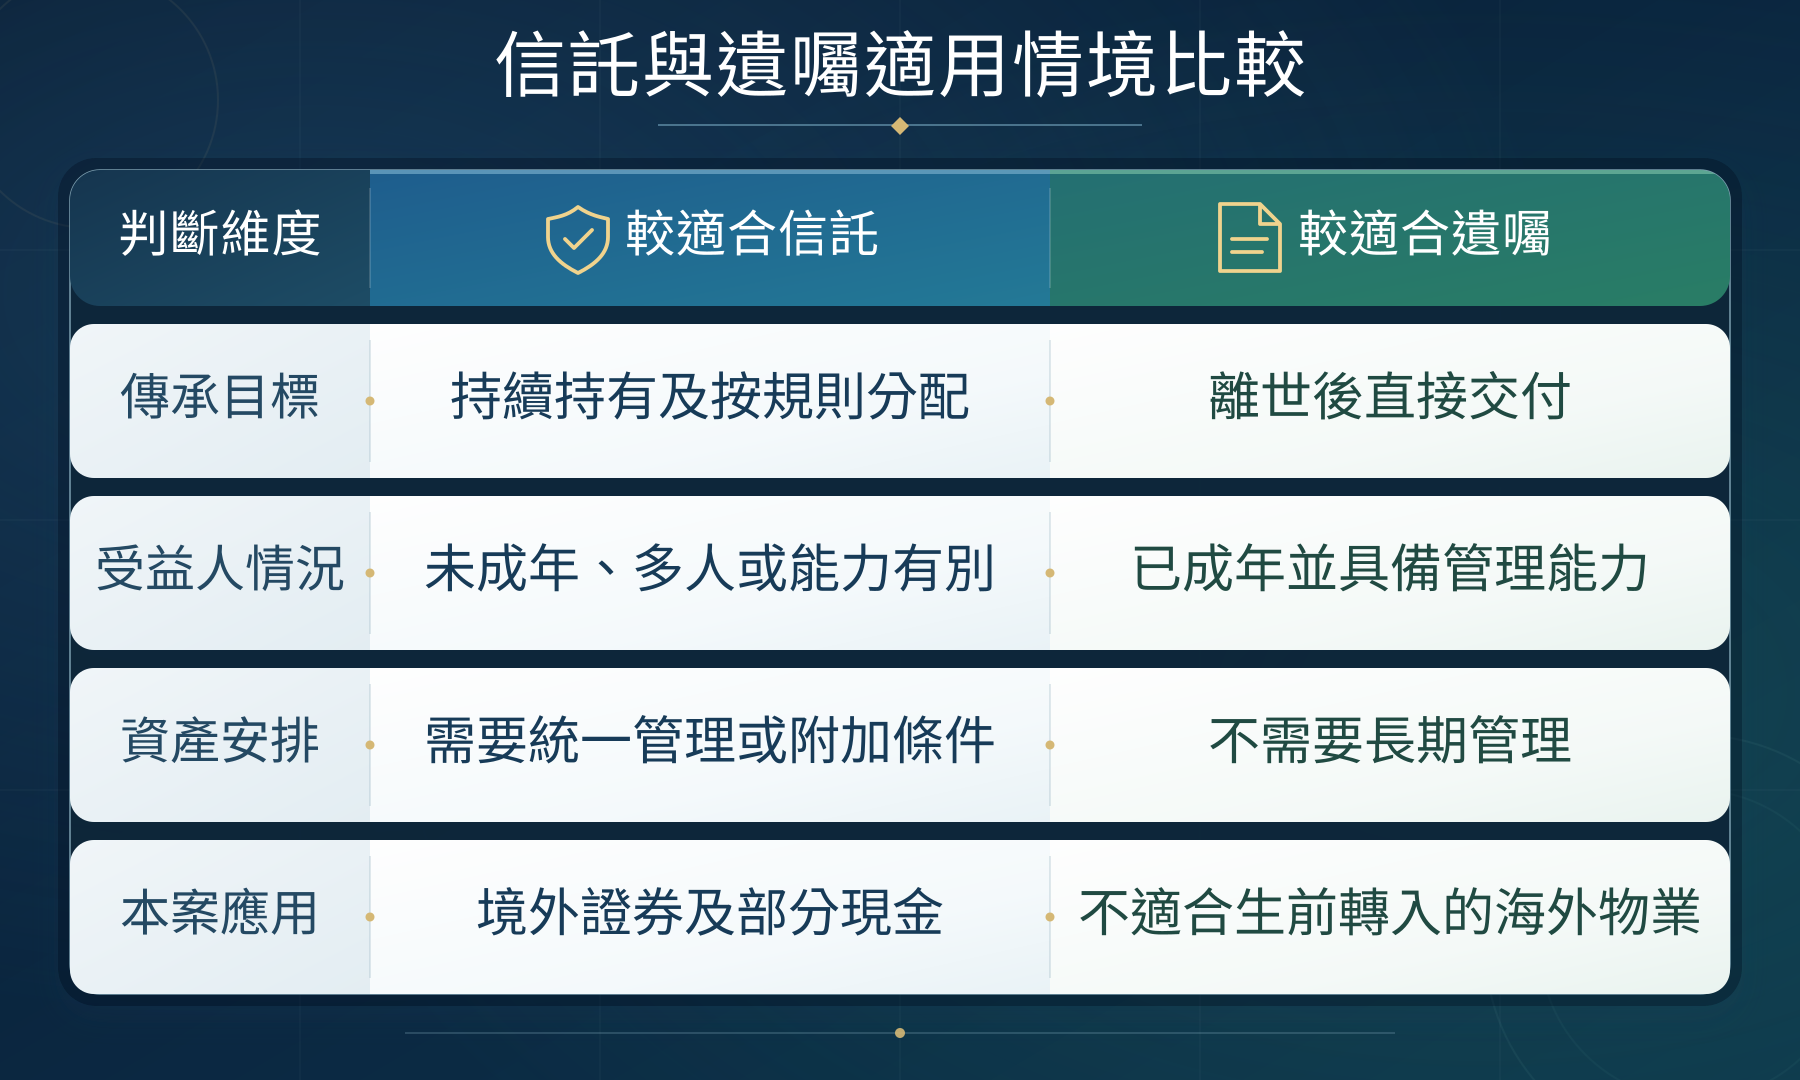
兩種工具的選擇仍須逐項核對資產所在地的法律、稅務、轉讓限制與執行成本,不能只按資產名稱決定。
四、多子女安排:以信託分開管理角色與受益規則
三名子女角色與需要不同,信託安排亦應有所區分。
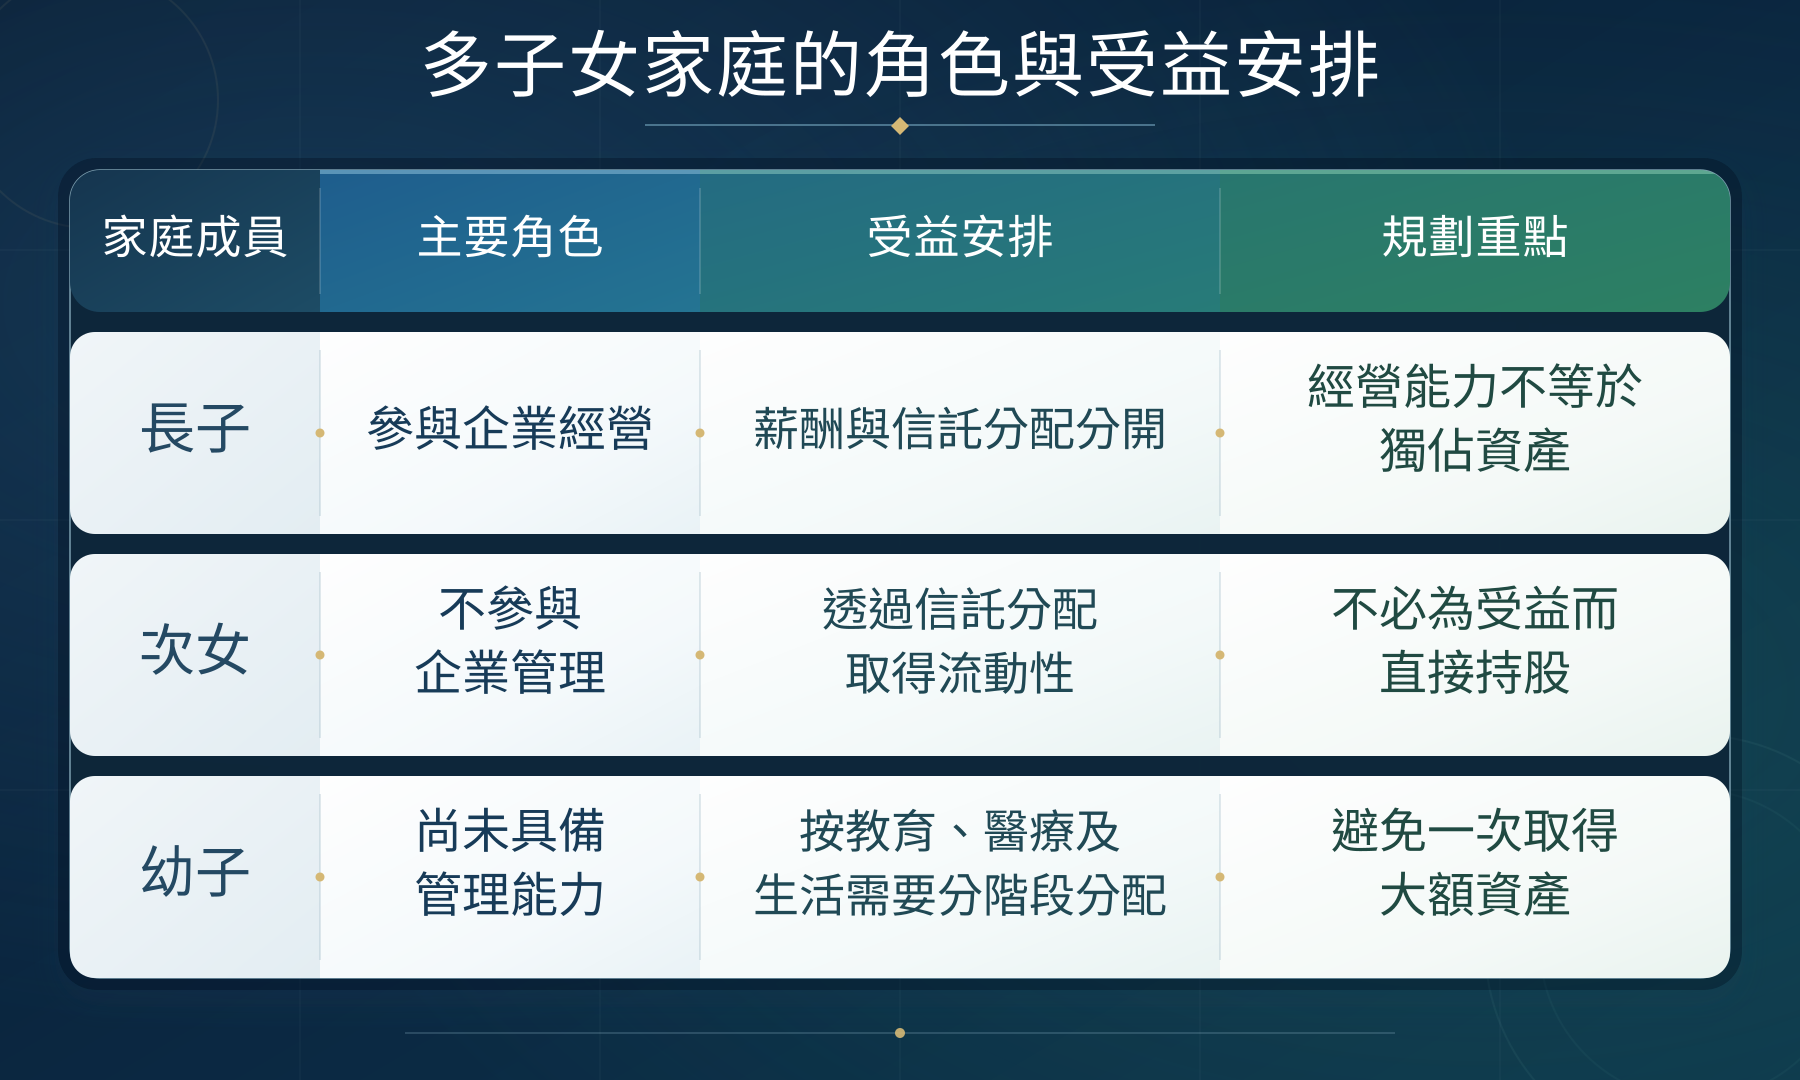
三名子女是否取得相同比例,可由家庭目標決定;但分配條件、受託人的酌情範圍及利益衝突處理必須清楚。意願書可補充陳先生的家庭考量,但不能取代信託契據。
五、從設想到執行:信託必須與其他安排接軌
信託要真正落地,仍須完成資產轉入及文件銜接。
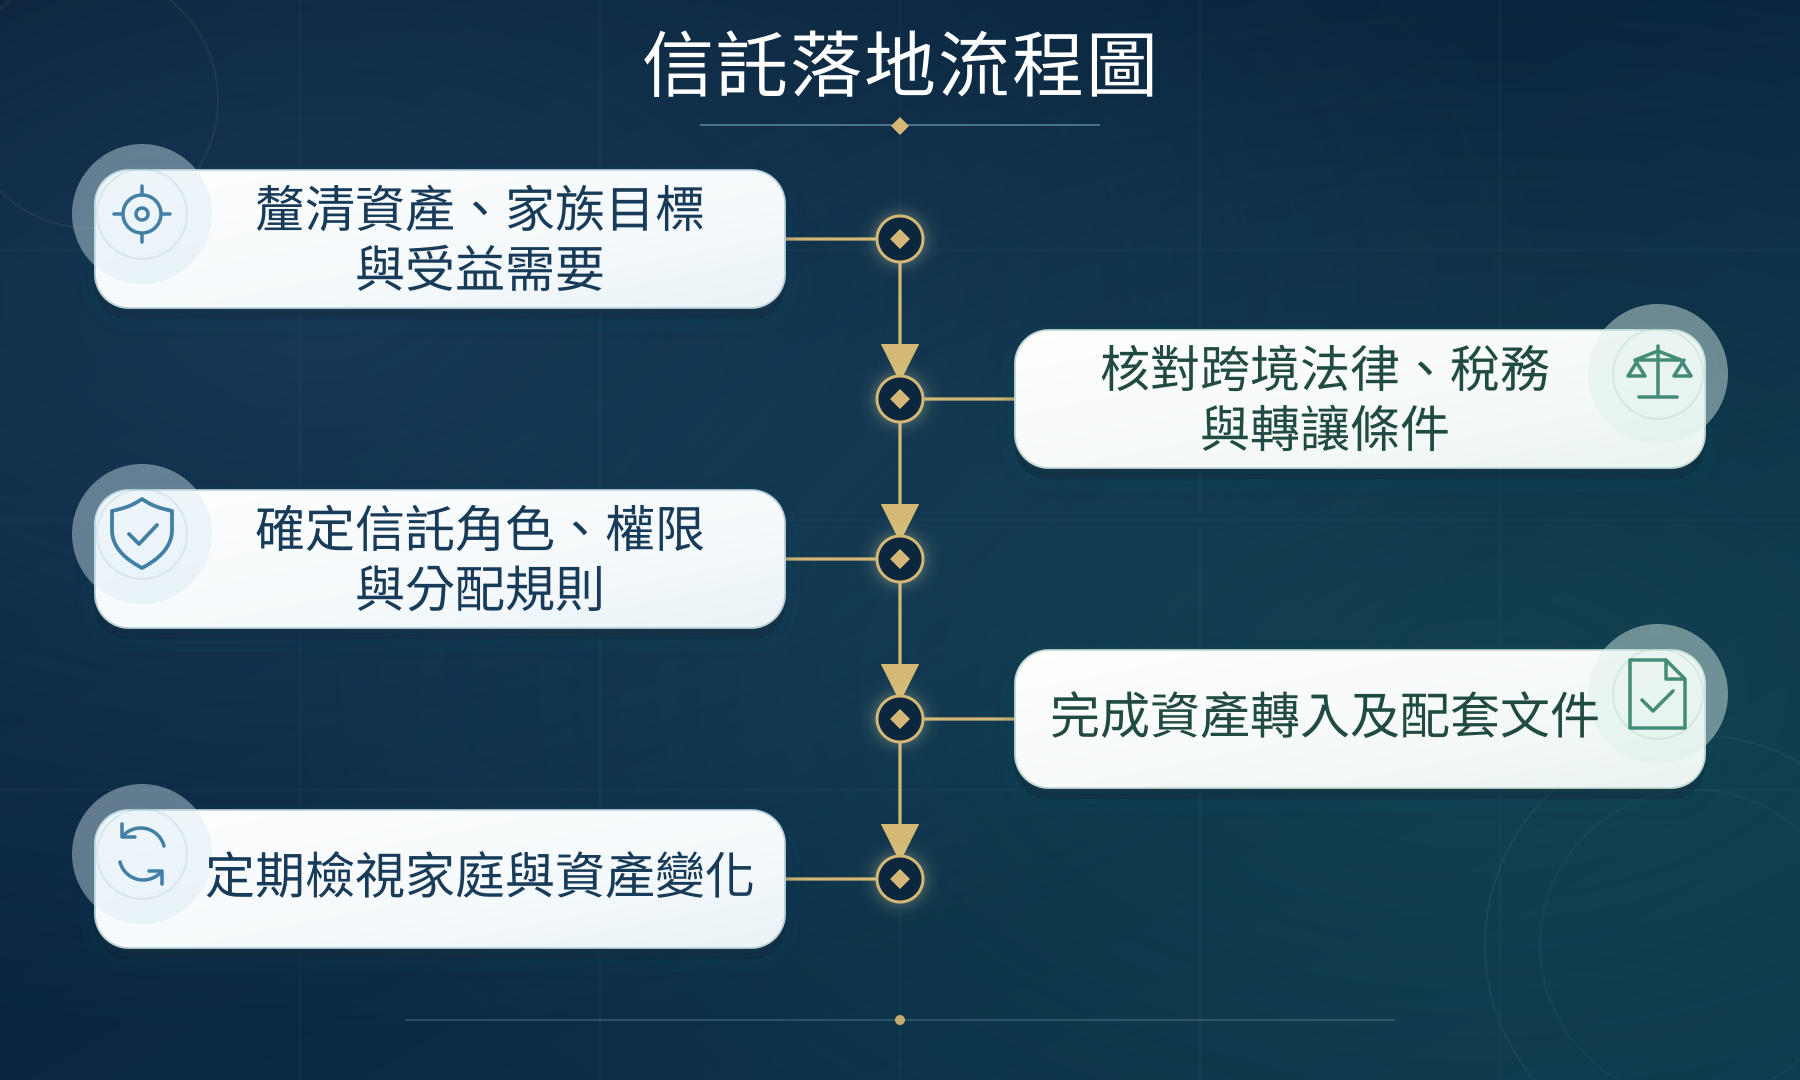
對陳先生而言,只有把股份及金融資產依法完成轉入,信託才真正取得相關資產;未轉入信託的物業及其他財產,則由遺囑補充承接。公司文件、信託契據、遺囑與意願書亦須採用一致的角色與資產邊界。
這宗案例的核心,不是用信託包辦所有問題,而是以信託建立持續持有與分配的主架構,再由公司文件處理企業決策、由遺囑承接剩餘資產。當每項工具各自處理最擅長的問題,家族意願才有可能在關鍵人物離場後繼續執行。
免責聲明
本文僅供一般資訊及教育用途,不構成法律、稅務、會計、投資或其他專業意見,亦不應被視為任何交易或安排的建議。信託及遺產規劃的法律與稅務後果取決於個別事實及所涉司法管轄區。採取行動前,應向相關地區具資格的專業人士取得獨立意見。


