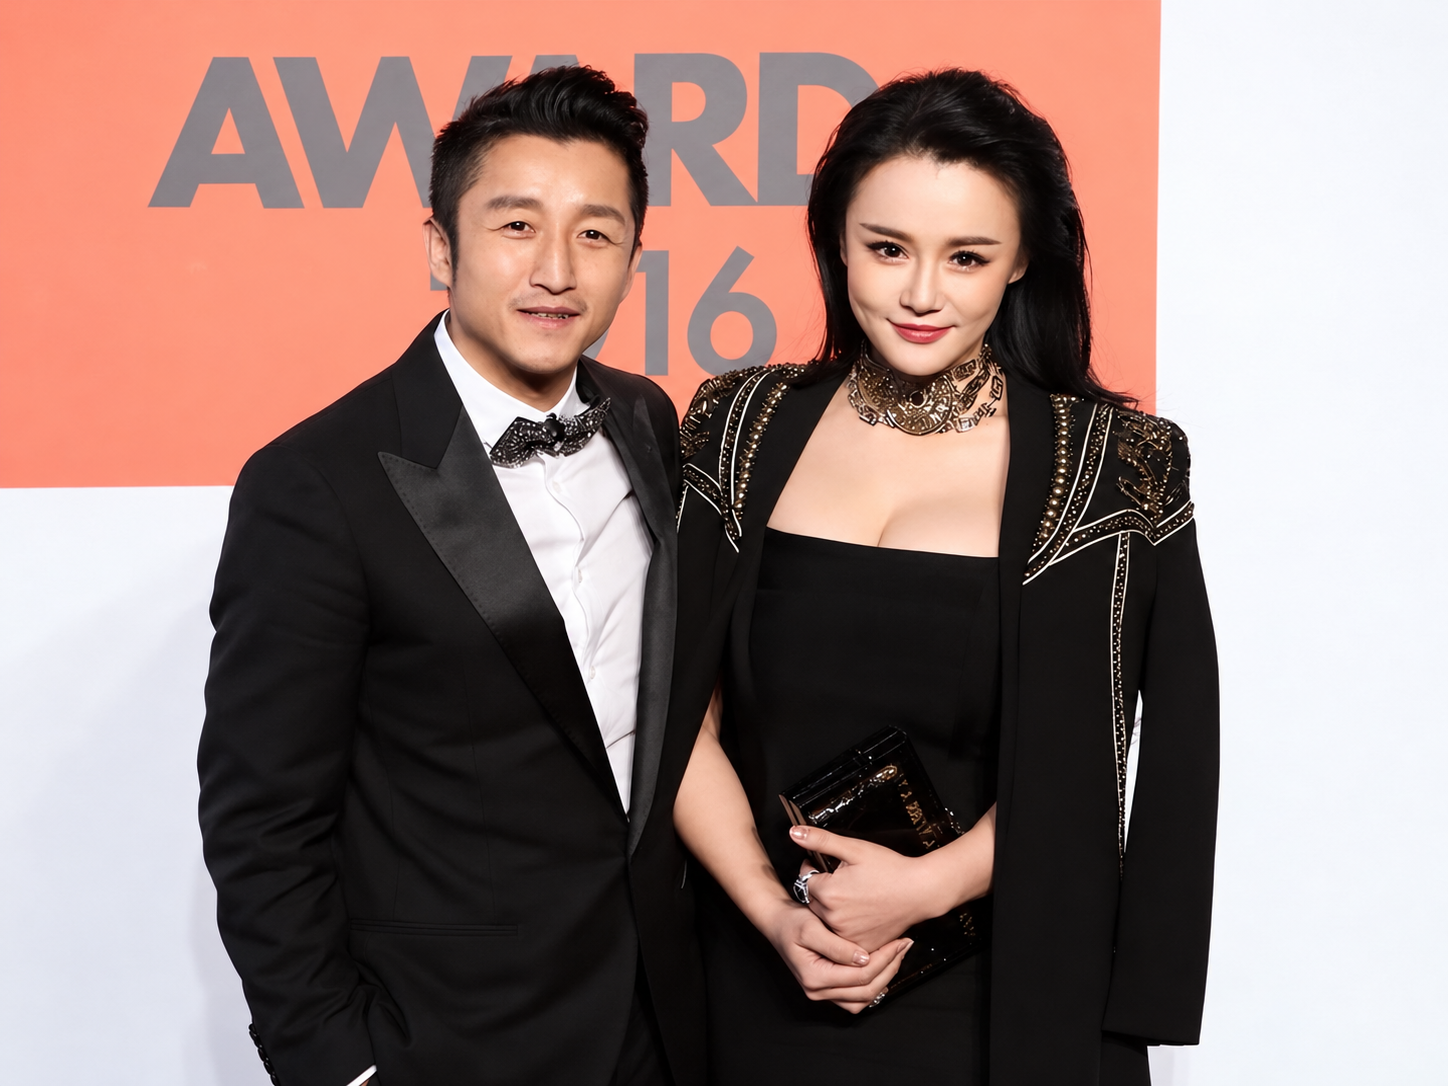
從身家過億到賣房還債,從外灘豪宅搬進出租屋,甚至為一頓39.5元的午餐反覆計算。這不是虛構劇本,而是奧運冠軍鄒市明與妻子冉瑩穎近年被公開報道的真實處境。
一個是兩屆奧運拳擊冠軍,一個是北大才女。退役前後,這對夫妻一度風光無限:綜藝節目爆火、豪宅豪車、名牌鞋擺滿整櫃。然而退役後的創業之路,卻讓這個家庭在七年間虧損超過兩億元人民幣,先後賣掉北京、上海、遵義及美國的房產,婚姻亦三度瀕臨破裂。
外界的議論多停留在「明星太能折騰」,但從財富規劃的角度審視,這個案例真正值得討論的,並非他們做錯了哪門生意,而是:為何一個家庭的全部生活,會與一門生意的成敗完全捆綁在一起?
一、創業家庭的連鎖反應:一門生意如何拖垮一個家
回看他們的創業軌跡,問題的積累過程清晰可見。
鄒市明退役後,夫婦二人在黃浦江邊開設豪華拳館,年租金達5,000萬元,裝修耗資上千萬,一盞吊燈300萬元,跑步機從德國空運。拳館尚未回本,又相繼涉足餐飲、潮牌、電競及投資,前後註冊二十多家公司。資金如流水般支出,越虧損越想翻盤,越想翻盤投入越多,最終四地房產全部出售填補虧空。
事業收縮的直接後果,由整個家庭承擔:三個孩子中,兄長的衣物留給弟妹穿着;全家開始計算水電開支;夫妻日常開銷改為AA制,並設立共管賬戶。昔日恩愛夫妻每日為賬目爭執。
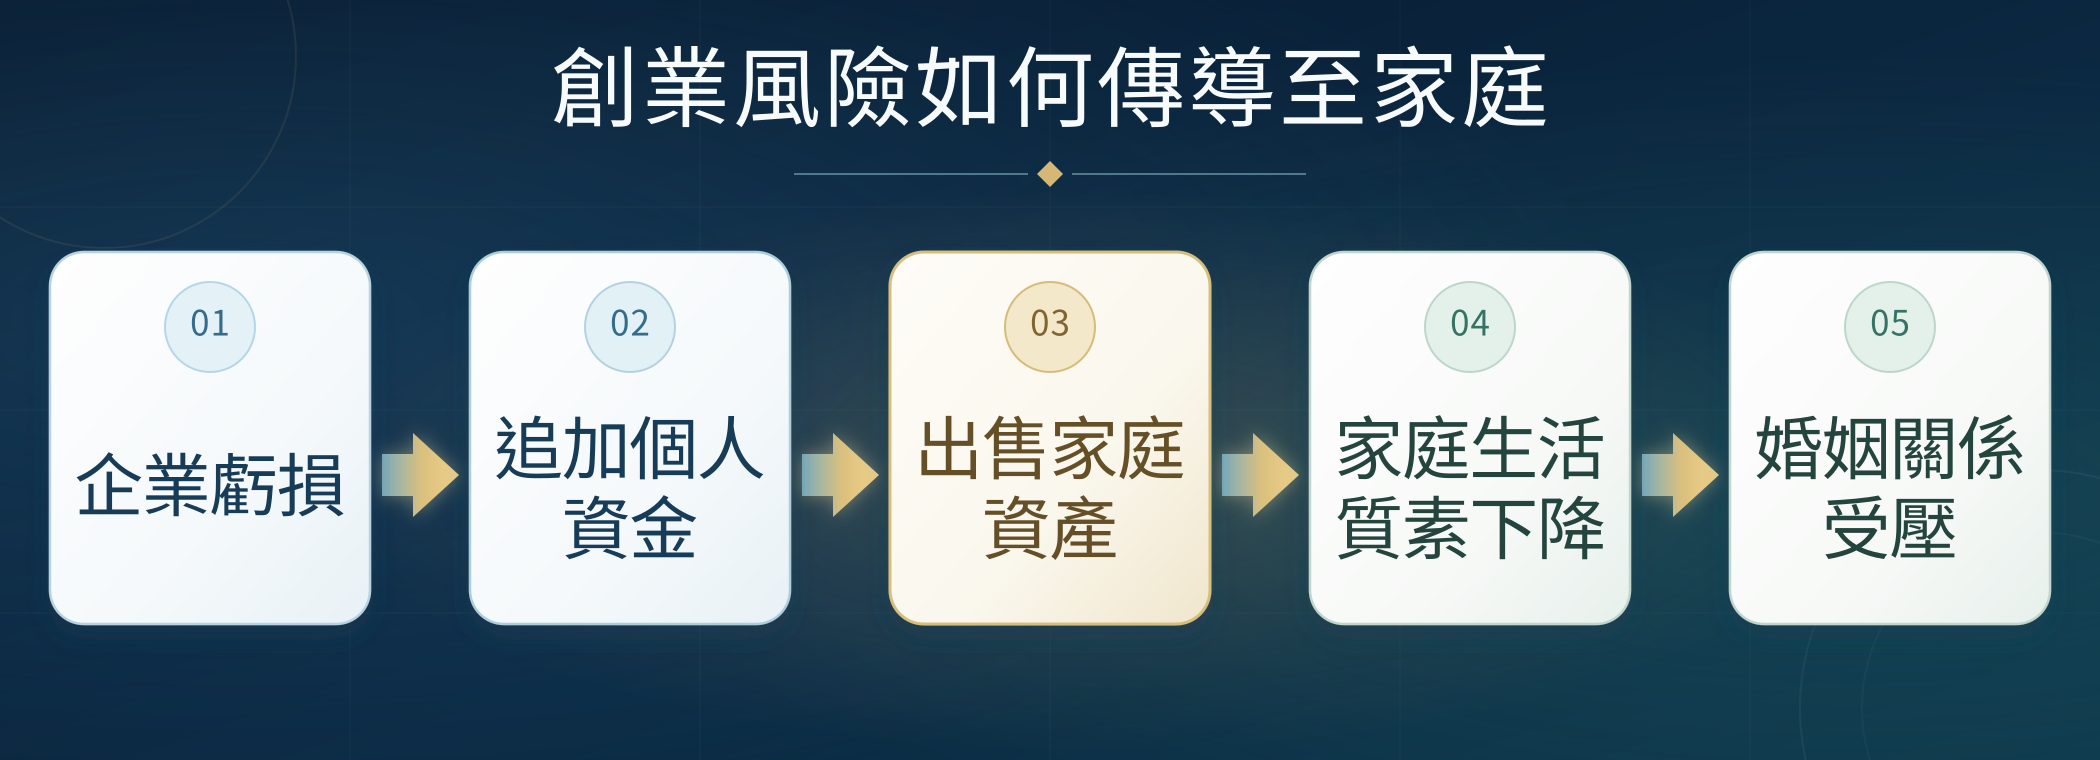
這一過程揭示了創業家庭的典型風險傳導鏈:企業虧損 → 追加個人資金 → 出售家庭資產 → 家庭生活質素下降 → 婚姻關係受壓。當家庭資產與企業經營之間沒有任何分隔,生意的每一次波動,都會直接波及到家人的日常生活。
二、從鄒市明夫婦案例看家庭財務的三個結構性漏洞
當家庭儲備被持續投入生意、債務責任延伸至夫妻,而家人的生活又缺乏後備安排,經營上的損失便可能擴大為全家的困境。鄒市明夫婦的經歷,值得從這三個相互關聯的漏洞加以檢視。
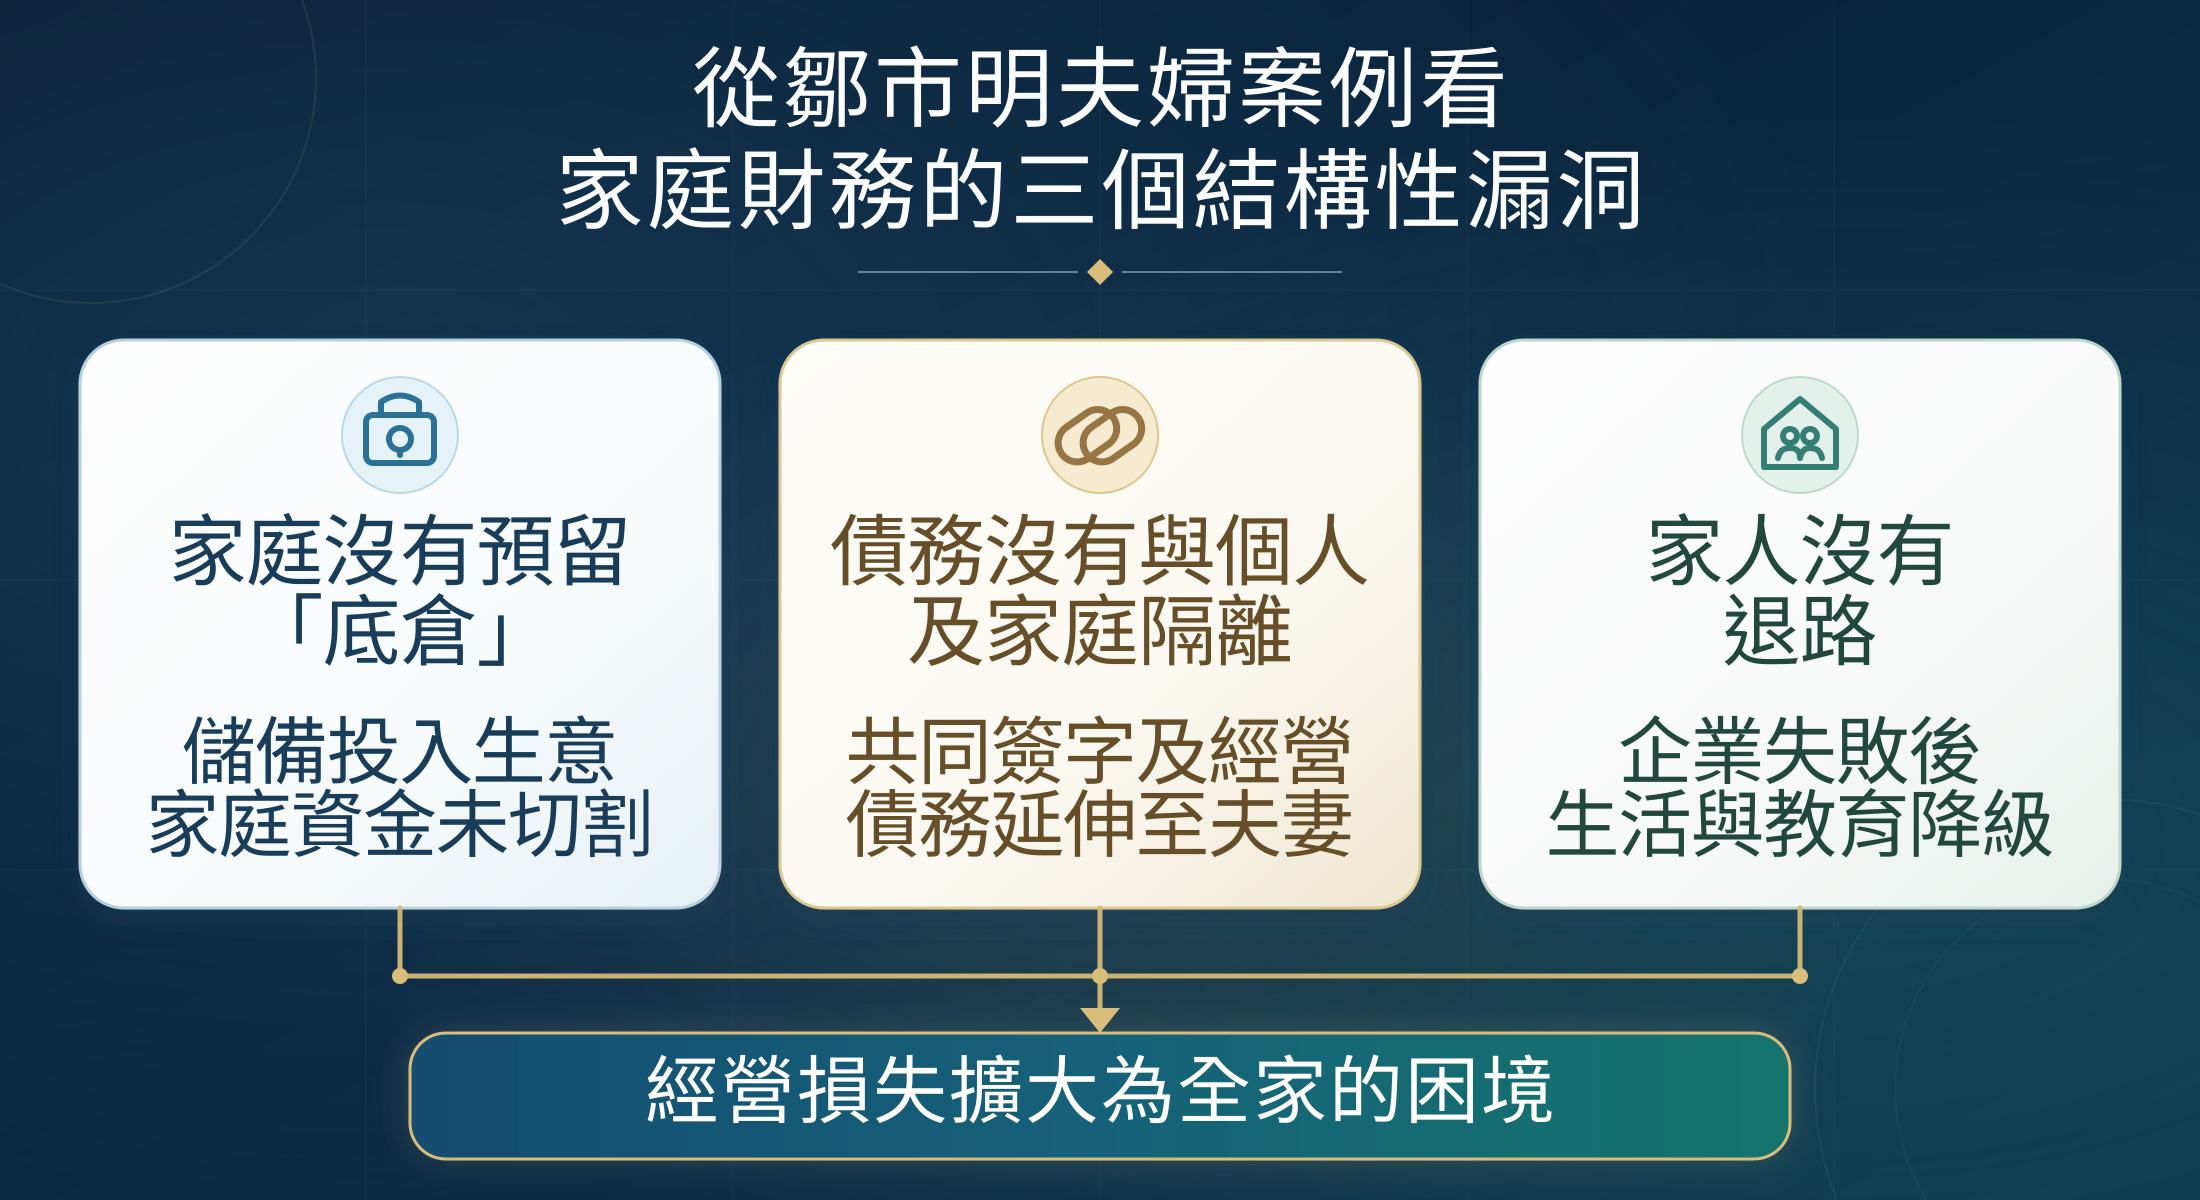
(一)家庭沒有預留「底倉」
創業投入必須有上限。這個上限應由家庭可承受的損失決定。
鄒市明夫婦的問題,不在於不會賺錢,而在於賺到的錢幾乎全部投入生意,與企業共同承擔風險。拳館虧損便繼續補貼,新項目出現便繼續投入,直至家庭流動資產與不動產悉數耗盡。
一個基本卻常被忽略的規劃原則是:家庭應保有一筆與生意完全切割的資金,用途鎖定於子女教育、父母生活及家庭基本開支,無論企業盈虧均不動用。這筆錢不是投資,而是家庭的安全墊。
(二)債務沒有與個人及家庭隔離
值得留意的是,夫婦二人三度傳出婚變卻始終未離。撇開感情因素,現實層面的原因之一是:人可以分開,債務未必可以。夫妻雙方共同簽字、共同經營所產生的債務,即使離婚亦須各自承擔相應責任。AA制也好、共管賬戶也好,都無法自動切斷依法成立的共同債務。
這提醒創業人士:簽署擔保、共同借款前,須清楚理解簽名的法律後果;企業債務與家庭資產之間的防火牆,應在風險發生之前建立,而非事後補救。
(三)家人沒有退路
從外灘豪宅到舊衣輪穿,從無憂生活到一頓39.5元的午餐反覆計算——父母創業失敗,孩子的生活及教育水平被迫同步降級。這正是缺乏隔離安排的最直接代價。
若在事業巔峰期,提前將一部分資產置於獨立的法律安排之下(例如信託架構),在依法有效設立、且非為逃避既有債務的前提下,信託財產可與個人及企業資產分隔管理,即使日後經營失敗甚至破產,子女教育與家人生活仍有基本保障,在符合法律及信託條款的前提下,家庭不至於因一門生意的成敗而整體下沉。
三、總結:風險防線,應在順境時建立
創業如同走鋼絲,有輸贏起落本是常態。但有一條界線不應跨越:孩子、家人及下半生的生活底氣,不能與生意一同押上牌桌。鄒市明夫婦的經歷提醒創業人士,每次追加投入,除了估算回報,也要考慮失利後家人的生活如何維持。
風險防線應在順境時建立。趁資產仍可調配、選擇仍然充足,先為家庭留下承受損失的餘地,減少經營受挫時被迫犧牲必要開支的壓力。財富規劃的價值,在於讓事業可以進取,家庭仍有退路。守住家人的基本生活,亦應是創業決策的一部分。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。