奧精醫療,一家以人工骨修復材料為主業的科創板上市公司,近期因一場家庭成員之間的董事席位之爭成為輿論焦點。2026年7月,公司股東崔菡、胡剛提議免去83歲董事長黃晚蘭的董事職務——崔菡是黃晚蘭的女兒,胡剛是其女婿。親人之間的提案罷免,何以發生在一家剛剛完成股權繼承的家族企業?這背後反映的,並非單純的家庭矛盾。
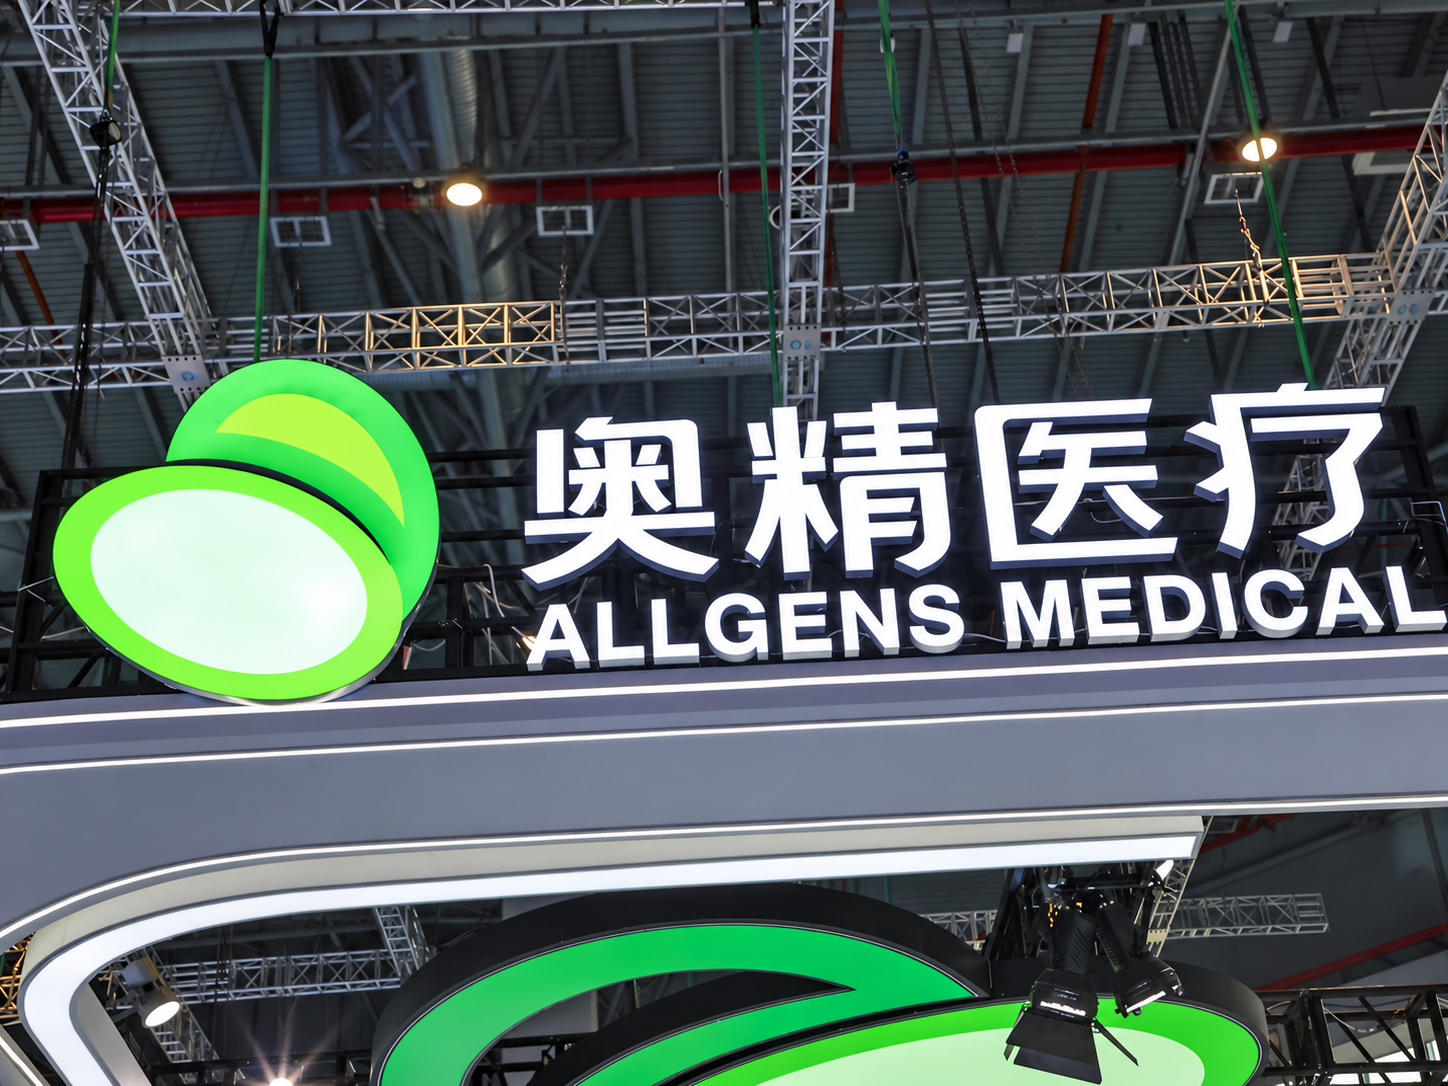
黃晚蘭出生於1943年,是奧精醫療的創始人之一。她與丈夫崔福齋共同創辦公司。崔福齋是清華大學材料學院教授,2004年帶領研究團隊成立奧精醫療,公司以體外仿生礦化技術為基礎。夫妻歷經二十餘年,將一家從實驗室走出來的企業推上科創板。二人膝下僅有一女崔菡,女婿胡剛早年亦已進入公司核心層,並曾擔任公司上市後的首任董事長。從外部視角看,這幾乎是家族企業接班的標準配置。
轉折發生在2025年6月,公司創始人、首席科學家崔福齋逝世,享年80歲。同年11月董事會換屆,胡剛未進入新一屆董事候選人名單,黃晚蘭隨後出任董事長。這一安排,為半年後的席位之爭埋下伏筆。2026年6月22日,崔福齋所持股份繼承過戶完成:黃晚蘭直接持股5.53%,崔菡直接持股1.84%,黃晚蘭、崔菡、胡剛及相關一致行動人合計掌握20.48%的表決權。然而股權落定後不足一個月,矛盾公開化。
事件經過:從股東提案到控制權狀態變更
2026年7月7日,奧精醫療公告,崔菡、胡剛以合計持股8.76%的股東身份,提議在臨時股東會上增加罷免黃晚蘭董事職務的議案,理由包括股東分歧影響董事會決策效率,以及對管理費用、海外投資、固定資產投入及內部控制的質疑。
其後,二人又提議選舉胡剛為非獨立董事,惟董事會以董事人數將超出《公司章程》規定的9人上限為由,未將該提案提交股東會審議。經職工代表大會決議,崔菡的職工代表董事職務被罷免,公司於7月13日晚間公告;崔菡不再擔任董事,但仍留任技術總監。
7月20日,臨時股東會表決結果公布:罷免議案獲得40.3859%的同意票,反對票達59.3288%,議案未獲通過。黃晚蘭繼續擔任董事及董事長職務。次日,公司股價盤中一度跌逾9%,收盤下跌5.68%。
然而事件並未就此終結——7月24日,公司公告稱,各方未能就新的一致行動安排達成共識,奧精醫療由共同實際控制人狀態變更為無實際控制人狀態。變更後,胡剛持股6.92%,黃晚蘭及其一致行動人合計控制11.72%的表決權,崔菡持股1.84%,任何一方均不足以對股東會決議產生重大影響
爭議背後:繼承完成,不等於交接完成
從時間線可以清晰看到,這場爭議真正的成因並非經營層面的突發分歧,而是創始人離世後,股權繼承與治理交接未能同步完成。
股份依照法律程序完成了繼承過戶,但圍繞董事會構成、一致行動安排、決策機制的秩序性安排,並未事先約定,於是,股權落定的同時,分歧也隨之浮現。
這一點對眾多持有公司股權的家庭具有普遍意義。
家族企業上市以後,股份可以繼承,控制權秩序卻不會自動生成。繼承解決的是「資產歸誰」的法律問題,而治理交接要回答的是「誰來決策、如何決策、分歧如何處理」的結構問題。
兩者若不同步,股權分配越是「順理成章」,潛在的治理摩擦反而越容易被忽略。
家業傳承的三道關口
由此案例延伸,家族資產在代際轉移過程中,通常需要面對三個層面的問題:
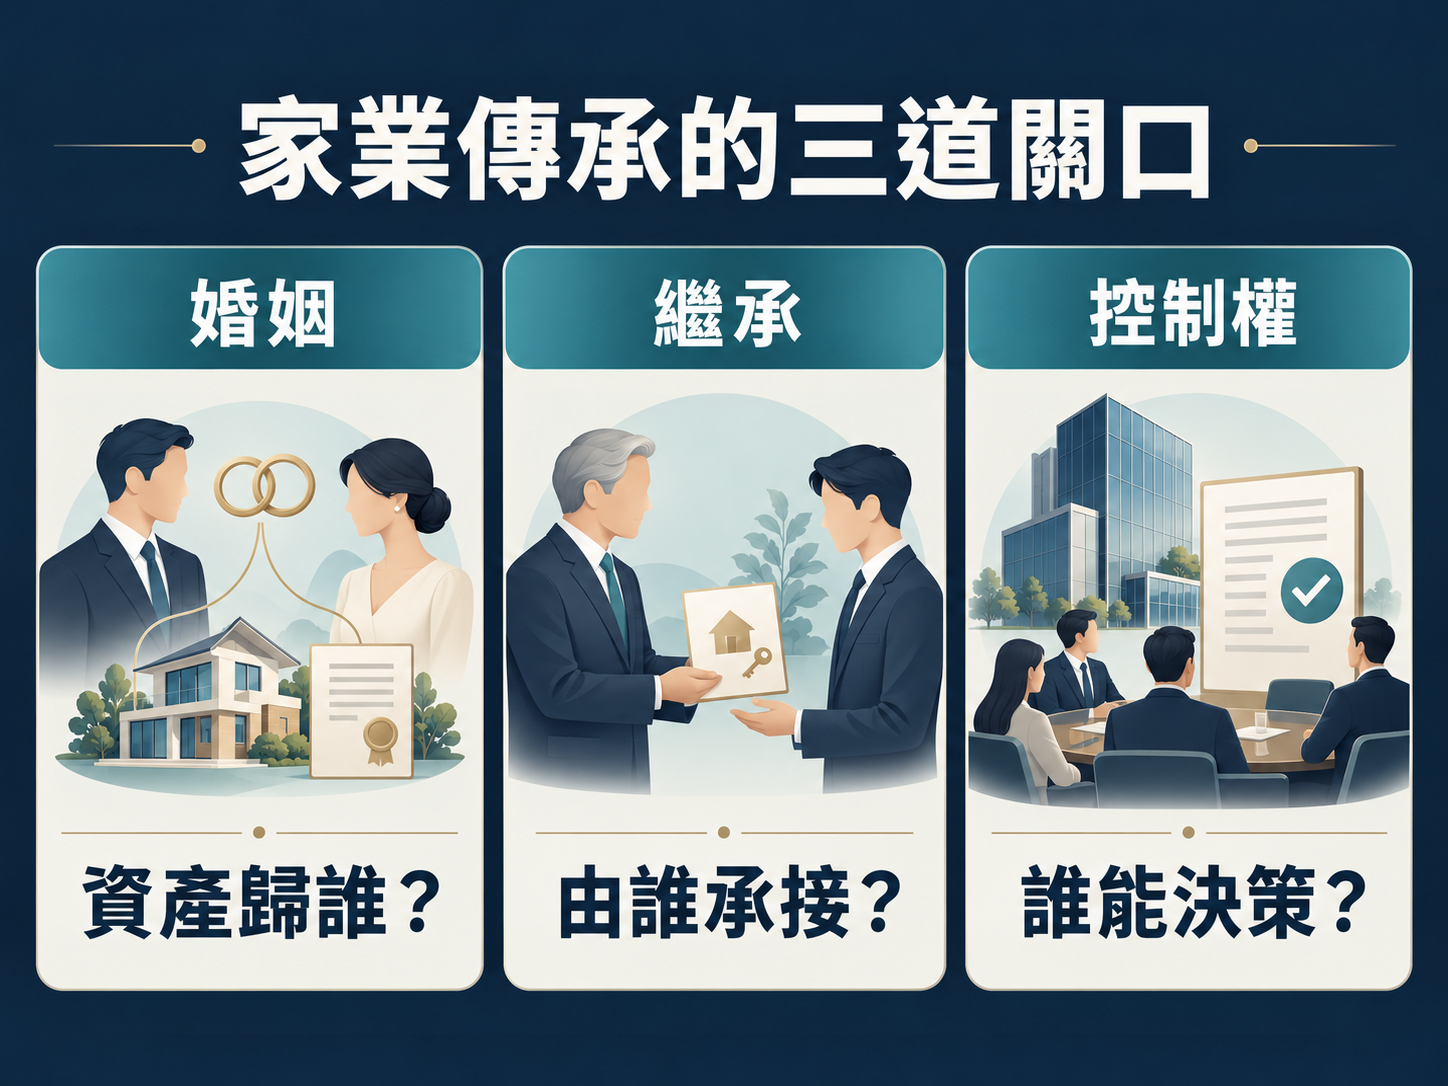
● 婚姻層面
資產進入下一代的小家庭後,贈與與登記方式、資金是否混同,均直接影響財產的歸屬認定。在法定夫妻共同財產制的框架下,一旦婚姻關係發生變化,資產的分割結果可能與父輩的意願相去甚遠。
● 繼承層面
若下一代發生意外且未作隔離安排,其配偶仍屬第一順序繼承人。父輩長年積累的房產、存款與股權,存在流向家庭之外的制度性可能。
● 控制權層面
這是本案最具警示意義的一環。房產分配不當,損失的是資產價值;公司股權安排不當,影響的則是整個商業體系的決策秩序。奧精醫療的案例顯示,即使繼承程序合法合規,若控制權結構、表決權安排、董事會席位規則未曾事先梳理,家族成員之間的分歧便可能直接演化為上市公司層面的治理動盪,並迅速反映在股價與市場信心上。
傳承規劃需要回答的四個問題
成熟的傳承安排,重點不在於防範某一個人,而在於事前回答四個結構性問題:資產歸誰、收益給誰、誰掌握控制權,以及一旦發生變故,規則能否被鎖定而不被輕易改動。
奧精醫療的案例中,前三個問題或許各有答案,但第四個問題——規則的穩定性——顯然沒有得到充分處理,一致行動安排的缺失最終令公司控制結構走向重組。
對於持有公司股權、多處物業、大額保單或境外資產的家庭而言,這一案例的意義不在於評判家庭成員之間的對錯,而在於提示:傳承不是一次性的資產過戶,而是一套需要持續維護的秩序安排。股權可以依法繼承,但治理秩序需要主動設計。
回到開篇的問題——親人之間的提案罷免何以發生?
答案或許並不複雜:當制度安排缺席時,分歧只能以最直接的方式浮現。家業傳承的真正課題,從來不是把資產交到誰手上,而是為這份資產建立一套經得起時間與變故考驗的規則。這既是對創業者一生心血的尊重,也是對家族長遠關係的保護。
免責聲明:本文僅供一般資訊及教育用途,不構成法律、稅務、投資或其他專業意見,亦不構成任何要約、招攬或推薦。不同家庭的資產結構、稅務居民身份、適用法律及目標各有不同,作出安排前應就具體情況諮詢具備相關資格的獨立專業人士。